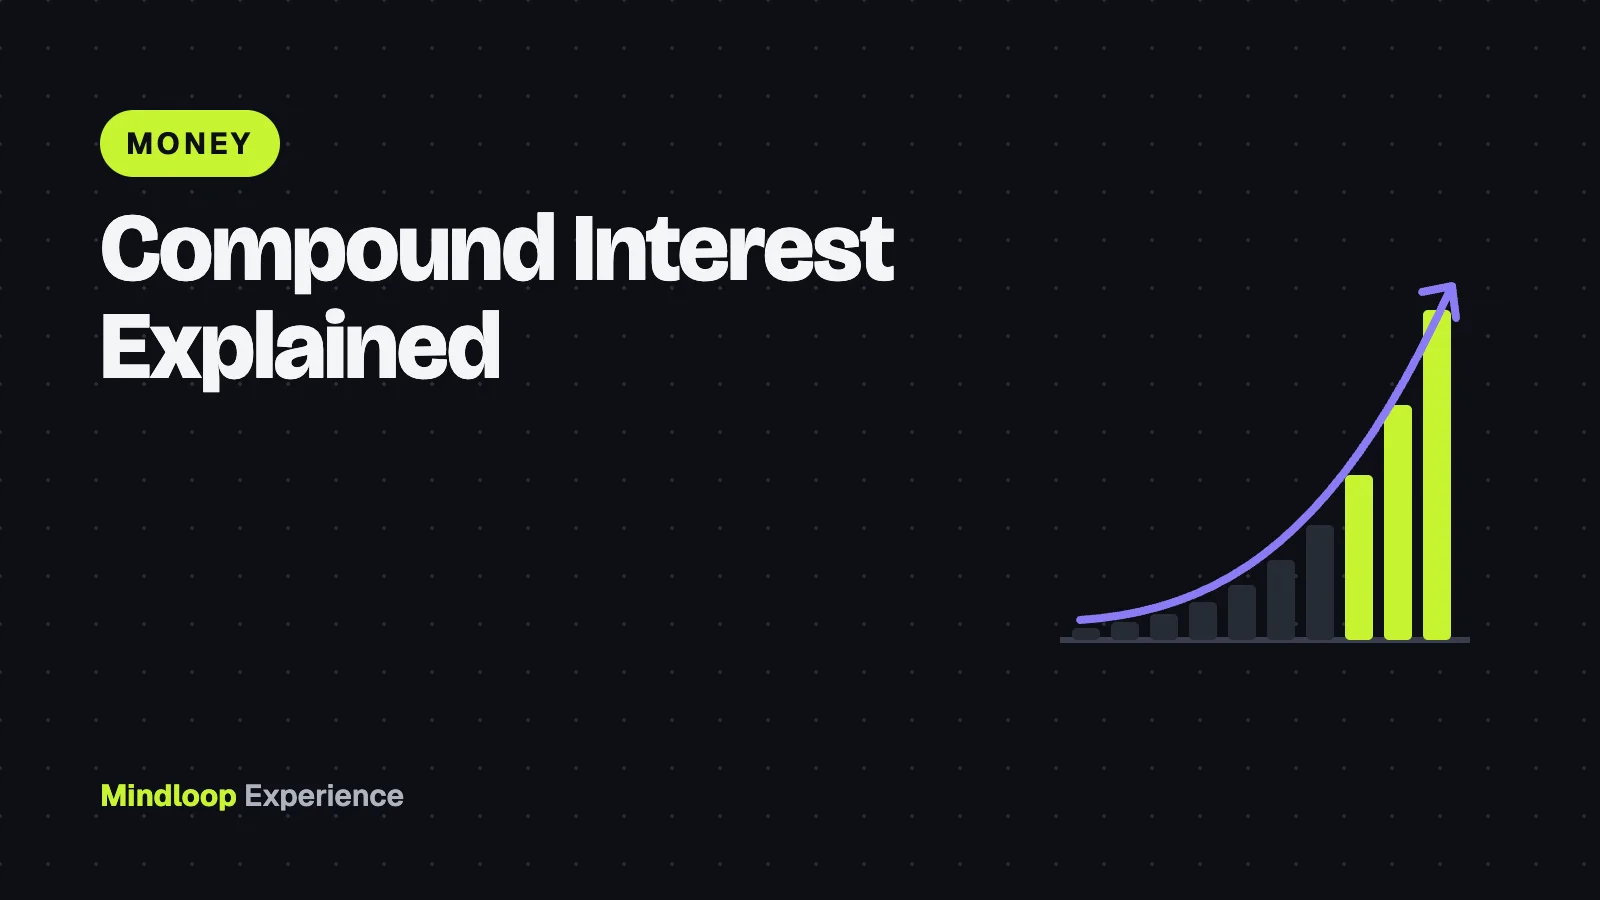
Zet $10.000 ergens neer waar het met 6% per jaar groeit en laat het met rust. Na 10 jaar heb je ongeveer $17.900. Na 30 jaar heb je ongeveer $57.400, terwijl je er nooit nog een cent bij hebt gedaan. Het grootste deel van dat extra geld kwam uit groei op eerdere groei.
Dat sneeuwbaleffect heet rente op rente. Het is de reden dat vroeg beginnen zo belangrijk is voor spaarders, en de reden dat een creditcardschuld je boven het hoofd kan groeien. De wiskunde werkt in beide richtingen hetzelfde, dus als je het eenmaal snapt, zie je wanneer het voor je werkt en wanneer tegen je.
Wat rente op rente eigenlijk is
De Federal Reserve Bank of St. Louis zegt het simpel: rente op rente betekent rente verdienen over je oorspronkelijke geld plus over de rente die het al heeft opgeleverd, en daarom heet het ook wel „rente over rente”.
Enkelvoudige rente is het tegenovergestelde. Je verdient alleen over het bedrag waarmee je begon. Met 6% enkelvoudige rente levert $10.000 elk jaar $600 op, niet meer en niet minder.
Zo verhouden de twee zich bij $10.000 tegen een voorbeeldrente van 6% per jaar, met rente die één keer per jaar wordt bijgeschreven:
- Na 10 jaar: $16.000 met enkelvoudige rente, $17.908 met rente op rente.
- Na 20 jaar: $22.000 enkelvoudig, $32.071 met rente op rente.
- Na 30 jaar: $28.000 enkelvoudig, $57.435 met rente op rente.
Het verschil begint klein en wordt dan snel groter, omdat de 6% van elk jaar over een grotere stapel wordt berekend. Rente op rente beloont vooral tijd.
Een korte waarschuwing over alle getallen in dit artikel. De percentages zijn voorbeelden, gekozen zodat de berekening makkelijk te volgen is. Echte beleggingen groeien niet netjes met 6% per jaar, en hun waarde kan zowel dalen als stijgen. Spaarrentes veranderen ook.
Waarom vroeg beginnen zo veel uitmaakt
Stel je twee mensen voor die elk $200 per maand sparen op een rekening die groeit met een voorbeeldrente van 6% per jaar, maandelijks bijgeschreven, tot ze 65 worden.
- Alex begint op 25-jarige leeftijd. In 40 jaar legt Alex $96.000 in en eindigt met ongeveer $398.300.
- Sam begint op 35-jarige leeftijd. In 30 jaar legt Sam $72.000 in en eindigt met ongeveer $200.900.
Sam spaarde 75% van wat Alex spaarde, maar eindigde met maar ongeveer de helft. Die eerste tien jaar waren veel meer waard dan $24.000, omdat dat geld de meeste tijd had om aan te groeien.
Neem nu een derde spaarder, Jo, die van 25 tot 35 jaar $200 per maand inlegt, daarna helemaal stopt en de pot laat groeien tot 65. Jo legt maar $24.000 in en eindigt met zo’n $197.400. Dat is bijna evenveel als Sam, die drie keer zoveel inlegde maar tien jaar later begon.
Deze bedragen gaan uit van stortingen aan het eind van elke maand en een rente die nooit verandert, dus zie ze als een beeld van hoe rente op rente werkt, niet als voorspelling. Je kunt je eigen getallen testen met de gratis compound interest calculator op Investor.gov van de SEC, waarin je een startbedrag, een maandelijkse inleg, een rente en de frequentie van de rentebijschrijving instelt.
Hoe vaak rente wordt bijgeschreven
Rente kan per jaar, per kwartaal, per maand of zelfs per dag worden bijgeschreven. Hoe vaker dat gebeurt, hoe eerder elk stukje rente zelf ook rente gaat opleveren.
Neem $10.000 tegen een voorbeeldrente van 5% voor één jaar:
- Eén keer per jaar bijgeschreven: $10.500,00
- Per kwartaal bijgeschreven: $10.509,45
- Per maand bijgeschreven: $10.511,62
- Per dag bijgeschreven: $10.512,67
Dat scheelt zo’n $13 per jaar. Over 30 jaar groeit het verschil tot ongeveer $1.600 ($43.219 bij jaarlijks tegenover $44.812 bij dagelijks). De frequentie telt, maar veel minder dan de rente of de tijd.
APR, APY en AER: het label lezen
Omdat de bijschrijffrequentie de uitkomst verandert, gebruiken banken standaardmaten zodat je rekeningen eerlijk kunt vergelijken.
In de VS noemen spaarrekeningen een APY (annual percentage yield, jaarlijks rendement). Federale regels definiëren dat als een percentage dat de totale rente op een rekening weergeeft, op basis van de rente en de frequentie van bijschrijving over een periode van 365 dagen.
In het VK noemen spaaradvertenties een AER (annual equivalent rate, jaarlijks equivalent percentage). Richtlijnen van UK Finance en de Building Societies Association beschrijven dat als het tonen van wat de rente zou zijn als rente één keer per jaar werd uitbetaald en bijgeschreven. Betalen twee rekeningen dezelfde brutorente maar schrijft een ervan vaker bij, dan heeft die een hogere AER.
De 5% met maandelijkse bijschrijving uit het voorbeeld hierboven komt neer op een APY of AER van ongeveer 5,12%. Vergelijk je spaarrekeningen, kijk dan naar de APY of AER, niet naar het rentepercentage in de kop.
APR (annual percentage rate, jaarlijks kostenpercentage) is het getal aan de leenkant. Op een Amerikaanse creditcard is het het jaarpercentage waaruit de dagrente wordt berekend, dus de dagelijkse bijschrijving komt er nog bovenop. Dat maakt veel uit, zoals het volgende deel laat zien.
De regel van 72
Er is een handige vuistregel om te schatten hoe lang het duurt voordat geld verdubbelt: deel 72 door de jaarrente. De St. Louis Fed geeft het voorbeeld dat het bij 2% 36 jaar zou duren om je geld te verdubbelen, en benadrukt dat de regel een benadering is.
Hoe goed is hij dan? Hier de vuistregel naast het exacte antwoord (met rente die één keer per jaar wordt bijgeschreven):
- 2%: regel zegt 36 jaar, exact antwoord 35,0 jaar.
- 4%: regel zegt 18 jaar, exact 17,7.
- 6%: regel zegt 12 jaar, exact 11,9.
- 8%: regel zegt 9 jaar, exact 9,0.
- 12%: regel zegt 6 jaar, exact 6,1.
- 24%: regel zegt 3 jaar, exact 3,2.
Tussen ongeveer 4% en 12% zit hij er opvallend dichtbij, en rond 8% is hij bijna perfect. Bij heel lage of heel hoge rentes wijkt hij een paar maanden tot een jaar of zo af, wat voor een snelle berekening op de achterkant van een envelop nog prima is.
De regel werkt ook andersom. Stijgen prijzen met 3% per jaar, dan verdubbelen ze in ongeveer 24 jaar, wat betekent dat je contant geld dan nog maar ongeveer de helft waard is.
Als rente op rente tegen je werkt
Creditcardschuld draait op precies dezelfde wiskunde, maar nu rolt de sneeuwbal jouw kant op.
In de modelcreditcardovereenkomst van de CFPB is de dagrente de APR gedeeld door 365, en de rente van elke dag wordt bij het saldo van de volgende dag opgeteld, wat volgens de overeenkomst „causes interest to compound daily” (ervoor zorgt dat rente dagelijks wordt bijgeschreven). Overeenkomsten verschillen per kaart, dus check die van jou.
Neem een saldo van $3.000 tegen een voorbeeld-APR van 24%:
- De dagrente is ongeveer 0,066%, zo’n $1,97 rente op de eerste dag.
- Omdat die rente dagelijks wordt bijgeschreven, liggen de effectieve jaarkosten op ongeveer 27,1%, hoger dan de 24% op het label.
- Zonder enige aflossing zou het saldo binnen een jaar boven $3.800 komen en in minder dan drie jaar verdubbelen.
Hoe snel je aflost, verandert alles. Met hetzelfde voorbeeld:
- Elke maand vast $150 aflossen maakt het in ongeveer 26 maanden schoon, met in totaal zo’n $3.880 betaald.
- Elke maand vast $75 aflossen duurt ongeveer 83 maanden (bijna zeven jaar), met zo’n $6.190 betaald.
- Alleen een krimpend minimum betalen van 2,5% van het saldo (of $25, als dat hoger is) duurt ongeveer 24 jaar, met in totaal zo’n $11.660 betaald, waarvan ongeveer $8.660 rente.
Echte formules voor de minimale aflossing verschillen, maar kleine betalingen op een saldo met hoge rente gaan vooral naar de rente.
De CFPB zegt dat je, als je kaart een rentevrije periode heeft, rente op aankopen kunt vermijden door elke maand het volledige saldo vóór de vervaldatum te betalen, en dat zonder rentevrije periode eerder betalen minder rente betekent.
Wat ongemerkt je rendement opeet
Kosten
Kosten van 1% per jaar klinken als niets. Maar ze gaan elk jaar van je saldo af, dus ook die stapelen zich op, alleen de verkeerde kant op.
De SEC laat dit zien met een belegging van $100.000 die 20 jaar lang 4% per jaar groeit. Met 0,25% jaarlijkse kosten is die uiteindelijk ongeveer $208.000 waard; met 1% kosten ongeveer $179.000. Dat verschil van 0,75% kost bijna $30.000.
Terug naar Alex, die 40 jaar lang $200 per maand spaart. Als 1% jaarlijkse kosten de groei verlagen van 6% naar 5% (een vereenvoudigde manier om het te modelleren), zakt de eindpot van ongeveer $398.300 naar ongeveer $305.200. Dat ene procentpunt kost zo’n $93.000, bijna een kwart van de eindwaarde.
Inflatie
Ook inflatie stapelt zich op. De Amerikaanse Federal Reserve streeft naar een inflatie van 2 procent op de langere termijn. Zelfs bij dat bescheiden doel koop je met $100 van nu na 10 jaar nog maar voor ongeveer $82 aan spullen, en na 30 jaar voor ongeveer $55.
Waar het om gaat is je reële rendement: groei na inflatie. Een rendement van 6% bij 2% inflatie is een reëel rendement van ongeveer 3,9%. En als een spaarrekening minder rente geeft dan de inflatie, groeit je saldo op papier terwijl je er steeds minder voor kunt kopen. Onze uitleg over wat inflatie is en waarom prijzen blijven stijgen laat zien hoe het wordt gemeten en wat het aandrijft.
Het helpt ook om te weten wat een fonds echt bezit. Brede indexfondsen wegen bedrijven naar grootte, dus een paar reuzen vormen een groot deel ervan. Onze uitleg over het vertrek van Jensen Huang bij Nvidia laat zien hoe nieuws over één bedrijf een gewoon S&P 500-fonds raakt.
Praktische lessen
- Begin zo vroeg als je kunt, ook met kleine bedragen. Tijd doet meer van het zware werk dan de grootte van elke storting.
- Vergelijk spaarrekeningen op APY of AER, omdat daarin al zit hoe vaak rente wordt bijgeschreven.
- Behandel schuld met hoge rente als een noodgeval. Een creditcardsaldo van 24% aflossen is als een gegarandeerd rendement van 24%, iets waar geen gewone spaarrekening ook maar in de buurt komt.
- Betaal creditcards volledig af als het kan, en betaal vroeg in de cyclus als het niet kan.
- Kijk kritisch naar kosten. Eén procentpunt per jaar kan een flink deel van een pot voor de lange termijn kosten.
- Denk in reële termen. Vraag je af wat je geld kan kopen, niet alleen wat het getal zegt.
Dit artikel legt uit hoe de berekening werkt en is geen persoonlijk financieel advies. Voor beslissingen over je eigen spaargeld, beleggingen of schulden kan een erkende adviseur of een gratis, door de overheid gesteunde voorlichtingsdienst je helpen je opties af te wegen.
Bronnen
Links voor het laatst gecontroleerd op 15 november 2026.
- How Compound Interest Works & How to Estimate It | Federal Reserve Bank of St. Louis
- Compound Interest Calculator | Investor.gov
- § 1030.2 Definitions. | Consumer Financial Protection Bureau
- UK Finance: What the interest rate would be if interest was paid and compounded once each year
- Credit card contract definitions | Consumer Financial Protection Bureau
- How does my credit card company calculate the amount of interest I owe? | Consumer Financial Protection Bureau
- Understanding Fees | Investor.gov
- The Fed – Why does the Federal Reserve aim for inflation of 2 percent over the longer run?


Schrijf een reactie