Op 14 november 2026 maakte de Britse regering bekend dat BT, M&S, Veolia en Home Bargains hun personeel een spaarregeling via het salaris gaan aanbieden. Zo’n regeling zet een deel van je loon op een spaarrekening voordat je de kans hebt het uit te geven. Hier lees je hoe het werkt, wat de cijfers zeggen en wat je checkt voordat je meedoet.
Belangrijkste punten
- BT, M&S, Veolia en Home Bargains gaan hun personeel sparen via het salaris aanbieden, meldde de Britse regering op 14 november 2026.
- Een salarisspaarregeling zet bij elke uitbetaling een zelfgekozen bedrag apart als spaargeld, en je kunt altijd stoppen.
- In proeven van Nest Insight was de deelname het hoogst als personeel automatisch werd ingeschreven en zich kon afmelden.
- Check voordat je meedoet of de rekening op jouw naam staat, opnemen gratis en snel gaat en de aanbieder onder het FSCS valt.
In het kort
- Een salarisspaarregeling stuurt bij elke loonbetaling een bedrag naar keuze naar een spaarrekening. Je kunt het bedrag aanpassen, stoppen of op elk moment geld opnemen.
- Volgens de regering krijgen daarmee ruim een half miljoen extra Britse werknemers de kans om zo te sparen. Ook Tesco is met een eigen regeling begonnen.
- Zulke regelingen zijn nog zeldzaam. Slechts 7% van de Britse werkgevers bood er een aan, volgens cijfers van het Department for Work and Pensions (ministerie van Werk en Pensioenen) die financiële toezichthouder Financial Conduct Authority (FCA) in 2025 aanhaalde.
- Hoe je je inschrijft, maakt uit. Onderzoek van Nest Insight liet de hoogste deelname zien als personeel automatisch werd ingeschreven en zich kon afmelden.
- Het is een buffer voor onverwachte uitgaven, geen pensioen. Check of de rekening op jouw naam staat en of de aanbieder valt onder het Financial Services Compensation Scheme (FSCS), het Britse depositogarantiestelsel.
Wat de regering heeft aangekondigd
Volgens de aankondiging van de regering hebben BT, Veolia, M&S en Home Bargains zich aangesloten bij de National Coalition for Workplace Savings (nationale coalitie voor sparen op het werk). Leden spreken af hun personeel een salarisspaarregeling aan te bieden en het gebruik ervan aan te moedigen.
Bestaande leden die in de aankondiging worden genoemd, zijn onder meer Co-op, SUEZ, Bupa, OCS, Mitie, Greene King, Burger King UK en Travelodge. Tesco werkt samen met de coalitie en is met een eigen regeling gestart.
De cijfers vragen om een zorgvuldige lezing. In de kop gaat het over “honderdduizenden” werknemers. In de tekst staat dat “ruim een half miljoen extra werknemers” de kans krijgen. Geen van beide cijfers is uitgesplitst per werkgever, en toegang hebben is iets anders dan meedoen.
De coalitie komt voort uit de strategie voor financiële inclusie van de regering, gepubliceerd op 5 november 2025. Volgens de eigen website wordt ze voorgezeten door Co-op en bijeengeroepen door de Money and Pensions Service (MaPS), het Centre for Inclusive Money van Nest en The Investing and Saving Alliance (TISA).
What do employees think about emergency saving via workplace payroll? (YouTube)
Zo werkt een salarisspaarregeling
De FCA beschrijft het basisidee in haar verklaring over spaarregelingen op het werk. Afgesproken delen van het salaris gaan automatisch naar “een gemakkelijk toegankelijke spaarrekening”. In de praktijk:
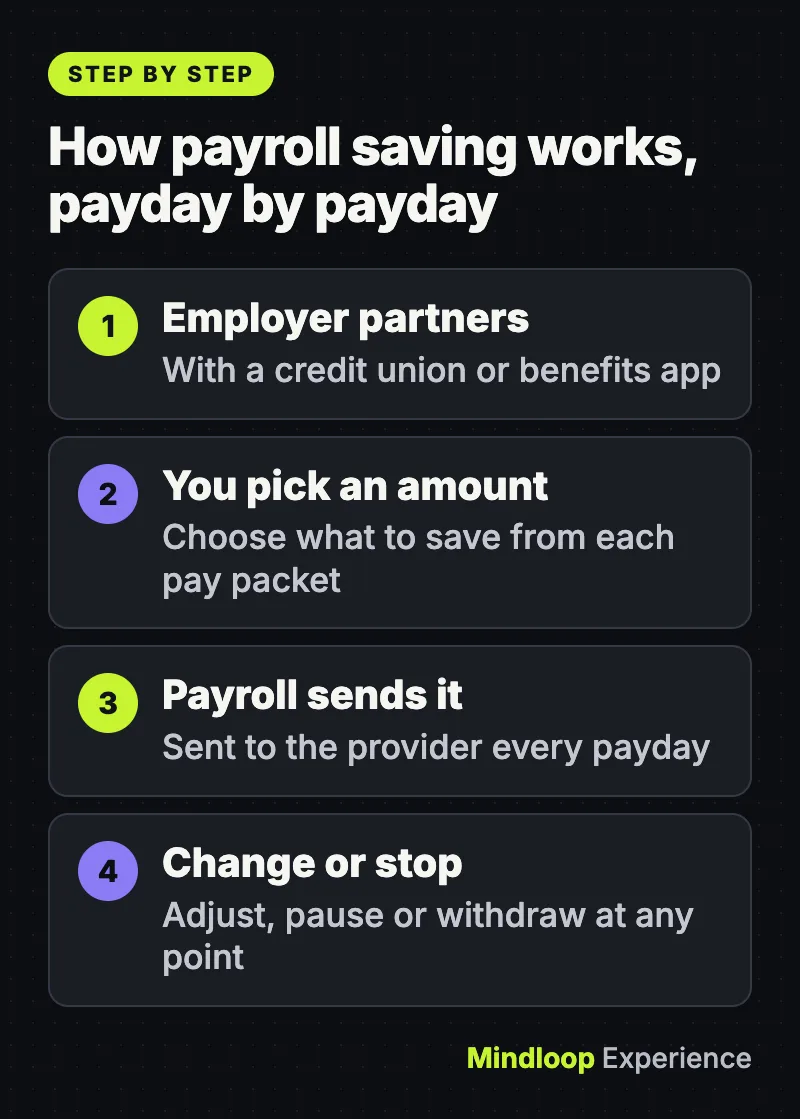
- Je werkgever werkt samen met een spaaraanbieder. In de voorbeelden uit de strategie is dat een kredietcoöperatie (credit union) of loopt de regeling via een app met personeelsvoordelen.
- Je kiest zelf hoeveel je van elke loonbetaling spaart.
- De salarisadministratie stuurt dat bedrag elke betaaldag naar de aanbieder.
- Je kunt het bedrag op elk moment aanpassen of stoppen. Volgens de regering is het spaargeld in deze regelingen “op elk moment zonder kosten” op te nemen.
Er zijn twee varianten, en het verschil doet ertoe.
| Opt-in | Opt-out (“autosave”) | |
|---|---|---|
| Hoe je meedoet | Je schrijft je zelf in | Je bent ingeschreven, tenzij je nee zegt |
| Kun je stoppen? | Ja | Ja |
| Regels nu | Werkt binnen de bestaande regels, zegt de FCA | Breder gebruik vraagt waarschijnlijk om actie van de overheid, mogelijk inclusief wetswijzigingen |
Waarom sparen direct van je salaris werkt
De strategie voor financiële inclusie noemt sparen via het salaris “een bewezen manier om mensen te helpen een spaargewoonte op te bouwen en vol te houden”. Ze verwijst naar proeven van onderzoeksgroep Nest Insight, waarin de deelname het hoogst was als inschrijving automatisch ging.
- SUEZ. Nieuwe medewerkers worden ingeschreven om te sparen, tenzij ze zich afmelden. Onder nieuwkomers doet 48% mee, en zij sparen gemiddeld 40 £ per maand bij een kredietcoöperatie.
- Bupa Care Services en Co-op. Beide draaiden autosave via een app met personeelsvoordelen. In de vierde maand deed 69% van de in aanmerking komende medewerkers van Bupa mee, en 67% bij Co-op.
- Saldo’s. Bij Bupa en Co-op samen was er na vier maanden gemiddeld 96 £ gespaard en na acht maanden 170 £.
Volgens de strategie wijst het onderzoek op “geen nadelig effect op pensioenbijdragen”.
Kleine potjes zijn belangrijk, omdat veel mensen er geen hebben. Uit de Financial Lives Survey 2024 van de FCA bleek dat 1 op de 10 mensen geen spaargeld had, en nog eens 1 op de 5 minder dan 1.000 £ achter de hand had voor noodgevallen. De strategie haalt ook onderzoek van de University of Bristol aan dat 2.000 £ of meer spaargeld koppelt aan een 60% lager risico dat een huishouden achterraakt met rekeningen.
De aankondiging zegt niets over rente. Hoe rente spaargeld in het algemeen laat groeien, lees je in zo werkt rente-op-rente.
In cijfers
48%nieuwkomers bij SUEZ die meedoen
69%in aanmerking komend Bupa-personeel na vier maanden
170 £gemiddeld gespaard na acht maanden
Waarom zo weinig werkgevers het aanboden
Volgens de FCA komt dat vaak door zorgen over regels. Werkgevers vroegen zich af of sparen via het salaris in strijd kon zijn met de regels voor het nationaal minimumloon, kon gelden als gereguleerde activiteit waarvoor een FCA-vergunning nodig is, of als financiële promotie kon tellen.
De verklaring van de FCA, gepubliceerd op 27 augustus 2025, gaat op elk punt in. Daarin staat dat regelingen “zo kunnen worden opgezet dat de werkgever geen gereguleerde activiteit uitvoert”, vooral als het geld naar de spaaraanbieder gaat en niet bij de werkgever blijft.
Over het minimumloon zegt de regering nu dat ze samen met bedrijven een factsheet voor werkgevers gaat maken. Die is nog niet verschenen.
Wist je dat?
Slechts 7% van de Britse werkgevers bood sparen via het salaris aan, volgens DWP-cijfers die de FCA in 2025 aanhaalde. Veel werkgevers waren bang dat het in strijd was met de minimumloonregels of een FCA-vergunning vereiste.
Wat je checkt voordat je meedoet
Dit is geen financieel advies. Dit zijn de punten die de toezichthouder zelf noemt, omgezet in vragen die je aan je werkgever kunt stellen.
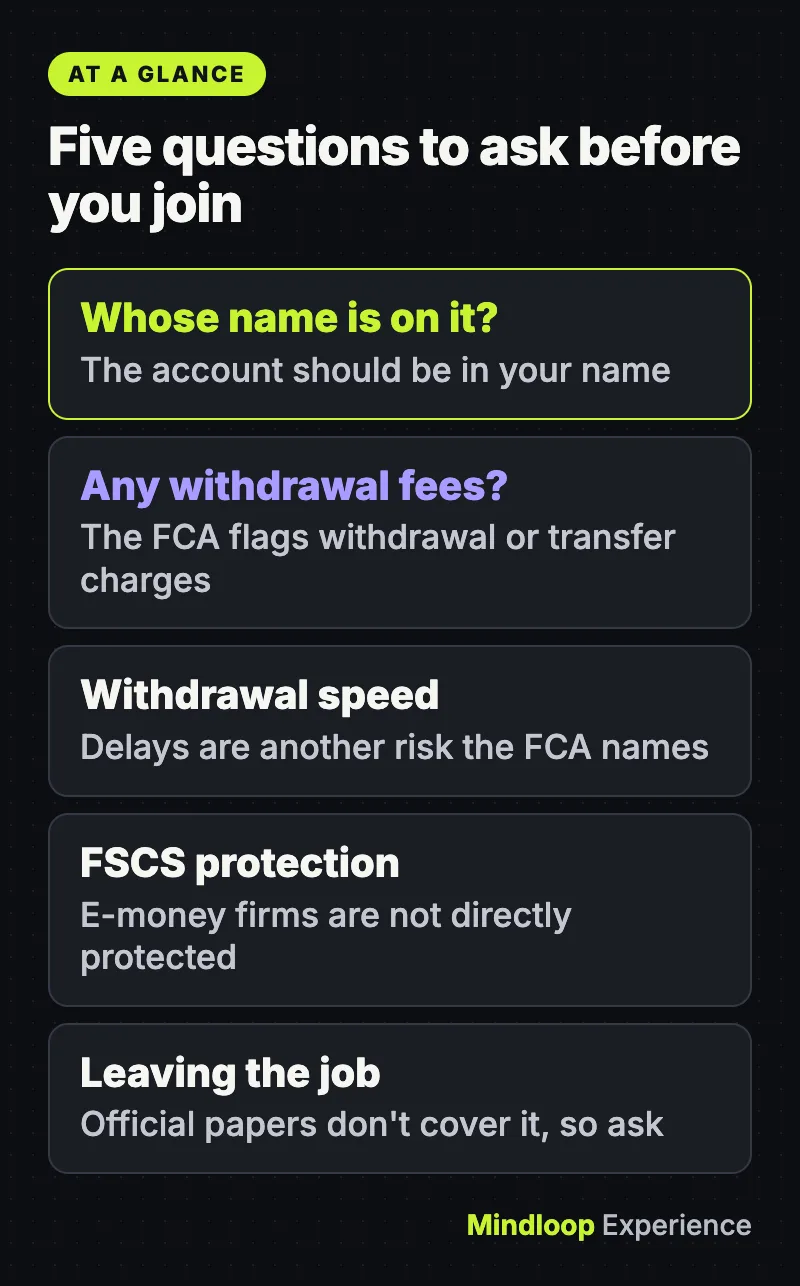
- Op wiens naam staat de rekening? De FCA vraagt werkgevers constructies te vermijden waarbij de werkgever het geld beheert of de rekening niet op naam van de werknemer staat.
- Kost het geld om bij je geld te komen? De FCA noemt kosten voor opnemen of overboeken als risico dat je moet vermijden.
- Hoe snel kun je opnemen? Vertraging is een ander risico dat de FCA noemt.
- Valt de aanbieder onder het FSCS? Volgens de FCA kan het FSCS klanten compenseren als een spaaraanbieder failliet gaat, afhankelijk van voorwaarden en limieten. Geld bij instellingen voor elektronisch geld is niet direct beschermd.
- Wat gebeurt er als je van baan wisselt? De officiële documenten zeggen daar niets over, dus vraag het na.
Spaargeld kan na verloop van tijd ook koopkracht verliezen. Lees hier hoe inflatie werkt.
Als je werkgever er geen aanbiedt
Sparen via het salaris helpt alleen mensen van wie de werkgever meedoet. De strategie wijst op een andere regeling voor mensen met een laag inkomen: Help to Save.
Die staat open voor mensen met Universal Credit die in hun laatste beoordelingsperiode een nettoloon van 1 £ of meer hadden. Je kunt 1 £ tot 50 £ per maand sparen, en de regering geeft over vier jaar een bonus van 50 pence voor elke gespaarde 1 £.
Bestaat er zoiets in de VS?
Ja, in een andere vorm. De uitleg van het Amerikaanse ministerie van Arbeid zegt dat de SECURE 2.0 Act pensioenregelingen van werkgevers toestaat een “aan het pensioen gekoppelde noodspaarrekening” toe te voegen voor planjaren die na 31 december 2023 beginnen.
Bijdragen van werknemers zijn gemaximeerd op 2.500 $, een bedrag dat met de inflatie meegroeit. Werkgevers mogen werknemers automatisch inschrijven voor maximaal 3% van het loon, en werknemers kunnen zich afmelden. Werknemers met een hoog inkomen zijn uitgesloten.
Wist je dat?
De VS heeft een eigen variant: de SECURE 2.0 Act laat pensioenregelingen van werkgevers een aan het pensioen gekoppelde noodspaarrekening toevoegen, met werknemersbijdragen tot maximaal 2.500 $.
Veelgestelde vragen
Is sparen via je salaris hetzelfde als een pensioen via je werk?
Nee. Een pensioen is voor later. Salarissparen is bedoeld voor noodgevallen en je kunt het op elk moment opnemen.
Moet ik meedoen?
Nee. Bij opt-in schrijf je je zelf in. Bij opt-out ben je ingeschreven, maar kun je stoppen.
Conclusie
Sparen via het salaris is een eenvoudig idee dat door proeven wordt ondersteund, en steeds meer grote Britse werkgevers bieden het aan. Doet jouw werkgever dat ook, stel dan de vragen hierboven voordat je je inschrijft.
Snelle quiz
Welk deel van de Britse werkgevers bood een salarisspaarregeling aan, volgens DWP-cijfers die de FCA aanhaalde?
- 48%
- 7%
- 69%
Cijfers van het Department for Work and Pensions die de FCA in 2025 aanhaalde, kwamen uit op 7% van de Britse werkgevers.
Welke manier van inschrijven gaf in de proeven van Nest Insight de hoogste deelname?
- Opt-in met een papieren formulier
- Een bonus voor vroege deelnemers
- Automatische inschrijving met de mogelijkheid je af te melden
Nest Insight zag de hoogste deelname als personeel automatisch werd ingeschreven en zich kon afmelden.
Wat geeft Help to Save over vier jaar extra voor elke gespaarde 1 £?
- Een bonus van 50 pence
- Een bonus van 1 £
- Een bonus van 50 £
De regering geeft over vier jaar een bonus van 50 pence voor elke gespaarde 1 £.
Bronnen
Links voor het laatst gecontroleerd op 15 november 2026.
- GOV.UK, “Stronger savings for hundreds of thousands of workers” (14 november 2026)
- Financial Conduct Authority, Statement on workplace savings schemes (27 augustus 2025)
- HM Treasury, Financial Inclusion Strategy (5 november 2025)
- National Coalition for Workplace Savings
- GOV.UK, Get help with savings if you’re on a low income (Help to Save)
- US Department of Labor, FAQs: Pension-Linked Emergency Savings Accounts


Schrijf een reactie