في 14 نوفمبر 2026، أعلنت الحكومة البريطانية أن BT وM&S وVeolia وHome Bargains التزمت بتقديم برامج للادخار من الراتب لموظفيها. تنقل هذه البرامج جزءًا من أجرك إلى حساب ادخار قبل أن تتاح لك فرصة إنفاقه. إليك كيف تعمل، وما تقوله الأدلة، وما الذي يجب التحقق منه قبل الانضمام إلى أحدها.
أبرز النقاط
- ستقدم BT وM&S وVeolia وHome Bargains لموظفيها برامج للادخار من الراتب، بحسب ما أعلنته الحكومة البريطانية في 14 نوفمبر 2026.
- ينقل برنامج الراتب مبلغًا تختاره من كل راتب إلى المدخرات، ويمكنك التوقف في أي وقت.
- وجدت تجارب Nest Insight أن المشاركة كانت في أعلى مستوياتها حين سُجّل الموظفون تلقائيًا مع إمكانية الانسحاب.
- قبل الانضمام، تأكد من أن الحساب باسمك، وأن السحب مجاني وسريع، وأن المزوّد مشمول بحماية FSCS.
باختصار
- يرسل برنامج الادخار من الراتب مبلغًا تختاره من كل راتب إلى حساب ادخار. ويمكنك تغيير المبلغ أو التوقف أو سحب المال في أي وقت.
- تقول الحكومة إن أكثر من نصف مليون عامل إضافي في المملكة المتحدة ستتاح لهم الآن فرصة الادخار بهذه الطريقة. كما أطلقت Tesco برنامجها الخاص.
- لا تزال هذه البرامج نادرة. فقد كان 7% فقط من أصحاب العمل في المملكة المتحدة يقدمون برنامجًا منها، وفقًا لأرقام وزارة العمل والمعاشات (Department for Work and Pensions) التي استشهدت بها هيئة السلوك المالي (Financial Conduct Authority أو FCA) في 2025.
- طريقة التسجيل مهمة. فقد وجد بحث أجرته Nest Insight أن المشاركة كانت في أعلى مستوياتها حين سُجّل الموظفون تلقائيًا مع إمكانية الانسحاب.
- إنه احتياطي للطوارئ وليس معاشًا تقاعديًا. تأكد من أن الحساب باسمك، ومن أن المزوّد مشمول بنظام تعويض الخدمات المالية (Financial Services Compensation Scheme أو FSCS).
ماذا أعلنت الحكومة
يذكر إعلان الحكومة أن BT وVeolia وM&S وHome Bargains انضمت إلى National Coalition for Workplace Savings (التحالف الوطني للادخار في مكان العمل). ويلتزم الأعضاء بتقديم ترتيب للادخار من الراتب لموظفيهم وتشجيعهم على استخدامه.
ومن الأعضاء الحاليين الذين ذكرهم الإعلان: Co-op وSUEZ وBupa وOCS وMitie وGreene King وBurger King UK وTravelodge. وتعمل Tesco مع التحالف وأطلقت برنامجها الخاص.
الأرقام تحتاج إلى قراءة متأنية. فالعنوان يشير إلى «مئات الآلاف» من العمال، بينما يقول النص إن «أكثر من نصف مليون عامل إضافي» ستتاح لهم الفرصة. ولا يُفصَّل أي من الرقمين بحسب صاحب العمل، كما أن إتاحة البرنامج لا تعني المشاركة فيه.
انبثق التحالف من استراتيجية الشمول المالي الحكومية التي نُشرت في 5 نوفمبر 2025. وبحسب موقعه، يرأسه Co-op، وتتولى تنظيمه خدمة Money and Pensions Service (MaPS) وCentre for Inclusive Money التابع لـ Nest وThe Investing and Saving Alliance (TISA).
كيف يعمل برنامج الادخار من الراتب
تشرح FCA الفكرة الأساسية في بيانها بشأن برامج الادخار في مكان العمل. إذ تذهب مبالغ متفق عليها من الراتب تلقائيًا إلى «حساب ادخار نقدي يسهل الوصول إليه». وعمليًا:
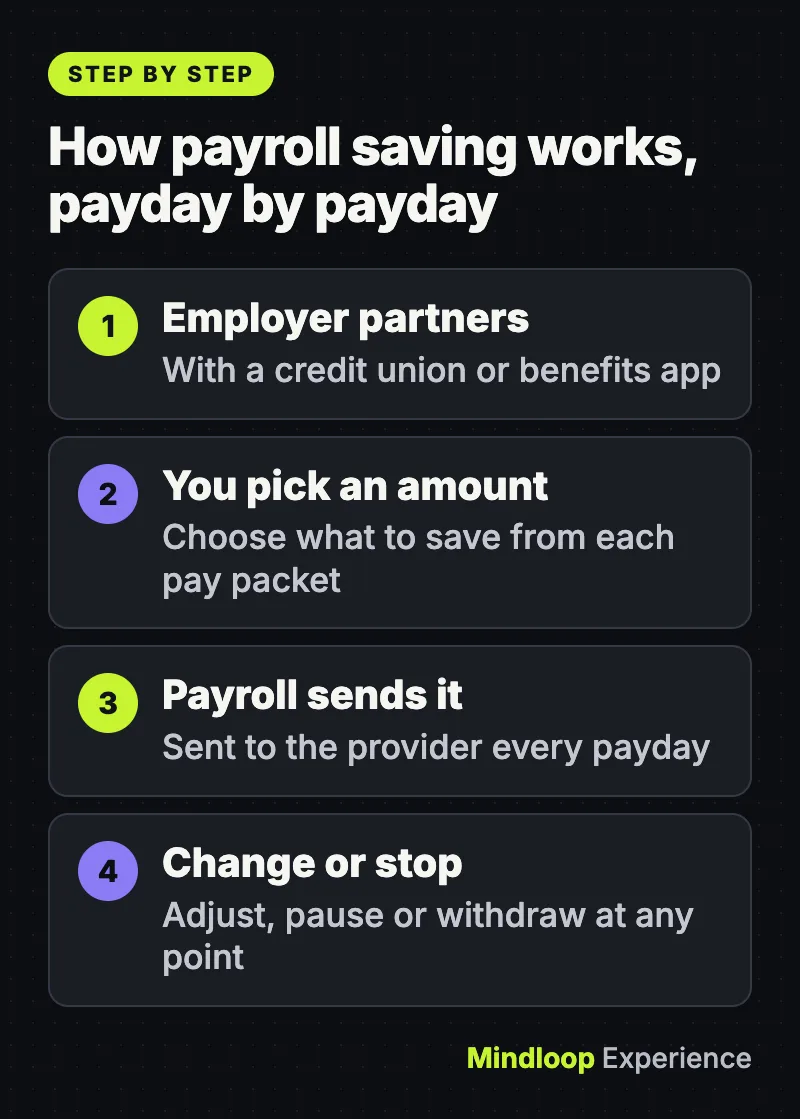
- يتعاون صاحب العمل مع مزوّد ادخار. وفي أمثلة الاستراتيجية، يكون المزوّد اتحادًا ائتمانيًا (credit union)، أو يعمل البرنامج عبر تطبيق لمزايا الموظفين.
- تختار أنت المبلغ الذي تدخره من كل راتب.
- ترسل إدارة الرواتب هذا المبلغ إلى المزوّد في كل يوم صرف للرواتب.
- يمكنك تغيير المبلغ أو التوقف في أي وقت. وتقول الحكومة إن المدخرات في هذه البرامج يمكن الوصول إليها «في أي وقت ومن دون رسوم».
هناك نسختان، والفرق بينهما مهم.
| الاشتراك الطوعي (Opt-in) | التسجيل التلقائي (Opt-out أو «autosave») | |
|---|---|---|
| كيف تنضم | تختار التسجيل بنفسك | تُسجَّل تلقائيًا ما لم ترفض |
| هل يمكنك الانسحاب؟ | نعم | نعم |
| القواعد الحالية | يعمل ضمن القواعد الحالية، بحسب FCA | سيتطلب الاستخدام الأوسع على الأرجح تحركًا من السلطات، بما في ذلك تغييرات محتملة في التشريعات |
لماذا ينجح الادخار مباشرة من الراتب
تصف استراتيجية الشمول المالي الادخار من الراتب بأنه «طريقة مُثبتة لمساعدة الناس على بدء عادة الادخار والمحافظة عليها». وتستند إلى تجارب أجرتها مجموعة الأبحاث Nest Insight، التي وجدت أن المشاركة كانت في أعلى مستوياتها حين كان التسجيل تلقائيًا.
- SUEZ. يُسجَّل الموظفون الجدد للادخار ما لم ينسحبوا. وتبلغ نسبة المشاركة بين المنضمين الجدد 48%، ويدخرون في المتوسط 40 جنيهًا إسترلينيًا شهريًا لدى اتحاد ائتماني.
- Bupa Care Services وCo-op. طبّقت الشركتان التسجيل التلقائي عبر تطبيق لمزايا الموظفين. وبحلول الشهر الرابع، كان 69% من موظفي Bupa المؤهلين و67% من موظفي Co-op المؤهلين مشاركين.
- الأرصدة. في Bupa وCo-op مجتمعتين، بلغ متوسط المدخرات 96 جنيهًا إسترلينيًا بعد أربعة أشهر و170 جنيهًا بعد ثمانية أشهر.
وتقول الاستراتيجية إن الأبحاث تشير إلى «عدم وجود أثر سلبي على مساهمات المعاشات التقاعدية».
المدخرات الصغيرة مهمة لأن كثيرين لا يملكون أي مدخرات. فقد وجد مسح Financial Lives Survey لعام 2024 الصادر عن FCA أن شخصًا من كل 10 أشخاص لا يملك مدخرات نقدية، وأن شخصًا آخر من كل 5 يملك أقل من 1,000 جنيه إسترليني يلجأ إليها في حالات الطوارئ. كما تستشهد الاستراتيجية بأبحاث من University of Bristol تربط امتلاك 2,000 جنيه إسترليني أو أكثر من المدخرات بانخفاض خطر تأخر الأسرة في سداد الفواتير بنسبة 60%.
لا يذكر الإعلان أسعار الفائدة. ولمعرفة كيف تنمو المدخرات بالفائدة عمومًا، اطّلع على كيف تعمل الفائدة المركبة.
بالأرقام
48%من المنضمين الجدد في SUEZ يشاركون
69%من موظفي Bupa المؤهلين بحلول الشهر الرابع
170 جنيهًامتوسط المدخرات بعد ثمانية أشهر
لماذا كان عدد قليل من أصحاب العمل يقدمه
تقول FCA إن السبب غالبًا هو القلق من القواعد. فقد تساءل أصحاب العمل عمّا إذا كان الادخار من الراتب قد يخالف قواعد الحد الأدنى الوطني للأجور، أو يُعد نشاطًا خاضعًا للتنظيم يحتاج إلى ترخيص من FCA، أو يُعتبر ترويجًا ماليًا.
يجيب بيان FCA، الذي نُشر في 27 أغسطس 2025، عن كل نقطة. ويقول إن البرامج «يمكن هيكلتها بطريقة لا تتضمن قيام صاحب العمل بنشاط خاضع للتنظيم»، لا سيما حين يذهب المال إلى مزوّد الادخار ولا يحتفظ به صاحب العمل.
وبخصوص الحد الأدنى للأجور، تقول الحكومة الآن إنها ستعمل مع الشركات على إعداد نشرة معلومات لأصحاب العمل. ولم تُنشر بعد.
هل تعلم؟
كان 7% فقط من أصحاب العمل في المملكة المتحدة يقدمون الادخار من الراتب، وفقًا لأرقام DWP التي استشهدت بها FCA في 2025. وكان كثيرون يخشون أن يخالف ذلك قواعد الحد الأدنى للأجور أو أن يحتاج إلى ترخيص من FCA.
ما يجب التحقق منه قبل الانضمام
هذه ليست نصيحة مالية. إنها النقاط التي تنبّه إليها الجهة الرقابية نفسها، وقد حوّلناها إلى أسئلة يمكنك طرحها على صاحب العمل.
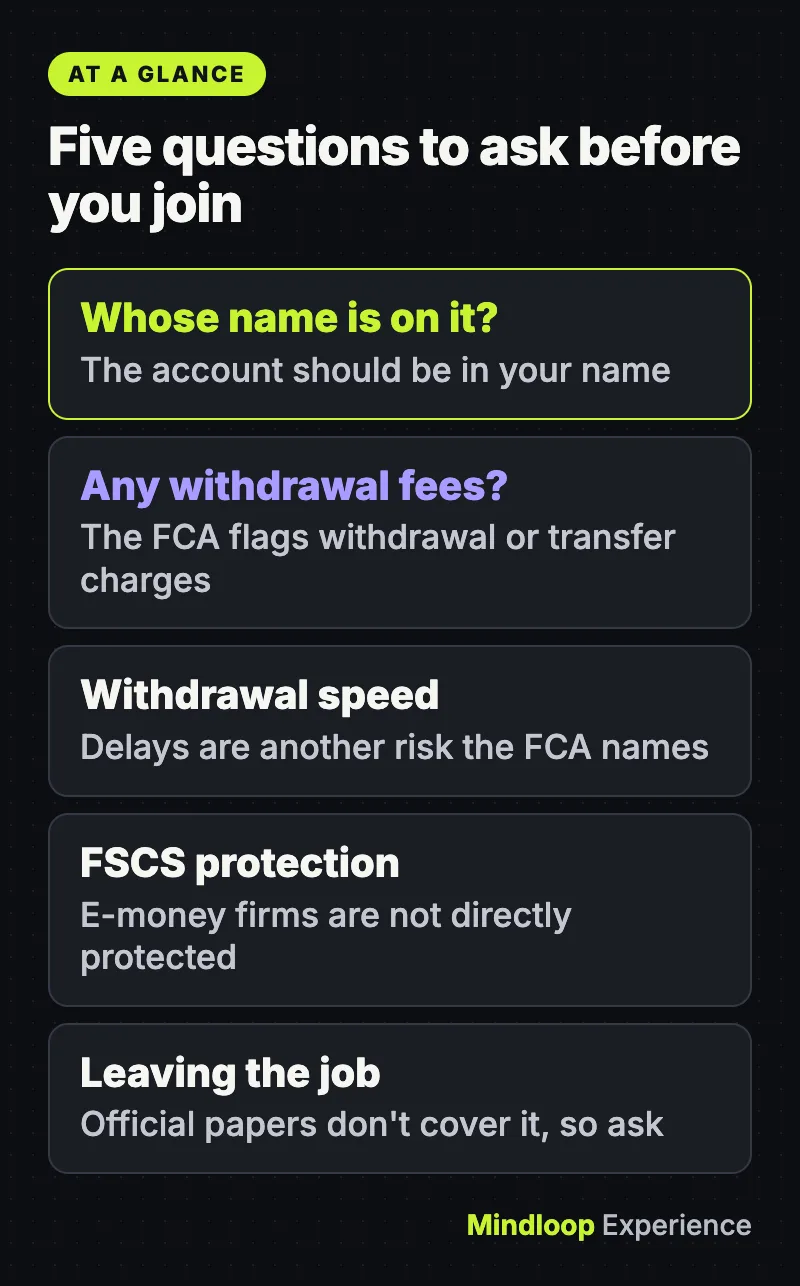
- باسم مَن الحساب؟ تطلب FCA من أصحاب العمل تجنّب الترتيبات التي يحتفظ فيها صاحب العمل بالمال أو لا يكون فيها الحساب باسم الموظف.
- هل توجد رسوم للحصول على أموالك؟ تُدرج FCA رسوم السحب أو التحويل ضمن المخاطر التي يجب تجنبها.
- ما مدى سرعة السحب؟ التأخير خطر آخر تذكره FCA.
- هل المزوّد مشمول بحماية FSCS؟ تقول FCA إن FSCS قد يعوّض العملاء إذا تعثّر مزوّد الادخار، وفقًا لشروط الأهلية والحدود. أما الأموال المحفوظة لدى مؤسسات النقود الإلكترونية فليست محمية مباشرة.
- ماذا يحدث إذا تركت عملك؟ لا تتناول الوثائق الرسمية ذلك، فاسأل عنه.
كما قد تفقد المدخرات النقدية قوتها الشرائية بمرور الوقت. إليك كيف يعمل التضخم.
إذا لم يقدّم صاحب عملك برنامجًا كهذا
لا يفيد الادخار من الراتب إلا من يشارك صاحب عمله فيه. وتشير الاستراتيجية إلى برنامج آخر لذوي الدخل المنخفض: Help to Save.
وهو متاح لمن يتلقّون Universal Credit وكان أجرهم الصافي 1 جنيه إسترليني أو أكثر في آخر فترة تقييم. يمكنك ادخار من 1 إلى 50 جنيهًا إسترلينيًا شهريًا، وتضيف الحكومة مكافأة قدرها 50 بنسًا عن كل 1 جنيه تدخره على مدى أربع سنوات.
هل يوجد شيء مشابه في الولايات المتحدة؟
نعم، بصيغة مختلفة. يوضح دليل وزارة العمل الأمريكية أن قانون SECURE 2.0 Act يسمح لخطط التقاعد في أماكن العمل بإضافة «حساب ادخار للطوارئ مرتبط بالمعاش» لسنوات الخطة التي تبدأ بعد 31 ديسمبر 2023.
مساهمات الموظفين محددة بسقف 2,500 دولار، وهو رقم يُعدَّل وفقًا للتضخم. ويجوز لأصحاب العمل تسجيل العمال تلقائيًا بنسبة تصل إلى 3% من الأجر، ويمكن للعمال الانسحاب. ويُستثنى الموظفون ذوو الأجور المرتفعة جدًا.
هل تعلم؟
للولايات المتحدة نسختها الخاصة: يسمح قانون SECURE 2.0 Act لخطط التقاعد في أماكن العمل بإضافة حساب ادخار للطوارئ مرتبط بالمعاش، مع سقف لمساهمات الموظفين قدره 2,500 دولار.
أسئلة شائعة
هل الادخار من الراتب هو نفسه معاش العمل التقاعدي؟
لا. المعاش مخصص للتقاعد. أما مدخرات الراتب فمخصصة للطوارئ ويمكن سحبها في أي وقت.
هل يجب عليّ الانضمام؟
لا. في برنامج الاشتراك الطوعي تختار التسجيل بنفسك. وفي برنامج التسجيل التلقائي تُسجَّل لكن يمكنك الانسحاب.
الخلاصة
الادخار من الراتب فكرة بسيطة تدعمها نتائج التجارب، ويقدمها الآن عدد أكبر من كبار أصحاب العمل في المملكة المتحدة. وإذا كان صاحب عملك منهم، فاطرح الأسئلة أعلاه قبل التسجيل.
اختبار سريع
ما نسبة أصحاب العمل في المملكة المتحدة الذين قدّموا برنامجًا للادخار من الراتب، وفقًا لأرقام DWP التي استشهدت بها FCA؟
- 48%
- 7%
- 69%
حددتها أرقام Department for Work and Pensions التي استشهدت بها FCA في 2025 بنسبة 7% من أصحاب العمل في المملكة المتحدة.
أي طريقة تسجيل حققت أعلى مشاركة في تجارب Nest Insight؟
- الاشتراك الطوعي عبر استمارة ورقية
- مكافأة للمنضمين الأوائل
- التسجيل التلقائي مع إمكانية الانسحاب
وجدت Nest Insight أن المشاركة كانت في أعلى مستوياتها حين سُجّل الموظفون تلقائيًا مع إمكانية الانسحاب.
ماذا يضيف Help to Save عن كل 1 جنيه تدخره على مدى أربع سنوات؟
- مكافأة قدرها 50 بنسًا
- مكافأة قدرها 1 جنيه
- مكافأة قدرها 50 جنيهًا
تضيف الحكومة مكافأة قدرها 50 بنسًا عن كل 1 جنيه تدخره على مدى أربع سنوات.
المصادر
آخر تحقق من الروابط في 15 نوفمبر 2026.
- GOV.UK, “Stronger savings for hundreds of thousands of workers” (14 نوفمبر 2026)
- Financial Conduct Authority, Statement on workplace savings schemes (27 أغسطس 2025)
- HM Treasury, Financial Inclusion Strategy (5 نوفمبر 2025)
- National Coalition for Workplace Savings
- GOV.UK, Get help with savings if you’re on a low income (Help to Save)
- US Department of Labor, FAQs: Pension-Linked Emergency Savings Accounts


اكتب ردًّا