一个寒冷的周二,锅炉罢工了。汽车没通过年检(英国的 MOT)。合同比约定的早一个月结束。这些事单独看都不算灾难,但如果你唯一的付款方式是一张还不清的信用卡,每一件都会变成危机。
要点速览
- 应急基金是专门留给意外开支的现金,让一次性的冲击不会变成长期债务。
- MoneyHelper 的经验法则是三到六个月的必要开支,但更小的起步目标同样有帮助。
- 把它放在一个单独的、有存款保障、可随时取用的储蓄账户里,不要放在投资里,也不要放在日常活期账户里。
- 如果你背着高息债务,先攒一小笔缓冲金,再还清债务,然后回到完整目标。
应急基金是一种朴实无华的解决办法:专门为意外留出的现金。本指南介绍目标金额该定多少(如果全额看起来遥不可及,也有更小的起步目标)、钱放在哪里、预算紧张时如何攒,以及它和还债如何兼顾。
应急基金是做什么用的
美国消费者金融保护局(CFPB)将应急基金定义为专门为计划外开支或财务紧急情况预留的现金储备,例如修车、修房、医疗账单或收入中断。
目的是防止一次性的冲击演变成长期债务。CFPB 指出,难以从财务冲击中恢复的人往往依赖信用卡或贷款;如果你借钱应付紧急情况,利息和手续费可能让成本远超最初的账单。
有多少人拥有应急基金
在美国,美联储于 2026 年 5 月发布的 Economic Well-Being of U.S. Households in 2025 报告基于 2025 年 10 月对近 13,000 名成年人的调查,发现:
- 63% 的成年人会完全用现金或等价物(包括在下一期账单全额还清的信用卡)支付一笔 400 美元的意外开支。这一比例多年来几乎没有变化。
- 12% 表示无论用什么方式都付不起 400 美元的开支。
- 15% 会刷信用卡然后分期慢慢还,这是最常见的应对办法。
- 55% 已在“以备不时之需”的基金里存够三个月的开支,低于 2021 年 59% 的高点。
- 18% 表示,目前仅靠储蓄能应付的最大一笔紧急开支不到 100 美元。
同一份报告发现,习惯与抗风险能力之间关系密切。月底总有结余的成年人中,86% 存有三个月的开支;从来没有结余的人中,这一比例只有 13%。
数字速览
63%能用现金支付 400 美元
12%完全付不起 400 美元
55%存有三个月开支
应该存多少?
完整目标:三到六个月的必要开支
英国政府支持的指导服务 MoneyHelper 表示,一个不错的经验法则是把三到六个月的必要开支存在可随时取用的储蓄账户里。它举的例子是:如果你每月在房租或房贷、食物、取暖以及其他必需品上花 £1,000,那么目标可以定在 £3,000 到 £6,000。
注意“必要”这个词。你要按紧巴巴的月份做预算,而不是正常月份,所以把外卖、度假和可以暂停的订阅都排除在外。MoneyHelper 提醒,你需要的不只是维修费:如果失业或经历分手,你会希望有足够的钱给自己留出恢复的时间。
CFPB 表示,合适的金额取决于你的具体情况。粗略来说,如果你收入不稳定、是自雇人士、是家里唯一的收入来源,或者有需要抚养的人,选择区间上限更合理。
感觉够得着的起步目标
三个月的必要开支看起来像一座大山,所以把它分成几个阶段:
- 你常见的一笔意外账单。CFPB 建议想一想你过去最常遇到的意外开支以及它们花了多少钱。如果修车或修锅炉通常要 £400 左右,那就是你的第一个目标。出于同样的原因,美联储的“400 美元问题”也是一个有用的参照。
- 一个月的必要开支。足以应付工资晚发或两份工作之间的短暂空档。
- 三个月的必要开支。美联储的调查把它视为衡量财务抗风险能力的常用标准。
- 六个月,如果你的情况需要的话。
每个阶段本身都有用。正如 MoneyHelper 所说,当你需要支付意料之外的开支时,存下的任何金额都会有帮助。

钱放在哪里
应急基金有三项任务:必须安全、能迅速取用,并且稍微“眼不见”,免得你把它花在非紧急的事情上。这就排除了可能恰好在你需要用钱时贬值的投资,也不建议把钱留在日常活期账户里。
单独的、有保障的、方便取用的储蓄账户
对大多数人来说,这是最好的去处。CFPB 称银行或信用合作社通常被视为存钱最安全的地方之一,并建议为这笔钱开设专门账户。它也提到家中现金或预付卡可以作为选项,但提醒现金可能丢失、被盗或损毁。
确认账户受存款保障计划保护:
- 美国银行:FDIC 为存款提供保险,额度为每位存款人、每家 FDIC 承保银行、每种账户所有权类别 250,000 美元,储蓄账户和货币市场存款账户均在保障范围内。
- 美国信用合作社:NCUA 的 Share Insurance Fund 为联邦承保信用合作社的单一所有人账户提供最高 250,000 美元的保障。
- 英国银行、建房互助协会和信用合作社:金融服务补偿计划(FSCS)为每位合资格人士、每家机构提供最高 £120,000 的保护。该上限于 2025 年 12 月 1 日从 £85,000 上调。联名账户每人最高保障 £120,000。
英国有个需要注意的地方:有些品牌属于同一银行集团,共用一张银行牌照。FSCS 把它们视为同一家银行,因此 £120,000 的上限按所有品牌合计计算。你可以在金融行为监管局(Financial Conduct Authority)的登记册上查询。对大多数应急基金来说,这一上限远高于账户余额,但如果你在同一集团存有大额储蓄,就需要留意。
随时取用还是提前通知?
MoneyHelper 的建议明确说的是随时取用。通知账户要求取款前等待,定期账户会把钱锁住,而 30 天或 95 天的等待会让应急基金失去意义。有了一笔扎实的随时取用缓冲金后,有些人会把第二层放进通知账户,但第一层应当当天就能取到。
比较账户时看 AER(英国)或 APY(美国),我们关于复利如何运作的解读文章对此有详细说明。FDIC 公布的储蓄账户全国平均利率截至 2026 年 10 月为 0.38%,所以选账户前比较一下利率很划算。
你知道吗?
一些英国品牌共用同一张银行牌照,因此 FSCS 把它们视为一家银行,£120,000 的保障上限按所有品牌合计计算。
如何一步步建立
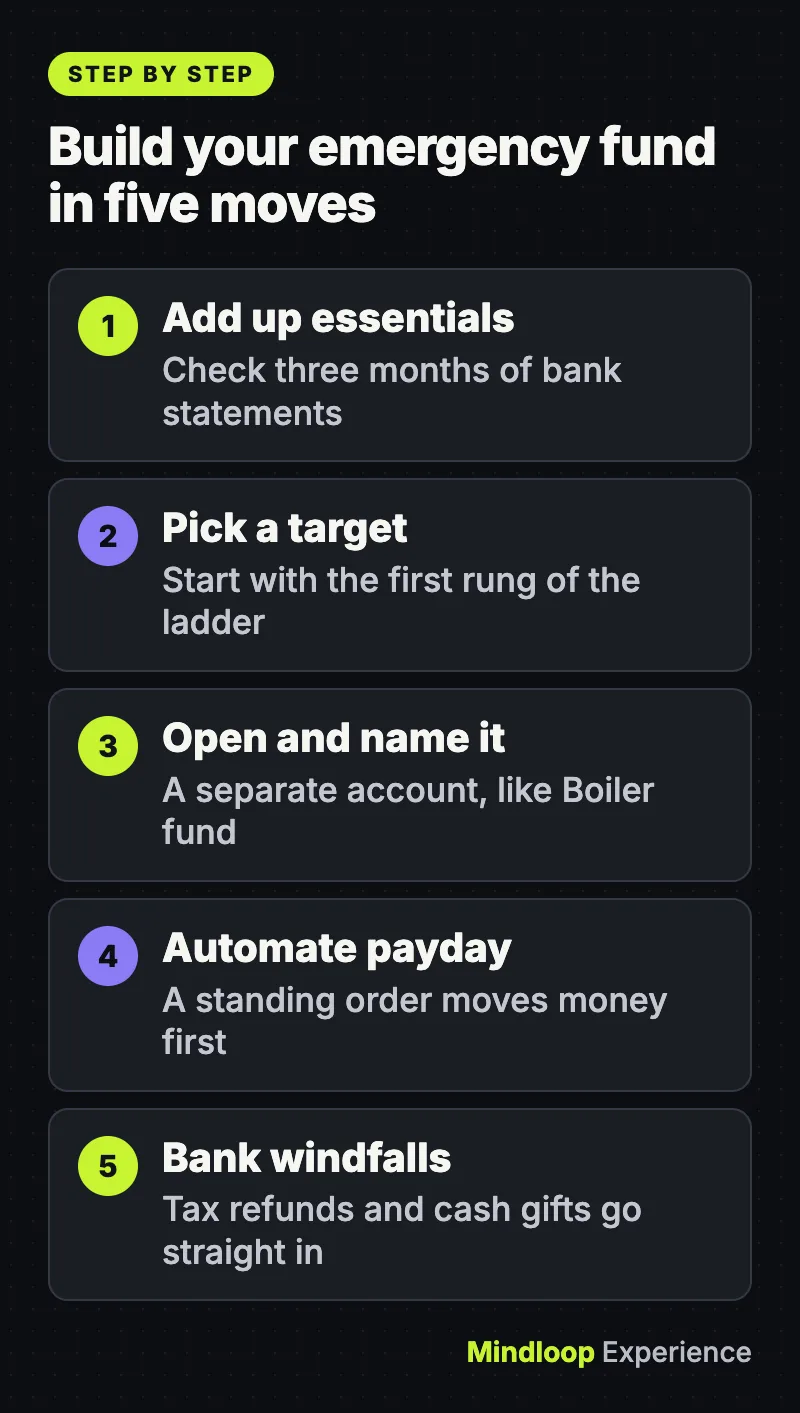
- 算出每月必要开支。把房租或房贷、能源、水费、市政税或房产税、食物、交通、保险、话费和债务最低还款加起来。过去三个月的银行流水比你的记忆更可靠。
- 选定第一个目标。参考上面的起步阶梯。
- 开一个单独账户并给它起个名字。“锅炉基金”或“仅限紧急情况”比“储蓄 2”更难让人下手挪用。
- 设置自动转账。CFPB 称定期转账是持续储蓄最简单的方法之一。在发薪日设置定期转账,让钱在你花掉之前就转走。如果雇主允许,你可以把工资分到两个账户。
- 从小额开始,保持规律。MoneyHelper 表示,小额而规律的储蓄往往更有效,胜过偶尔存一大笔,因为你能养成习惯又不会负担过重。每周 £25,一年就是 £1,300。
- 把意外之财存起来。CFPB 建议把退税或现金礼物的全部或部分直接存入基金。
- 利用你符合条件的政府补贴。在英国,Help to Save 让部分领取 Universal Credit 的人每月存 £1 到 £50,并在四年内每存 £1 获得 50 便士的奖励。
- 记录进度。CFPB 建议定期检查进展,并在达到里程碑时庆祝一下。
如果手头非常紧,CFPB 还建议审视一下现金流:一些债权人,如房东、公用事业公司和发卡机构,可能允许你调整还款日期,让账单与发薪日更好地对齐。
什么时候用(什么时候不用)
趁冷静时提前定好规则。CFPB 建议为什么算紧急情况制定准则,并始终坚持。一个好的检验标准是:这笔开支是否必要、紧急且出乎意料?冬天锅炉坏了,符合;新电视打折,不符合。圣诞节和车险续保都是可预见的,应该放进单独的储蓄罐。
真正的紧急情况发生时,放心使用这笔基金,不必内疚。CFPB 的建议很简单:用掉了,就努力再攒回来。
先建应急基金还是先还债?
这时候就要算账了。据美联储数据,2026 年第三季度,美国被收取利息的信用卡账户平均利率为 22.36%。利率只有几个百分点的储蓄账户根本追不上,所以用来还这笔债的每一英镑或每一美元,通常对你的帮助大得多。我们的复利指南展示了高息余额滚雪球的速度有多快。
MoneyHelper 对此说得很直接。如果你有信用卡债务、未经授权的透支、发薪日贷款(payday loans)、上门信贷或房贷拖欠,它表示从长远看,先还清这些会更省钱。如果你房贷按时还款,其他借贷成本低、属临时性或在可控范围内,它建议继续充实应急基金。
一个务实的折中办法是两手都抓:先攒一小笔起步缓冲金,让下一次意外不必刷卡,然后把其余的钱全部投向高息债务,还清后再回到三到六个月的完整目标。没有任何缓冲,每一次紧急情况都会让你努力偿还的债务越滚越多。
你知道吗?
2026 年第三季度,美国被收取利息的信用卡账户平均利率为 22.36%,远高于储蓄账户的收益。
常见问题
一般不应该。投资可能贬值,而且可能恰好在你需要用钱的时候。CFPB 强调应急基金应当安全且便于取用,这就是为什么通常把它放在有保障的储蓄账户里。
并不能。借钱可以暂时救急,但 CFPB 警告,利息和手续费可能让一次紧急情况的成本远超最初的账单。
两种都行,只要你们对什么算紧急情况达成一致。在英国,FSCS 对联名账户每位合资格人士最高保障 £120,000,所以共同基金同样受到保护。
照样开始。MoneyHelper 表示,尽可能规律地能存多少存多少,效果会大不一样,而规律的习惯以后也更容易扩大。
本文解释的是一般原则,不构成个人理财建议。如果你正为债务所困,可以向政府支持的服务机构寻求免费、保密的帮助,例如英国的 MoneyHelper,它可以为你推荐债务顾问。
小测验
MoneyHelper 建议应急基金的经验法则是什么?
- 一周的工资
- 一整年的全部开支
- 三到六个月的必要开支
MoneyHelper 表示,一个不错的经验法则是在可随时取用的账户里存三到六个月的必要开支。
按本指南的说法,应急基金通常应该放在哪里?
- 有保障、可随时取用的储蓄账户
- 股票基金
- 95 天通知账户
它必须安全且能迅速取用,所以通常放在单独的、有保障、方便取用的储蓄账户里。
FSCS 对每位合资格人士、每家机构的保障额度是多少?
- £85,000
- £120,000
- £1,000
FSCS 上限于 2025 年 12 月 1 日从 £85,000 上调至 £120,000。
资料来源
链接最后检查于 2026 年 11 月 15 日。
- An essential guide to building an emergency fund | Consumer Financial Protection Bureau
- Federal Reserve: Economic Well-Being of U.S. Households in 2025
- MoneyHelper: Three to six months’ essential outgoings
- Understanding Deposit Insurance | FDIC.gov
- Share Insurance Coverage | NCUA
- See how FSCS protects banks, building societies and credit unions | FSCS
- National Rates and Rate Caps – October 2026 | FDIC.gov
- Get help with savings if you’re on a low income (Help to Save): How it works – GOV.UK
- Federal Reserve Board – Consumer Credit – G.19


写评论