Vous appuyez sur « Send » pour payer le loyer, l’appli tourne dans le vide et le paiement reste là, « pending » (en attente). Le lundi 16 novembre 2026, des milliers de clients de Chase, Bank of America, Wells Fargo, U.S. Bank et d’autres grandes banques américaines ont vécu la même chose au même moment.
À retenir
- Le 16 novembre 2026, des milliers de clients de Chase, Bank of America, Wells Fargo et d’autres banques américaines ont signalé des problèmes sur Downdetector ; Chase a évoqué un problème technique, pas une cyberattaque.
- Zelle a affirmé que son réseau fonctionnait ; les retards venaient des banques, car Zelle transfère l’argent entre comptes bancaires sans jamais le détenir.
- Ne renvoyez pas un paiement bloqué, faites des captures d’écran et réglez toute urgence par un autre moyen que vous pouvez vérifier.
- Si l’argent n’arrive pas au bon endroit, signalez-le par écrit à votre banque ; la Regulation E fixe le délai de 60 jours et les délais d’enquête de la banque.
Ce guide revient sur ce qui s’est passé, puis détaille l’ordre des démarches quand un virement, un paiement Zelle ou un dépôt reste bloqué pendant une panne bancaire. Il présente aussi vos droits si l’argent se retrouve au mauvais endroit. Il s’agit d’informations générales, pas de conseils financiers ou juridiques.
Ce qui s’est passé le 16 novembre
Les signalements sur Downdetector, le site de suivi des pannes, ont commencé à grimper lundi matin avant d’exploser dans l’après-midi. À 14 h (heure de l’Est), près de 4 800 utilisateurs avaient signalé des problèmes avec Chase, plus que pour toute autre banque, selon CBS News. Newsweek a recensé plus de 1 300 signalements pour Bank of America, plus de 640 pour Wells Fargo, plus de 600 pour U.S. Bank et plus de 250 pour Capital One à peu près au même moment. Il s’agit de signalements d’utilisateurs, pas de pannes confirmées.
Voici ce qu’ont déclaré les entreprises :
- Chase : « En raison d’un problème technique, certaines transactions prennent plus de temps que d’habitude, mais les clients ont toujours accès à leurs comptes et à leurs fonds. » Un porte-parole a déclaré à Newsweek qu’il s’agissait d’« un problème technique, sans lien avec la cybersécurité ». Certains clients ont vu ce message dans l’appli : « Some services aren’t available. We’re working on them. Please try back later. » (Certains services sont indisponibles. Nous y travaillons. Veuillez réessayer plus tard.)
- Wells Fargo : son site évoquait des « problèmes techniques, mais nous travaillons à les résoudre le plus rapidement possible », a rapporté ABC News. L’avis a ensuite été retiré.
- U.S. Bank : « Les systèmes de U.S. Bank ne sont pas directement touchés. Toutefois, les clients qui tentent d’envoyer ou de recevoir des paiements Zelle avec un autre établissement financier peuvent subir des retards. »
- Zelle : un porte-parole a déclaré à Newsweek : « Zelle n’est pas en panne. Zelle fonctionne normalement. » L’entreprise a ajouté qu’« un problème au sein des établissements financiers retarde peut-être les paiements Zelle de certains de leurs clients ».
- PNC a indiqué ne pas être directement touchée. Citi a déclaré « surveiller la situation de près, de manière proactive », selon Newsweek.
- La Réserve fédérale : ses systèmes, y compris les virements ACH qu’elle traite entre banques, fonctionnaient normalement d’après son site, a rapporté ABC News.
Les clients ont signalé des problèmes de connexion, de soldes, de virements, de virements télégraphiques et, chez Bank of America, de distributeurs automatiques, selon CBS News. Un client de Chase a raconté à CBS qu’il n’avait pas pu déposer un chèque dans une agence de Dallas. Ces pannes sont survenues quelques jours après la panne de Microsoft 365, mais aucune banque n’a établi de lien entre les deux. À 16 h (heure de l’Est) le 16 novembre, aucune banque n’avait communiqué de cause autre qu’un « problème technique » ni d’heure de rétablissement complet.
Mise à jour du 17 novembre 2026 : Chase a désormais donné une cause. « JPMorgan Chase a connu un problème temporaire lié à un bug logiciel dans un système matériel sur site ; il n’est pas lié à la cybersécurité », a déclaré son porte-parole Joe Evangelisti à l’Associated Press. Selon lui, le problème ne concernait que Chase : « d’autres banques ont pu être touchées par la lenteur des transactions uniquement dans la mesure où elles étaient partie prenante d’une transaction avec nous ». L’AP a rapporté que Bank of America et Citigroup ne rencontraient pas de problèmes avec leurs propres services bancaires, et que le propriétaire de Zelle, Early Warning Services, assurait que le réseau Zelle était pleinement opérationnel. Lors de la dernière mise à jour de l’AP, Chase disait travailler au rétablissement des services sans avoir donné d’heure de rétablissement complet.
En chiffres
4 800signalements Chase ou presque à 14 h (heure de l’Est)
60 jourspour signaler une erreur après votre relevé
15 joursle délai de réponse de la plupart des entreprises à une plainte CFPB
Pourquoi Zelle « n’était pas en panne » alors que votre paiement était bloqué
Zelle ne détient pas d’argent. « Les consommateurs n’ont pas de compte Zelle distinct, et Zelle ne détient pas les fonds des consommateurs », a déclaré un porte-parole à CBS News. Un paiement Zelle passe de votre banque à celle de l’autre personne : si les systèmes de l’une ou l’autre banque flanchent, le paiement attend. L’opérateur de Zelle, Early Warning Services, appartient à des banques, dont Bank of America, Capital One, JPMorgan Chase, PNC, Truist, U.S. Bank et Wells Fargo.
Le saviez-vous ?
L’opérateur de Zelle, Early Warning Services, appartient à des banques, dont Bank of America, JPMorgan Chase et Wells Fargo.
Que faire maintenant, étape par étape
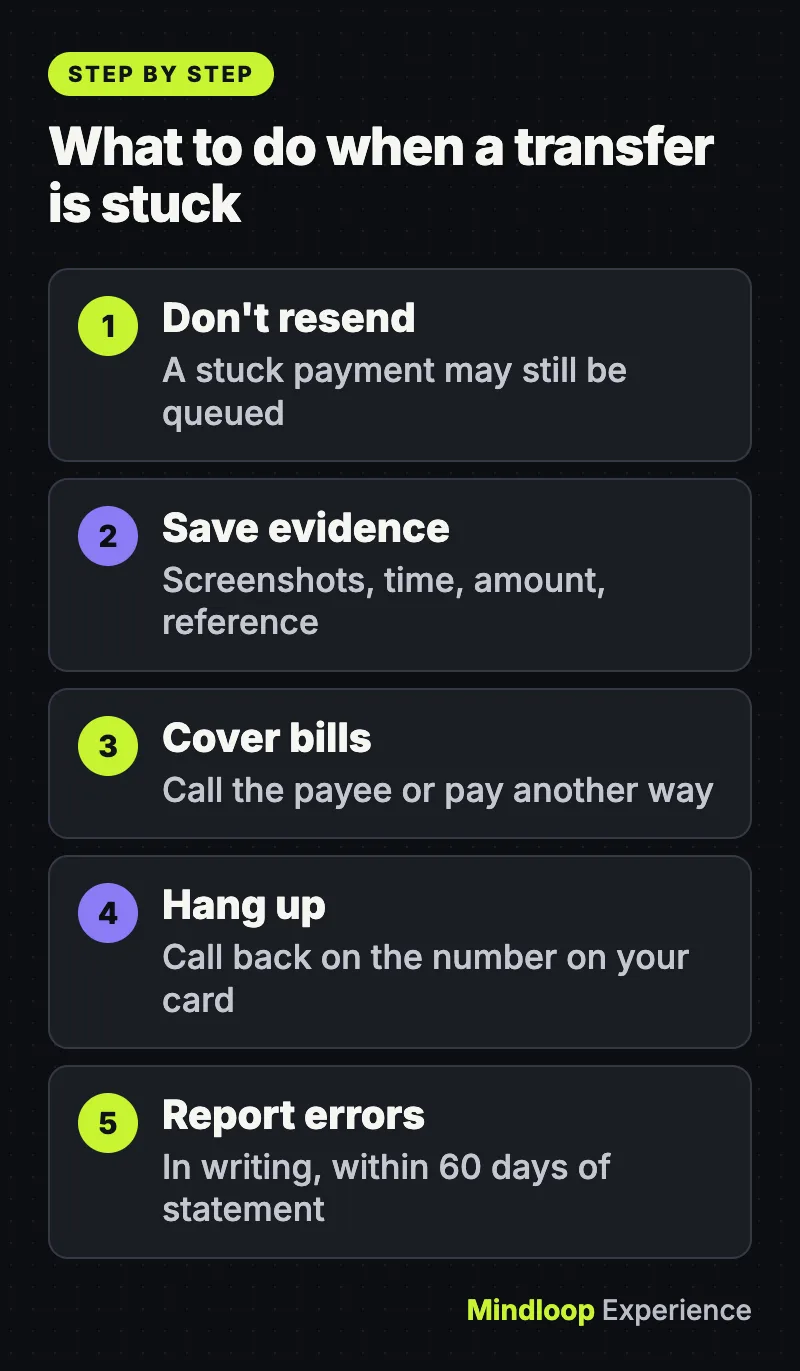
1. N’envoyez pas le même paiement une deuxième fois
Un paiement qui semble bloqué peut encore être en file d’attente. Si vous le renvoyez et que les deux passent, vous avez payé deux fois. La FTC prévient que envoyer de l’argent via une appli de paiement revient à envoyer des espèces : « il est très difficile de le récupérer ». Attendez que votre banque annonce le rétablissement du service, puis vérifiez vos opérations avant de réessayer.
2. Consultez les canaux officiels, pas les rumeurs
Rendez-vous sur l’appli, le site ou les comptes officiels de votre banque sur les réseaux sociaux pour voir les avis d’incident. Downdetector est utile pour constater que vous n’êtes pas seul, mais il compte les plaintes, pas les causes. Pour les systèmes interbancaires, la Réserve fédérale publie une page d’état des services pour FedACH, FedNow et Fedwire.
3. Conservez les preuves
Faites des captures d’écran du paiement en attente, de tout message d’erreur et de votre solde. Notez :
- la date et l’heure de l’envoi
- le montant et le destinataire
- tout numéro de confirmation ou de référence
Ce sont les informations dont une banque a besoin si vous signalez une erreur plus tard. Selon les règles fédérales, un signalement d’erreur doit vous identifier, ainsi que votre compte, expliquer pourquoi vous pensez qu’il y a une erreur et indiquer si possible le type, la date et le montant (12 CFR 1005.11).
4. Couvrez tout ce qui doit être payé aujourd’hui
Si une facture, un loyer ou une échéance ne peut pas attendre, appelez la personne ou l’entreprise à qui vous devez de l’argent. Parlez-lui de la panne et demandez un court délai, ou payez par un autre moyen que vous pouvez vérifier, comme une carte de crédit ou en personne. Demandez une confirmation écrite (un e-mail suffit). Si c’est un salaire en retard qui pose problème, notre guide sur la panne de Workday explique quoi demander à votre employeur.
5. Méfiez-vous de « votre banque » quand elle vous appelle
Les pannes sont une couverture idéale pour les escrocs. Une arnaque Zelle courante consiste à se faire passer pour votre banque et à vous guider pour transférer de l’argent vers un compte « sécurisé » qui leur appartient en réalité, selon la FTC. Votre banque ne vous contactera jamais pour vous demander de transférer de l’argent ou de communiquer des codes. Raccrochez et appelez le numéro inscrit au dos de votre carte. Les mêmes règles valent pour les SMS et les e-mails : notre guide sur les avis de fuite de données montre comment vérifier un message avant d’agir.
6. Revérifiez votre compte dans les jours qui suivent
Une fois le service rétabli, recherchez :
- des débits ou virements en double
- un paiement marqué comme envoyé que l’autre personne n’a jamais reçu
- un solde erroné, un dépôt manquant ou des frais dus au retard
7. Signalez rapidement une véritable erreur, par écrit
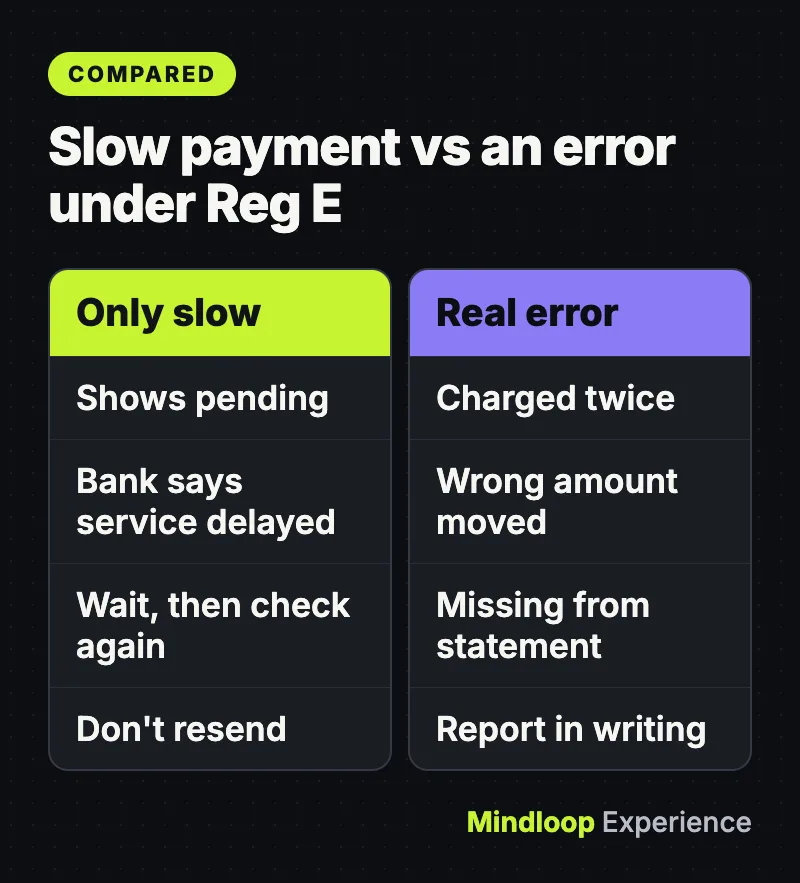
Un paiement simplement lent n’est pas clairement une « erreur ». La Regulation E considère en revanche comme des erreurs : un virement incorrect depuis ou vers votre compte, un virement absent de votre relevé et une erreur comptable de la banque. Ces règles couvrent les transferts électroniques de fonds depuis un compte personnel : les transferts que vous lancez depuis un terminal, un téléphone ou un ordinateur, y compris les paiements par carte de débit, les retraits aux distributeurs et les virements de salaire. Elles ne couvrent pas les chèques ni les virements télégraphiques envoyés via Fedwire ou des systèmes similaires (12 CFR 1005.3) ; dans ces cas, demandez à votre banque quelle procédure de contestation s’applique.
Signalez-la dès que vous la constatez. Selon le 12 CFR 1005.11, votre signalement est couvert si la banque le reçoit dans les 60 jours suivant l’envoi du relevé où le problème apparaît pour la première fois. Le CFPB explique le calendrier :
- La banque dispose en général de 10 jours ouvrés pour enquêter (20 si le compte a moins de 30 jours).
- Si elle a besoin de plus de temps, elle doit en général créditer temporairement votre compte pendant la poursuite de l’enquête. Elle dispose alors de 45 jours pour régler le litige, voire jusqu’à 90 dans certains cas.
- Si vous avez signalé l’erreur par téléphone et que la banque demande une confirmation écrite, envoyez-la dans les 10 jours ouvrés, sinon la banque n’est pas tenue d’accorder le crédit temporaire.
Problèmes courants et solutions
| Problème | Que faire |
|---|---|
| Le paiement Zelle affiche « pending » (en attente) | Ne le renvoyez pas. Attendez que votre banque rétablisse le service, puis vérifiez s’il est passé. |
| Le paiement apparaît comme envoyé, mais l’autre personne n’a rien reçu | Demandez-lui de consulter les avis de sa propre banque. C’est peut-être sa banque qui a du retard. |
| Débité deux fois après la panne | Signalez-le par écrit à votre banque comme une erreur et gardez vos captures d’écran. |
| Le distributeur a délivré un montant erroné | Appelez immédiatement votre banque, ainsi que le propriétaire du distributeur s’il s’agit d’une autre banque. Gardez le ticket (CFPB). |
| Frais de retard parce qu’un paiement a été retardé | Demandez à l’entreprise d’y renoncer en invoquant la panne, et demandez à votre banque une confirmation écrite du retard. |
Quand demander conseil
Passez à l’étape supérieure si votre banque ne corrige pas une erreur manifeste, ne respecte pas les délais ci-dessus, ou si vous pensez avoir envoyé de l’argent à un escroc. Commencez par la procédure de réclamation de votre banque. Si cela échoue, vous pouvez déposer une plainte auprès du Consumer Financial Protection Bureau. En ligne, cela prend environ 10 minutes, ou vous pouvez appeler le (855) 411-2372, et le CFPB indique que la plupart des entreprises répondent sous 15 jours. Si vous avez payé un escroc, la FTC recommande de le signaler à l’appli de paiement, puis sur ReportFraud.ftc.gov. Pour un paiement important ou professionnel, parlez-en au conseiller de votre banque ou à un avocat spécialisé en droit de la consommation.
En bref
Ne renvoyez pas. Gardez des preuves. Réglez les urgences autrement. Raccrochez au nez de ceux qui prétendent être votre banque, et signalez les vraies erreurs par écrit dans les 60 jours suivant votre relevé. Une appli en panne, c’est agaçant ; payer deux fois ou payer un escroc, c’est pire. Pour d’autres bases sur l’argent, parcourez notre rubrique Money.
Questions fréquentes
Zelle était-il en panne le 16 novembre ?
Zelle a affirmé ne pas être en panne et fonctionner normalement. L’entreprise a indiqué qu’un problème au sein des banques avait peut-être retardé les paiements Zelle de certains de leurs clients, et U.S. Bank a précisé que les clients envoyant ou recevant des paiements Zelle avec une autre banque pouvaient subir des retards.
La panne de Chase était-elle une cyberattaque ?
Chase a parlé d’un problème technique, sans lien avec la cybersécurité, et a assuré que les clients avaient toujours accès à leurs comptes et à leurs fonds, même si certaines transactions prenaient plus de temps que d’habitude.
Faut-il renvoyer un paiement Zelle bloqué ?
Non. Un paiement qui semble bloqué peut encore être en file d’attente, et si les deux passent, vous avez payé deux fois. Selon la FTC, envoyer de l’argent via une appli de paiement revient à envoyer des espèces, et il est très difficile de le récupérer. Attendez que votre banque rétablisse le service et vérifiez d’abord vos opérations.
De combien de temps une banque dispose-t-elle pour corriger une erreur sur mon compte ?
Selon la Regulation E, une banque dispose en général de 10 jours ouvrés pour enquêter après votre signalement (20 pour les comptes de moins de 30 jours). Si elle a besoin de plus de temps, elle doit en général accorder un crédit temporaire et régler le problème sous 45 jours, voire jusqu’à 90 dans certains cas.
Petit quiz
Qui détient votre argent quand vous envoyez un paiement Zelle ?
- Zelle
- Votre banque et celle du destinataire
- La Réserve fédérale
Zelle a déclaré à CBS News ne pas détenir les fonds des consommateurs ; les paiements circulent entre comptes bancaires.
Que faire si « votre banque » vous appelle et vous demande de transférer de l’argent vers un compte sécurisé ?
- Suivre rapidement les instructions
- Raccrocher et appeler le numéro figurant sur votre carte
- Envoyer d’abord un petit paiement test
La FTC rappelle que votre banque ne vous contactera jamais pour vous demander de transférer de l’argent.
Combien de temps après votre relevé avez-vous pour signaler une erreur au titre de la Regulation E ?
- 10 jours
- 60 jours
- 1 an
Votre signalement est couvert si la banque le reçoit dans les 60 jours suivant l’envoi du relevé où l’erreur apparaît pour la première fois.
Sources
- CFPB: How do I get my money back after I discover an unauthorized transaction or money missing from my bank account?
- 12 CFR 1005.11, Procedures for resolving errors (Regulation E), eCFR
- CFPB: Submit a complaint
- FTC: Do you use payment apps like Venmo, CashApp, or Zelle? Read this
- Federal Reserve Financial Services: Service Status
- CBS News: Major U.S. banks report widespread service outages
- ABC News: Some US banks reporting technical issues, delays with online transactions
- Newsweek: Are Chase, Wells Fargo down? Latest update on bank outages
- AP News: A technical issue at JPMorgan Chase triggers online banking delays for major US banks (November 16, 2026)



Écrire une réponse