आप किराए के लिए “Send” दबाते हैं, ऐप घूमता रहता है, और पेमेंट बस “pending” (प्रोसेस में) पर अटका रहता है। सोमवार, 16 नवंबर 2026 को Chase, Bank of America, Wells Fargo, U.S. Bank और अमेरिका के दूसरे बड़े बैंकों के हज़ारों ग्राहकों के साथ एक ही समय पर यही हुआ।
मुख्य बातें
- 16 नवंबर 2026 को Chase, Bank of America, Wells Fargo और दूसरे अमेरिकी बैंकों के हज़ारों ग्राहकों ने Downdetector पर दिक्कतें दर्ज कीं; Chase ने इसे तकनीकी समस्या बताया, साइबर हमला नहीं।
- Zelle ने कहा कि उसका नेटवर्क काम कर रहा था; देरी बैंकों की दिक्कतों से हुई, क्योंकि Zelle बैंक खातों के बीच पैसा भेजता है और खुद कोई पैसा नहीं रखता।
- अटके पेमेंट को दोबारा न भेजें, स्क्रीनशॉट सेव करें, और कोई भी ज़रूरी भुगतान ऐसे दूसरे तरीके से करें जिसकी आप पुष्टि कर सकें।
- अगर पैसा गलत जगह पहुंचे, तो बैंक को लिखित में रिपोर्ट करें; Regulation E 60 दिन की समय-सीमा और बैंक की जांच की डेडलाइन तय करता है।
यह गाइड बताती है कि क्या हुआ, और फिर बैंक आउटेज के दौरान ट्रांसफ़र, Zelle पेमेंट या डिपॉज़िट अटकने पर किस क्रम में क्या करना है। इसमें यह भी बताया गया है कि अगर पैसा गलत जगह पहुंच जाए तो आपके क्या अधिकार हैं। यह सामान्य जानकारी है, वित्तीय या कानूनी सलाह नहीं।
16 नवंबर को क्या हुआ
आउटेज ट्रैकर Downdetector पर सोमवार सुबह से शिकायतें बढ़ने लगीं और दोपहर तक तेज़ी से बढ़ गईं। CBS News के मुताबिक दोपहर 2 बजे ET तक करीब 4,800 यूज़र्स ने Chase में दिक्कत दर्ज की थी, जो किसी भी बैंक से ज़्यादा थी। लगभग उसी समय Newsweek ने गिना कि Bank of America के लिए 1,300 से ज़्यादा, Wells Fargo के लिए 640 से ज़्यादा, U.S. Bank के लिए 600 से ज़्यादा और Capital One के लिए 250 से ज़्यादा शिकायतें थीं। ये यूज़र्स की शिकायतें हैं, आउटेज की पुष्ट गिनती नहीं।
कंपनियों ने यह कहा:
- Chase: “तकनीकी समस्या के कारण कुछ ट्रांज़ैक्शन पूरे होने में सामान्य से ज़्यादा समय ले रहे हैं, लेकिन ग्राहकों के पास अब भी अपने खातों और पैसों तक पहुंच है।” एक प्रवक्ता ने Newsweek को बताया कि यह “तकनीकी समस्या थी, साइबर से जुड़ी नहीं।” कुछ ग्राहकों को ऐप में यह मैसेज दिखा: “Some services aren’t available. We’re working on them. Please try back later.” (कुछ सेवाएं उपलब्ध नहीं हैं। हम उन पर काम कर रहे हैं। कृपया बाद में कोशिश करें।)
- Wells Fargo: ABC News की रिपोर्ट के मुताबिक उसकी वेबसाइट पर लिखा था कि “तकनीकी दिक्कतें हैं, लेकिन हम उन्हें जितनी जल्दी हो सके ठीक करने में लगे हैं।” यह नोटिस बाद में हटा दिया गया।
- U.S. Bank: “U.S. Bank के सिस्टम पर सीधा असर नहीं है। हालांकि, किसी दूसरे वित्तीय संस्थान के साथ Zelle पेमेंट भेजने या पाने की कोशिश कर रहे ग्राहकों को ट्रांज़ैक्शन में देरी हो सकती है।”
- Zelle: एक प्रवक्ता ने Newsweek से कहा, “Zelle डाउन नहीं है। Zelle ठीक वैसे ही काम कर रहा है जैसा उसे करना चाहिए।” कंपनी ने जोड़ा कि “वित्तीय संस्थानों में कोई समस्या उनके कुछ ग्राहकों के Zelle पेमेंट में देरी कर रही हो सकती है।”
- Newsweek के मुताबिक PNC ने कहा कि उस पर कोई सीधा असर नहीं था। Citi ने कहा कि वह “स्थिति पर पहले से करीबी नज़र रख रहा है।”
- Federal Reserve: ABC News की रिपोर्ट के मुताबिक उसकी वेबसाइट पर बताया गया कि उसके सिस्टम, जिनमें बैंकों के बीच होने वाले ACH ट्रांसफ़र भी शामिल हैं, सामान्य रूप से चल रहे थे।
CBS News के मुताबिक ग्राहकों ने लॉगिन, बैलेंस, ट्रांसफ़र, वायर और Bank of America में ATM से जुड़ी दिक्कतें बताईं। Chase के एक ग्राहक ने CBS को बताया कि वह Dallas की एक ब्रांच में चेक जमा नहीं कर पाया। ये आउटेज Microsoft 365 आउटेज के कुछ दिन बाद हुए, लेकिन किसी बैंक ने दोनों को जोड़ा नहीं है। 16 नवंबर को शाम 4 बजे ET तक किसी बैंक ने “तकनीकी समस्या” से आगे कोई कारण या पूरी तरह बहाली का समय नहीं बताया था।
अपडेट, 17 नवंबर 2026: Chase ने अब कारण बताया है। प्रवक्ता Joe Evangelisti ने Associated Press को बताया, “JPMorgan Chase को एक ऑन-प्रिमाइस हार्डवेयर सिस्टम में सॉफ़्टवेयर बग से जुड़ी अस्थायी समस्या हुई — यह साइबर से जुड़ी नहीं है।” उन्होंने कहा कि यह सिर्फ़ Chase की समस्या थी: “दूसरे बैंकों पर ट्रांज़ैक्शन की धीमी गति का असर सिर्फ़ उतना ही हुआ होगा जितना वे हमारे साथ किसी ट्रांज़ैक्शन में शामिल थे।” AP ने बताया कि Bank of America और Citigroup की अपनी बैंकिंग सेवाओं में कोई दिक्कत नहीं थी, और Zelle की मालिक कंपनी Early Warning Services ने कहा कि Zelle नेटवर्क पूरी तरह चालू था। AP के ताज़ा अपडेट तक Chase ने कहा कि वह सेवाएं वापस चालू करने में लगा है और पूरी बहाली का समय नहीं बताया था।
आंकड़ों में
4,800दोपहर 2 बजे ET तक Chase की लगभग इतनी शिकायतें
60 दिनस्टेटमेंट के बाद गलती रिपोर्ट करने के लिए
15 दिनज़्यादातर कंपनियां CFPB शिकायत का जवाब इतने में देती हैं
Zelle “डाउन नहीं था” फिर भी आपका पेमेंट क्यों अटका
Zelle पैसा नहीं रखता। एक प्रवक्ता ने CBS News को बताया, “ग्राहकों का कोई अलग Zelle खाता नहीं होता, और Zelle ग्राहकों का पैसा नहीं रखता।” Zelle पेमेंट आपके बैंक से दूसरे व्यक्ति के बैंक तक जाता है, इसलिए अगर किसी भी बैंक के सिस्टम में दिक्कत हो, तो पेमेंट इंतज़ार करता है। Zelle को चलाने वाली Early Warning Services का मालिकाना हक़ Bank of America, Capital One, JPMorgan Chase, PNC, Truist, U.S. Bank और Wells Fargo जैसे बैंकों के पास है।
क्या आप जानते हैं?
Zelle को चलाने वाली Early Warning Services का मालिकाना हक़ बैंकों के पास है, जिनमें Bank of America, JPMorgan Chase और Wells Fargo शामिल हैं।
अभी क्या करें, कदम-दर-कदम
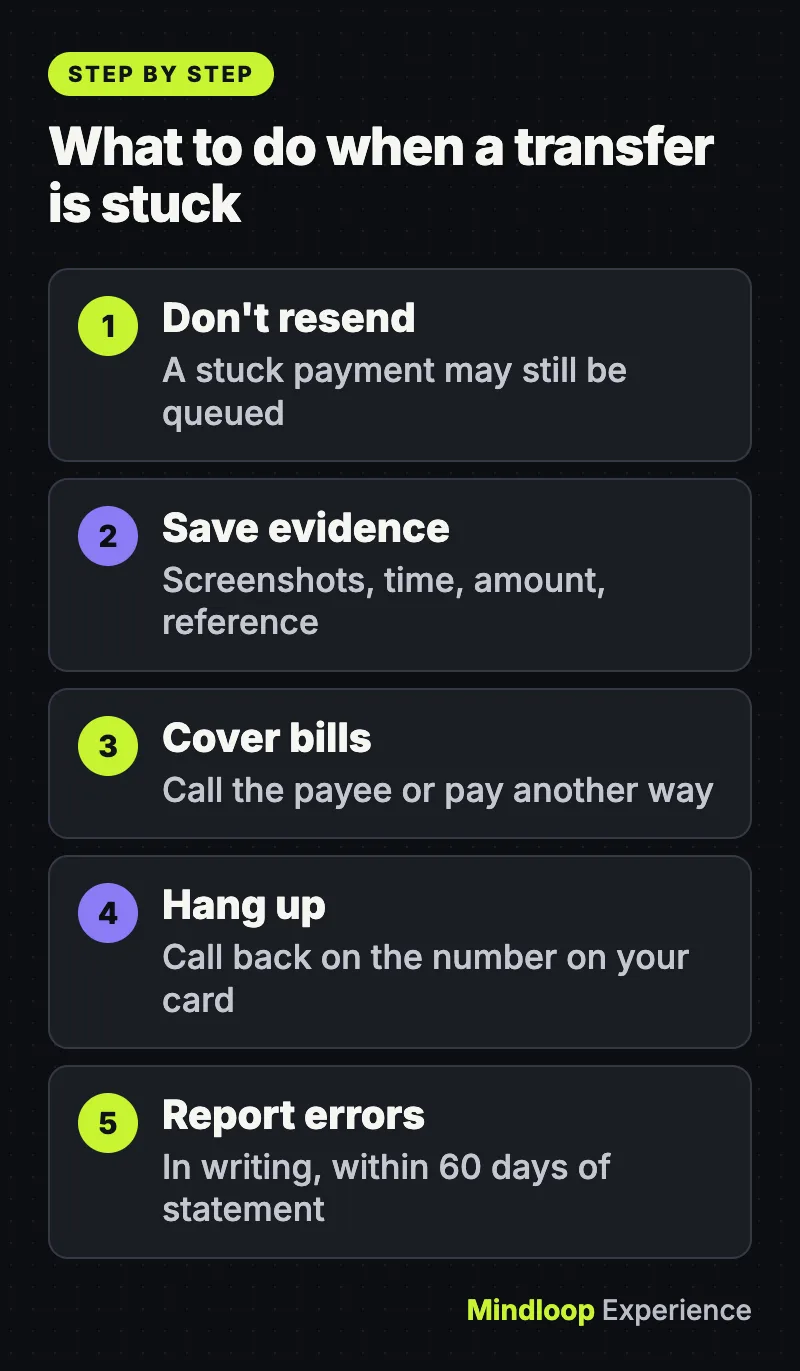
1. वही पेमेंट दोबारा न भेजें
जो पेमेंट अटका हुआ दिखता है, वह अब भी कतार में हो सकता है। अगर आप उसे दोबारा भेजते हैं और दोनों पहुंच जाते हैं, तो आपने दो बार भुगतान कर दिया। FTC चेतावनी देता है कि पेमेंट ऐप से पैसा भेजना कैश भेजने जैसा है: “उसे वापस पाना बहुत मुश्किल है।” बैंक जब तक सेवा बहाल होने की बात न कहे, इंतज़ार करें, फिर दोबारा कोशिश करने से पहले अपनी एक्टिविटी देखें।
2. अफ़वाहों के बजाय आधिकारिक चैनल देखें
स्टेटस नोटिस के लिए अपने बैंक के अपने ऐप, वेबसाइट या वेरिफ़ाइड सोशल अकाउंट देखें। Downdetector यह जानने के लिए अच्छा है कि आप अकेले नहीं हैं, लेकिन यह शिकायतें गिनता है, कारण नहीं बताता। बैंकों के बीच के सिस्टम के लिए Federal Reserve, FedACH, FedNow और Fedwire का एक सर्विस स्टेटस पेज चलाता है।
3. सबूत सेव करें
पेंडिंग पेमेंट, किसी भी एरर मैसेज और अपने बैलेंस के स्क्रीनशॉट लें। ये बातें लिख लें:
- पेमेंट भेजने की तारीख और समय
- रकम और पाने वाले का नाम
- कोई भी कन्फ़र्मेशन या रेफ़रेंस नंबर
अगर आप बाद में गलती रिपोर्ट करते हैं, तो बैंक को यही जानकारी चाहिए। फ़ेडरल नियमों के तहत गलती के नोटिस में आपकी और आपके खाते की पहचान होनी चाहिए, यह बताना चाहिए कि आपको गलती क्यों लगती है, और जहां संभव हो वहां प्रकार, तारीख और रकम शामिल होनी चाहिए (12 CFR 1005.11)।
4. आज जो चुकाना है उसका इंतज़ाम करें
अगर कोई बिल, किराया या डेडलाइन इंतज़ार नहीं कर सकती, तो जिस व्यक्ति या कंपनी को पैसा देना है उसे फ़ोन करें। उन्हें आउटेज के बारे में बताएं और थोड़ी मोहलत मांगें, या किसी ऐसे दूसरे तरीके से भुगतान करें जिसकी आप पुष्टि कर सकें, जैसे क्रेडिट कार्ड या खुद जाकर। उनसे लिखित में पुष्टि मांगें (ईमेल काफ़ी है)। अगर तनख्वाह देर से आना समस्या है, तो हमारी Workday आउटेज गाइड बताती है कि अपने एम्प्लॉयर से क्या पूछें।
5. “आपके बैंक” के फ़ोन पर शक करें
आउटेज स्कैमर्स के लिए सबसे अच्छा मौका होते हैं। FTC के मुताबिक एक आम Zelle स्कैम में कोई आपका बैंक बनकर आपको पैसा एक “सुरक्षित” खाते में भेजने के लिए कहता है, जो असल में उसका खाता होता है। आपका बैंक कभी आपसे पैसा ट्रांसफ़र करने या पासकोड मांगने के लिए संपर्क नहीं करेगा। फ़ोन काटें और अपने कार्ड के पीछे लिखे नंबर पर कॉल करें। यही नियम मैसेज और ईमेल पर भी लागू होते हैं: हमारी डेटा ब्रीच नोटिस गाइड बताती है कि किसी मैसेज पर कुछ करने से पहले उसकी जांच कैसे करें।
6. अगले कुछ दिनों तक अपना खाता फिर से देखें
सेवा लौटने पर इन चीज़ों पर नज़र रखें:
- डुप्लिकेट चार्ज या ट्रांसफ़र
- ऐसा पेमेंट जो भेजा हुआ दिखे लेकिन दूसरे व्यक्ति को कभी न मिला हो
- गलत बैलेंस, गायब डिपॉज़िट, या देरी की वजह से लगी कोई फ़ीस
7. असली गलती को जल्दी और लिखित में रिपोर्ट करें
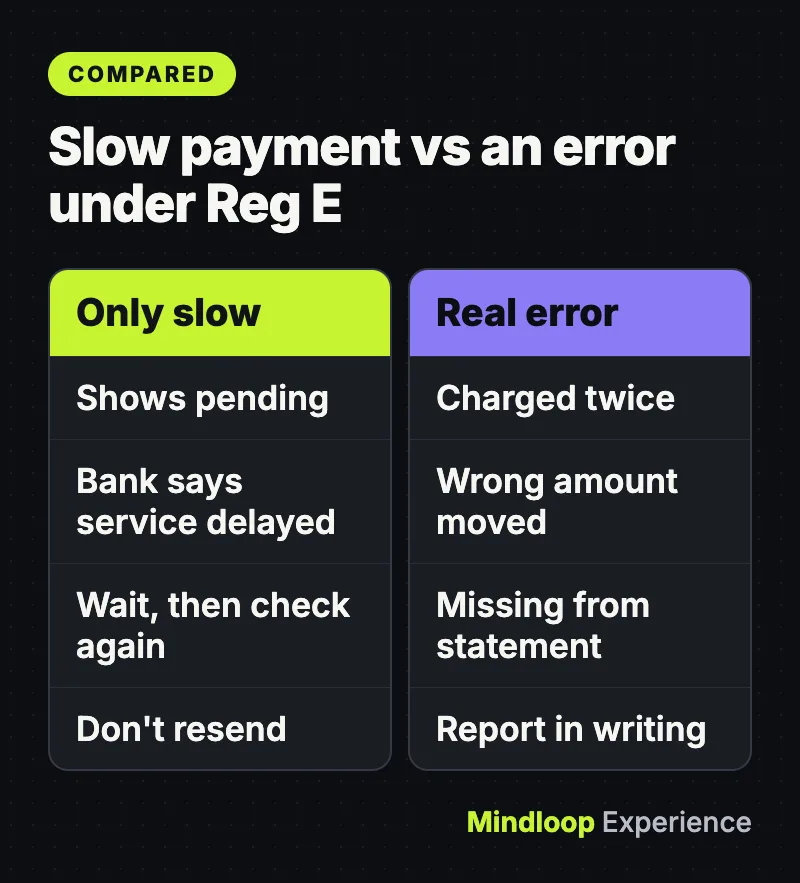
जो पेमेंट सिर्फ़ धीमा है, वह साफ़ तौर पर “गलती” नहीं है। Regulation E इन्हें गलती मानता है: आपके खाते में या खाते से गलत ट्रांसफ़र, स्टेटमेंट से गायब ट्रांसफ़र, और बैंक की हिसाब-किताब की गलती। ये नियम पर्सनल खाते से होने वाले इलेक्ट्रॉनिक फ़ंड ट्रांसफ़र पर लागू होते हैं: टर्मिनल, फ़ोन या कंप्यूटर से शुरू किए गए ट्रांसफ़र, जिनमें डेबिट कार्ड पेमेंट, ATM से निकासी और डायरेक्ट डिपॉज़िट शामिल हैं। ये चेक या Fedwire या ऐसे ही वायर सिस्टम से भेजे गए वायर ट्रांसफ़र पर लागू नहीं होते (12 CFR 1005.3), इसलिए उनके लिए अपने बैंक से पूछें कि कौन सी विवाद प्रक्रिया लागू होती है।
गलती दिखते ही रिपोर्ट करें। 12 CFR 1005.11 के तहत आपका नोटिस मान्य है अगर बैंक को वह उस स्टेटमेंट को भेजने के 60 दिन के अंदर मिल जाए जिसमें समस्या पहली बार दिखी। CFPB समय-सीमा समझाता है:
- बैंक के पास आम तौर पर जांच के लिए 10 कामकाजी दिन होते हैं (अगर खाता 30 दिन से कम पुराना है तो 20)।
- अगर उसे ज़्यादा समय चाहिए, तो आम तौर पर जांच जारी रहने तक उसे आपके खाते में अस्थायी क्रेडिट डालना होता है। फिर विवाद सुलझाने के लिए उसके पास 45 दिन होते हैं, कुछ मामलों में 90 तक।
- अगर आपने फ़ोन पर रिपोर्ट किया और बैंक लिखित पुष्टि मांगता है, तो उसे 10 कामकाजी दिनों के अंदर भेजें, वरना बैंक के लिए अस्थायी क्रेडिट देना ज़रूरी नहीं है।
आम समस्याएं और समाधान
| समस्या | क्या करें |
|---|---|
| Zelle पेमेंट “pending” दिखा रहा है | दोबारा न भेजें। बैंक के सेवा बहाल करने का इंतज़ार करें, फिर देखें कि पेमेंट गया या नहीं। |
| पेमेंट भेजा हुआ दिखता है, लेकिन दूसरे व्यक्ति को कुछ नहीं मिला | उनसे अपने बैंक के नोटिस देखने को कहें। हो सकता है देरी उनके बैंक में हो। |
| आउटेज के बाद दो बार पैसे कटे | इसे गलती के तौर पर लिखित में अपने बैंक को रिपोर्ट करें और स्क्रीनशॉट संभालकर रखें। |
| ATM ने गलत रकम दी | तुरंत अपने बैंक को फ़ोन करें, और अगर ATM किसी दूसरे बैंक का है तो उसके मालिक को भी। रसीद संभालकर रखें (CFPB)। |
| पेमेंट में देरी से लेट फ़ीस लगी | आउटेज का हवाला देकर कंपनी से फ़ीस माफ़ करने को कहें, और अपने बैंक से देरी की लिखित पुष्टि मांगें। |
सलाह कब लें
अगर आपका बैंक किसी साफ़ गलती को ठीक नहीं करता, ऊपर दी गई डेडलाइन चूक जाता है, या आपको लगता है कि आपने किसी स्कैमर को पैसा भेज दिया, तो मामला आगे बढ़ाएं। शुरुआत अपने बैंक की शिकायत प्रक्रिया से करें। अगर बात न बने, तो आप Consumer Financial Protection Bureau में शिकायत दर्ज कर सकते हैं। ऑनलाइन इसमें करीब 10 मिनट लगते हैं, या आप (855) 411-2372 पर कॉल कर सकते हैं, और CFPB के मुताबिक ज़्यादातर कंपनियां 15 दिन के अंदर जवाब देती हैं। अगर आपने स्कैमर को पैसा दिया, तो FTC कहता है कि पेमेंट ऐप को रिपोर्ट करें और फिर ReportFraud.ftc.gov पर। बड़ी रकम या बिज़नेस पेमेंट के लिए अपने बैंक के अकाउंट मैनेजर या किसी कंज़्यूमर वकील से बात करें।
संक्षेप में
दोबारा न भेजें। सबूत सेव करें। कोई भी ज़रूरी भुगतान दूसरे तरीके से करें। खुद को आपका बैंक बताने वाले कॉलर्स का फ़ोन काटें, और असली गलतियां स्टेटमेंट के 60 दिन के अंदर लिखित में रिपोर्ट करें। खराब ऐप परेशान करता है; दो बार भुगतान करना या स्कैमर को पैसा देना उससे भी बुरा है। पैसों से जुड़ी और बुनियादी बातों के लिए हमारा Money सेक्शन देखें।
अक्सर पूछे जाने वाले सवाल
क्या 16 नवंबर को Zelle डाउन था?
Zelle ने कहा कि वह डाउन नहीं था और ठीक वैसे ही काम कर रहा था जैसा उसे करना चाहिए। उसने कहा कि बैंकों में किसी समस्या की वजह से उनके कुछ ग्राहकों के Zelle पेमेंट में देरी हुई हो सकती है, और U.S. Bank ने कहा कि दूसरे बैंक के साथ Zelle पेमेंट भेजने या पाने वाले ग्राहकों को देरी हो सकती है।
क्या Chase आउटेज एक साइबर हमला था?
Chase ने कहा कि यह तकनीकी समस्या थी, साइबर से जुड़ी नहीं, और जब कुछ ट्रांज़ैक्शन सामान्य से ज़्यादा समय ले रहे थे तब भी ग्राहकों के पास अपने खातों और पैसों तक पहुंच थी।
अगर Zelle पेमेंट अटक जाए तो क्या उसे दोबारा भेजूं?
नहीं। जो पेमेंट अटका दिखता है वह अब भी कतार में हो सकता है, और अगर दोनों पहुंच गए तो आप दो बार भुगतान कर देंगे। FTC कहता है कि पेमेंट ऐप से पैसा भेजना कैश भेजने जैसा है और उसे वापस पाना बहुत मुश्किल है। बैंक के सेवा बहाल करने का इंतज़ार करें और पहले अपनी एक्टिविटी देखें।
बैंक के पास मेरे खाते की गलती ठीक करने के लिए कितना समय होता है?
Regulation E के तहत, आपके गलती रिपोर्ट करने के बाद बैंक के पास आम तौर पर जांच के लिए 10 कामकाजी दिन होते हैं (30 दिन से कम पुराने खातों के लिए 20)। अगर उसे ज़्यादा समय चाहिए, तो आम तौर पर उसे अस्थायी क्रेडिट देना होता है और 45 दिन के अंदर, कुछ मामलों में 90 दिन तक, मामला सुलझाना होता है।
छोटा क्विज़
जब आप Zelle पेमेंट भेजते हैं तो आपका पैसा किसके पास होता है?
- Zelle
- आपका बैंक और पाने वाले का बैंक
- Federal Reserve
Zelle ने CBS News को बताया कि वह ग्राहकों का पैसा नहीं रखता; पेमेंट बैंक खातों के बीच जाते हैं।
अगर “आपका बैंक” फ़ोन करके पैसा किसी सुरक्षित खाते में भेजने को कहे तो क्या करें?
- जल्दी से बताए गए कदम पूरे करें
- फ़ोन काटें और अपने कार्ड पर लिखे नंबर पर कॉल करें
- पहले एक छोटा टेस्ट पेमेंट भेजें
FTC कहता है कि आपका बैंक कभी आपसे पैसा ट्रांसफ़र करने के लिए संपर्क नहीं करेगा।
Regulation E के तहत स्टेटमेंट के बाद गलती रिपोर्ट करने के लिए आपके पास कितना समय है?
- 10 दिन
- 60 दिन
- 1 साल
आपका नोटिस मान्य है अगर बैंक को वह उस स्टेटमेंट को भेजने के 60 दिन के अंदर मिल जाए जिसमें गलती पहली बार दिखी।
स्रोत
- CFPB: How do I get my money back after I discover an unauthorized transaction or money missing from my bank account?
- 12 CFR 1005.11, Procedures for resolving errors (Regulation E), eCFR
- CFPB: Submit a complaint
- FTC: Do you use payment apps like Venmo, CashApp, or Zelle? Read this
- Federal Reserve Financial Services: Service Status
- CBS News: Major U.S. banks report widespread service outages
- ABC News: Some US banks reporting technical issues, delays with online transactions
- Newsweek: Are Chase, Wells Fargo down? Latest update on bank outages
- AP News: A technical issue at JPMorgan Chase triggers online banking delays for major US banks (November 16, 2026)



प्रतिक्रिया लिखें