يتعطّل سخّان المياه في يوم ثلاثاء بارد. تفشل السيارة في الفحص الفني الدوري (MOT في بريطانيا). ينتهي عقد عمل قبل موعده بشهر. لا شيء من ذلك كارثة بحد ذاته، لكن كل واحد منها يتحول إلى أزمة إذا كانت وسيلتك الوحيدة للدفع بطاقة ائتمان لا تستطيع سداد رصيدها.
أبرز النقاط
- صندوق الطوارئ مال نقدي مخصص فقط للتكاليف غير المتوقعة، كي لا تتحول صدمة عابرة إلى دين طويل الأمد.
- القاعدة العامة لدى MoneyHelper هي ما يعادل ثلاثة إلى ستة أشهر من النفقات الأساسية، لكن الأهداف الأولية الأصغر مفيدة أيضًا.
- احتفظ به في حساب ادخار منفصل ومؤمَّن ويتيح السحب الفوري، لا في الاستثمارات ولا في حسابك الجاري اليومي.
- إذا كانت عليك ديون مرتفعة التكلفة، فابنِ احتياطيًا صغيرًا أولًا، ثم سدّد الدين، ثم عُد إلى الهدف الكامل.
صندوق الطوارئ هو الحل غير البرّاق: مال تحتفظ به جانبًا للطوارئ وحدها. يشرح هذا الدليل المبلغ الذي ينبغي أن تستهدفه (مع أهداف أولى أصغر إذا بدا المبلغ الكامل مستحيلًا)، وأين تحتفظ به، وكيف تبنيه بميزانية محدودة، وكيف يتوافق مع سداد الديون.
ما الغرض من صندوق الطوارئ
يعرّف مكتب الحماية المالية للمستهلك الأمريكي (CFPB) صندوق الطوارئ بأنه احتياطي نقدي يُخصَّص تحديدًا للنفقات غير المخطط لها أو الطوارئ المالية، مثل إصلاح السيارة أو المنزل أو الفواتير الطبية أو فقدان الدخل.
الهدف هو منع صدمة عابرة من التحول إلى دين طويل الأمد. ويلاحظ CFPB أن من يجدون صعوبة في التعافي من صدمة مالية يعتمدون غالبًا على بطاقات الائتمان أو القروض، وأنك إذا اقترضت لتغطية طارئ فقد ترتفع التكلفة كثيرًا فوق الفاتورة الأصلية بسبب الفوائد والرسوم.
كم شخصًا لديه صندوق طوارئ
في الولايات المتحدة، وجد تقرير الاحتياطي الفيدرالي Economic Well-Being of U.S. Households in 2025، المنشور في مايو 2026 والقائم على استطلاع شمل نحو 13,000 بالغ في أكتوبر 2025، ما يلي:
- 63% من البالغين سيغطون نفقة مفاجئة قدرها 400 دولار أمريكي بالكامل نقدًا أو بما يعادله (بما في ذلك بطاقة ائتمان تُسدَّد بالكامل في الكشف التالي). وهذه النسبة لم تكد تتغير منذ عدة سنوات.
- 12% قالوا إنهم لا يستطيعون دفع نفقة قدرها 400 دولار بأي وسيلة.
- 15% سيضعونها على بطاقة ائتمان ويسددونها على مراحل، وهو البديل الأكثر شيوعًا.
- 55% ادّخروا في صندوق “للأيام الصعبة” ما يكفي لتغطية نفقات ثلاثة أشهر، بعد أن بلغت النسبة ذروتها عند 59% في 2021.
- 18% قالوا إن أكبر نفقة طارئة يستطيعون تحملها الآن من مدخراتهم وحدها أقل من 100 دولار.
ووجد التقرير نفسه صلة قوية بين العادات والقدرة على الصمود. فمن بين البالغين الذين يتبقى لديهم مال دائمًا في نهاية الشهر، ادّخر 86% نفقات ثلاثة أشهر. أما من لا يتبقى لديهم شيء أبدًا، فلم تتجاوز النسبة بينهم 13%.
بالأرقام
63%سيغطون 400 دولار نقدًا
12%لا يستطيعون دفع 400 دولار مطلقًا
55%ادّخروا نفقات ثلاثة أشهر
كم ينبغي أن تدّخر؟
الهدف الكامل: ثلاثة إلى ستة أشهر من النفقات الأساسية
تقول MoneyHelper، خدمة الإرشاد المدعومة من الحكومة البريطانية، إن القاعدة العامة الجيدة هي الاحتفاظ بما يعادل ثلاثة إلى ستة أشهر من النفقات الأساسية في حساب ادخار يتيح السحب الفوري. ومثالها: إذا كنت تنفق 1,000 جنيه إسترليني شهريًا على الإيجار أو قسط الرهن العقاري والطعام والتدفئة وغيرها من الضروريات، فقد تستهدف ما بين 3,000 و6,000 جنيه.
انتبه إلى كلمة الأساسية. أنت تضع ميزانية لشهر تقشف لا لشهر عادي، فاستبعد الوجبات الجاهزة والعطلات والاشتراكات التي يمكنك إيقافها مؤقتًا. وتشير MoneyHelper إلى أنك تحتاج إلى أكثر من مال للإصلاحات: فإذا فقدت عملك أو مررت بانفصال، فستحتاج إلى ما يكفي لتمنح نفسك وقتًا للتعافي.
ويقول CFPB إن المبلغ المناسب يعتمد على ظروفك. وكدليل تقريبي، يصبح الحد الأعلى أكثر منطقية إذا كان دخلك غير منتظم، أو كنت تعمل لحسابك الخاص، أو كنت العائل الوحيد في الأسرة، أو لديك من تعولهم.
أهداف أولى تبدو في المتناول
قد تبدو نفقات ثلاثة أشهر أساسية جبلًا، لذا قسّمها إلى مراحل:
- فاتورتك المفاجئة المعتادة. يقترح CFPB أن تفكر في أكثر النفقات غير المتوقعة شيوعًا التي مررت بها في الماضي وكم كلّفت. إذا كان إصلاح السيارة أو السخّان يكلّف عادة نحو 400 جنيه، فهذا هو هدفك الأول. وسؤال الـ400 دولار في استطلاع الاحتياطي الفيدرالي معيار مفيد للسبب نفسه.
- شهر واحد من النفقات الأساسية. يغطي تأخر الراتب أو فترة قصيرة بين وظيفتين.
- ثلاثة أشهر من النفقات الأساسية. يعدّها استطلاع الاحتياطي الفيدرالي مقياسًا شائعًا للقدرة على الصمود المالي.
- ستة أشهر، إذا تطلّبت ظروفك ذلك.
كل مرحلة مفيدة بحد ذاتها. وكما تقول MoneyHelper، فإن أي مبلغ تدّخره سيساعدك إذا اضطررت إلى دفع شيء لم تكن تتوقعه.

أين تحتفظ به
لصندوق الطوارئ ثلاث مهام: أن يكون آمنًا، وسريع الوصول، وبعيدًا قليلًا عن الأنظار كي لا تنفقه على ما ليس طارئًا. وهذا يستبعد الاستثمارات التي قد تنخفض قيمتها في اللحظة التي تحتاج فيها إلى المال، ويرجّح عدم تركه في حسابك الجاري اليومي.
حساب ادخار منفصل ومؤمَّن وسهل الوصول
هذا هو المكان الأفضل لمعظم الناس. يصف CFPB المصرف أو الاتحاد الائتماني بأنه يُعدّ عمومًا من أكثر الأماكن أمانًا لوضع أموالك، ويقترح حسابًا مخصصًا لهذه الأموال. ويذكر أيضًا النقد في المنزل أو البطاقة المدفوعة مسبقًا كخيارين، مع التحذير من أن النقد قد يضيع أو يُسرق أو يتلف.
تأكّد من أن الحساب محمي بنظام لضمان الودائع:
- المصارف الأمريكية: تؤمّن FDIC الودائع حتى 250,000 دولار لكل مودِع، في كل مصرف مؤمَّن لدى FDIC، ولكل فئة من فئات ملكية الحساب، وتشمل التغطية حسابات الادخار وحسابات ودائع سوق المال.
- الاتحادات الائتمانية الأمريكية: يغطي صندوق Share Insurance Fund التابع لـNCUA الحسابات في الاتحادات الائتمانية المؤمَّنة فيدراليًا حتى 250,000 دولار للحساب ذي المالك الواحد.
- المصارف وجمعيات البناء والاتحادات الائتمانية في بريطانيا: يحمي نظام Financial Services Compensation Scheme (FSCS) حتى 120,000 جنيه إسترليني لكل شخص مؤهل، في كل مؤسسة. وقد ارتفع الحد من 85,000 جنيه في 1 ديسمبر 2025. وتُغطّى الحسابات المشتركة حتى 120,000 جنيه لكل شخص.
ثمة تفصيل في بريطانيا: بعض العلامات التجارية تنتمي إلى المجموعة المصرفية نفسها وتتقاسم ترخيصًا مصرفيًا واحدًا. ويعاملها FSCS كمصرف واحد، فيسري حد 120,000 جنيه عليها مجتمعة. ويمكنك التحقق من ذلك في سجل Financial Conduct Authority. في معظم صناديق الطوارئ يكون هذا الحد أعلى بكثير من الرصيد، لكنه مهم إذا كانت لديك مدخرات كبيرة لدى مجموعة واحدة.
سحب فوري أم بإشعار مسبق؟
تنص إرشادات MoneyHelper صراحة على السحب الفوري. فحسابات الإشعار المسبق تجعلك تنتظر قبل السحب، والحسابات لأجل تحجز المال، وانتظار 30 أو 95 يومًا يُفقد صندوق الطوارئ غايته. وبعد أن يكوّن بعض الناس احتياطيًا متينًا قابلًا للسحب الفوري، يضعون طبقة ثانية في حساب بإشعار مسبق، لكن الطبقة الأولى يجب أن تكون متاحة في اليوم نفسه.
قارن الحسابات حسب معدل AER (في بريطانيا) أو APY (في الولايات المتحدة)، وهو ما يشرحه مقالنا عن كيف تعمل الفائدة المركبة. وكان المتوسط الوطني لفائدة حسابات الادخار لدى FDIC 0.38% في أكتوبر 2026، لذا من المفيد مقارنة المعدلات قبل اختيار الحساب.
هل تعلم؟
بعض العلامات التجارية البريطانية تتقاسم ترخيصًا مصرفيًا واحدًا، لذا يعاملها FSCS كمصرف واحد، ويسري حد الحماية البالغ 120,000 جنيه عليها مجتمعة.
كيف تبنيه خطوة بخطوة
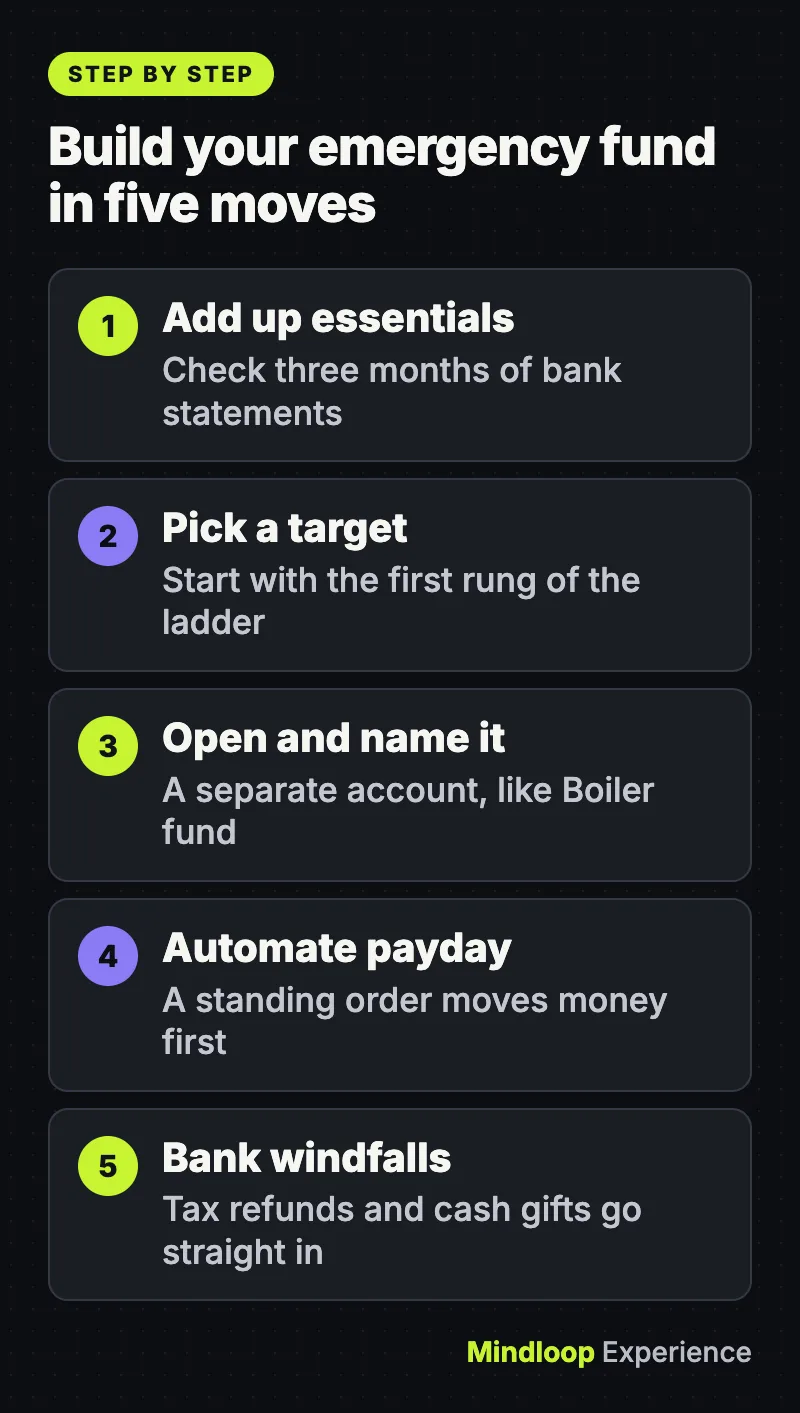
- احسب إنفاقك الشهري الأساسي. اجمع الإيجار أو قسط الرهن العقاري، والطاقة، والمياه، وضريبة المجلس المحلي أو ضريبة العقار، والطعام، والمواصلات، والتأمين، والهاتف، والحد الأدنى من أقساط الديون. ستخبرك كشوف حسابك المصرفي للأشهر الثلاثة الماضية بأكثر مما تخبرك به ذاكرتك.
- اختر هدفك الأول. استعن بسلّم الأهداف الأولية أعلاه.
- افتح حسابًا منفصلًا وأعطه اسمًا. يصعب أن تمدّ يدك إلى حساب اسمه “صندوق السخّان” أو “للطوارئ فقط” أكثر من حساب اسمه “مدخرات 2”.
- اجعله تلقائيًا. يصف CFPB التحويلات المتكررة بأنها من أسهل طرق الادخار بانتظام. اضبط أمر تحويل دائمًا في يوم الراتب، كي ينتقل المال قبل أن تتمكن من إنفاقه. وإذا سمح صاحب العمل، يمكنك تقسيم راتبك بين حسابين.
- ابدأ صغيرًا والتزم بالانتظام. تقول MoneyHelper إن المبالغ الأصغر المنتظمة غالبًا ما تكون أكثر فاعلية من المبالغ الكبيرة بين حين وآخر، لأنك تبني العادة دون أن تُثقل على نفسك. 25 جنيهًا في الأسبوع تصبح 1,300 جنيه في السنة.
- ادّخر المكاسب غير المتوقعة. يقترح CFPB إيداع استرداد الضرائب أو الهدية النقدية كليًا أو جزئيًا في الصندوق مباشرة.
- استفد من أي دعم حكومي تستحقه. في بريطانيا، يتيح برنامج Help to Save لبعض متلقي Universal Credit ادخار ما بين 1 و50 جنيهًا شهريًا والحصول على مكافأة قدرها 50 بنسًا عن كل جنيه يدّخرونه على مدى أربع سنوات.
- تابع تقدمك. يوصي CFPB بمراجعة تقدمك بانتظام والاحتفال بكل إنجاز.
وإذا كان المال شحيحًا جدًا، يقترح CFPB أيضًا النظر في تدفقك النقدي: فبعض الدائنين، مثل الملّاك وشركات المرافق وشركات البطاقات، قد يسمحون لك بتغيير مواعيد الاستحقاق لتتوافق الفواتير مع يوم الراتب بشكل أفضل.
متى تستخدمه (ومتى لا تستخدمه)
حدّد قواعدك مسبقًا وأنت هادئ. يوصي CFPB بوضع ضوابط لما يُعدّ طارئًا والالتزام بها باستمرار. والاختبار الجيد هو: هل التكلفة ضرورية وعاجلة وغير متوقعة؟ سخّان معطل في الشتاء يجتاز الاختبار، وتخفيضات على تلفاز جديد لا تجتازه. أما الأعياد وتجديد تأمين السيارة فمتوقعة، ومكانها حصالات ادخار منفصلة.
عندما يقع طارئ حقيقي، استخدم الصندوق دون شعور بالذنب. ونصيحة CFPB بسيطة: إذا استنفدته، فاعمل على إعادة بنائه.
صندوق الطوارئ أولًا أم سداد الديون؟
هنا تصبح الأرقام حاسمة. ففي الولايات المتحدة، بلغ متوسط الفائدة على حسابات بطاقات الائتمان التي فُرضت عليها فوائد 22.36% في الربع الثالث من 2026، بحسب الاحتياطي الفيدرالي. لا يستطيع حساب ادخار يدفع بضعة في المئة مجاراة ذلك، لذا فإن الجنيه أو الدولار الذي تسدّد به هذا الدين يفيدك عادةً أكثر بكثير. ويوضح دليلنا عن الفائدة المركبة مدى سرعة تضخم رصيد بفائدة مرتفعة.
وMoneyHelper صريحة في ذلك. فإذا كان عليك دين بطاقة ائتمان، أو سحب على المكشوف غير مصرّح به، أو قروض يوم الراتب (payday loans)، أو قروض منزلية، أو متأخرات رهن عقاري، فهي تقول إنه سيكون أرخص على المدى الطويل أن تسددها أولًا. أما إذا كنت منتظمًا في أقساط الرهن وكانت ديونك الأخرى منخفضة التكلفة أو مؤقتة أو تحت السيطرة، فهي تقترح زيادة صندوق الطوارئ.
ومن الحلول الوسط العملية أن تفعل الأمرين: ابنِ احتياطيًا أوليًا صغيرًا كي لا تذهب المفاجأة التالية إلى البطاقة، ثم وجّه كل ما تبقى إلى الدين المكلف، ثم عُد إلى الهدف الكامل من ثلاثة إلى ستة أشهر بعد سداده. فمن دون أي احتياطي، يضيف كل طارئ إلى الدين الذي تحاول التخلص منه.
هل تعلم؟
في الولايات المتحدة، بلغ متوسط الفائدة على حسابات بطاقات الائتمان التي فُرضت عليها فوائد 22.36% في الربع الثالث من 2026، وهو أعلى بكثير مما يدفعه حساب الادخار.
أسئلة شائعة
عمومًا لا. فقد تنخفض قيمة الاستثمارات، وربما في اللحظة التي تحتاج فيها إلى المال. ويؤكد CFPB أن صندوق الطوارئ يجب أن يكون آمنًا ومتاحًا، ولهذا يكون مكانه المعتاد حساب ادخار مؤمَّنًا.
ليس فعلًا. قد يسد الاقتراض فجوة مؤقتة، لكن CFPB يحذر من أن الفوائد والرسوم قد تجعل الطارئ أغلى بكثير من الفاتورة الأصلية.
كلاهما يصلح إذا اتفقتما على ما يُعدّ طارئًا. وفي بريطانيا، يغطي FSCS الحسابات المشتركة حتى 120,000 جنيه لكل شخص مؤهل، لذا فإن الصندوق المشترك محمي بالطريقة نفسها.
ابدأ على أي حال. تقول MoneyHelper إن ادخار ما تستطيع، بأكبر قدر ممكن من الانتظام، يُحدث فرقًا كبيرًا، والعادة المنتظمة أسهل في التوسيع لاحقًا.
يشرح هذا المقال مبادئ عامة ولا يُعدّ نصيحة مالية شخصية. وإذا كنت تعاني من الديون، فهناك مساعدة مجانية وسرية من خدمات مدعومة حكوميًا مثل MoneyHelper في بريطانيا، التي يمكنها توجيهك إلى مستشار ديون.
اختبار سريع
ما القاعدة العامة التي تقترحها MoneyHelper لصندوق الطوارئ؟
- راتب أسبوع واحد
- إنفاق سنة كاملة
- ثلاثة إلى ستة أشهر من النفقات الأساسية
تقول MoneyHelper إن القاعدة العامة الجيدة هي ثلاثة إلى ستة أشهر من النفقات الأساسية في حساب يتيح السحب الفوري.
بحسب الدليل، أين يكون مكان صندوق الطوارئ عادةً؟
- حساب ادخار مؤمَّن يتيح السحب الفوري
- صندوق أسهم
- حساب بإشعار مسبق مدته 95 يومًا
يجب أن يكون آمنًا وسريع الوصول، لذا فمكانه المعتاد حساب ادخار منفصل ومؤمَّن وسهل الوصول.
كم يحمي FSCS لكل شخص مؤهل، في كل مؤسسة؟
- £85,000
- £120,000
- £1,000
ارتفع حد FSCS من 85,000 جنيه إلى 120,000 جنيه في 1 ديسمبر 2025.
المصادر
آخر تحقق من الروابط في 15 نوفمبر 2026.
- An essential guide to building an emergency fund | Consumer Financial Protection Bureau
- Federal Reserve: Economic Well-Being of U.S. Households in 2025
- MoneyHelper: Three to six months’ essential outgoings
- Understanding Deposit Insurance | FDIC.gov
- Share Insurance Coverage | NCUA
- See how FSCS protects banks, building societies and credit unions | FSCS
- National Rates and Rate Caps – October 2026 | FDIC.gov
- Get help with savings if you’re on a low income (Help to Save): How it works – GOV.UK
- Federal Reserve Board – Consumer Credit – G.19


اكتب ردًّا