Los fondos indexados son la forma sencilla y barata con la que mucha gente empieza a invertir, y no necesitas una gran suma de golpe para tener uno. Esta guía explica qué es realmente un fondo indexado, en qué se diferencian los fondos mutuos indexados de los ETF y de los fondos de gestión activa, por qué una comisión del 1% pesa mucho más de lo que parece y qué cuentas con ventajas fiscales pueden usar los lectores de EE. UU. y del Reino Unido. Al final encontrarás una breve lista para empezar. Cada norma y límite que aparece aquí procede de la SEC, FINRA, el IRS, gov.uk, la FCA o el FSCS, y se comprobó el 19 de noviembre de 2026. Esto es información general, no asesoramiento financiero.
Puntos clave
- Un fondo indexado es un fondo mutuo o un ETF que intenta igualar a un índice de mercado en lugar de superarlo.
- En el ejemplo de la SEC, una comisión del 1% deja unos $179,000 al cabo de 20 años, frente a unos $208,000 con un 0.25%.
- Liquida las deudas con intereses altos y crea un fondo de emergencia antes de invertir; después, aprovecha cualquier aportación de tu empleador.
- Usa cuentas con ventajas fiscales: un 401(k) o una IRA en EE. UU., un stocks and shares ISA en el Reino Unido.
¿Qué es un fondo indexado?
Un índice de mercado mide el rendimiento de una cesta de valores, como el S&P 500 o el Russell 2000. No puedes comprar un índice directamente. Según la página de Investor.gov sobre fondos indexados de la SEC, un fondo indexado es «un tipo de fondo mutuo o fondo cotizado (ETF) que busca replicar los rendimientos de un índice de mercado», lo que te da una forma indirecta de poseer toda la cesta.
Algunos fondos indexados tienen todos los valores del índice; otros, solo una muestra. Muchos índices se ponderan por capitalización bursátil, así que las empresas más grandes ocupan las porciones más grandes.
La idea clave es el estilo pasivo. Un fondo indexado no intenta batir al mercado, sino igualarlo, por lo que compra y vende con menos frecuencia que un fondo de gestión activa. La entrada del glosario de la SEC indica que la gestión pasiva suele implicar menores costes de negociación, menos ganancias de capital realizadas y comisiones más bajas que los fondos activos. Fíjate en la palabra «suele». Investor.gov lo dice sin rodeos: «no todos los fondos indexados tienen costes más bajos que los fondos de gestión activa», así que igualmente tienes que comprobar la comisión real.
Investor.gov también enumera riesgos propios de los fondos indexados: menos flexibilidad cuando caen los precios, error de seguimiento y un rendimiento inferior al del índice por culpa de las comisiones y los costes de negociación.
Fondos mutuos indexados vs. ETF vs. fondos activos
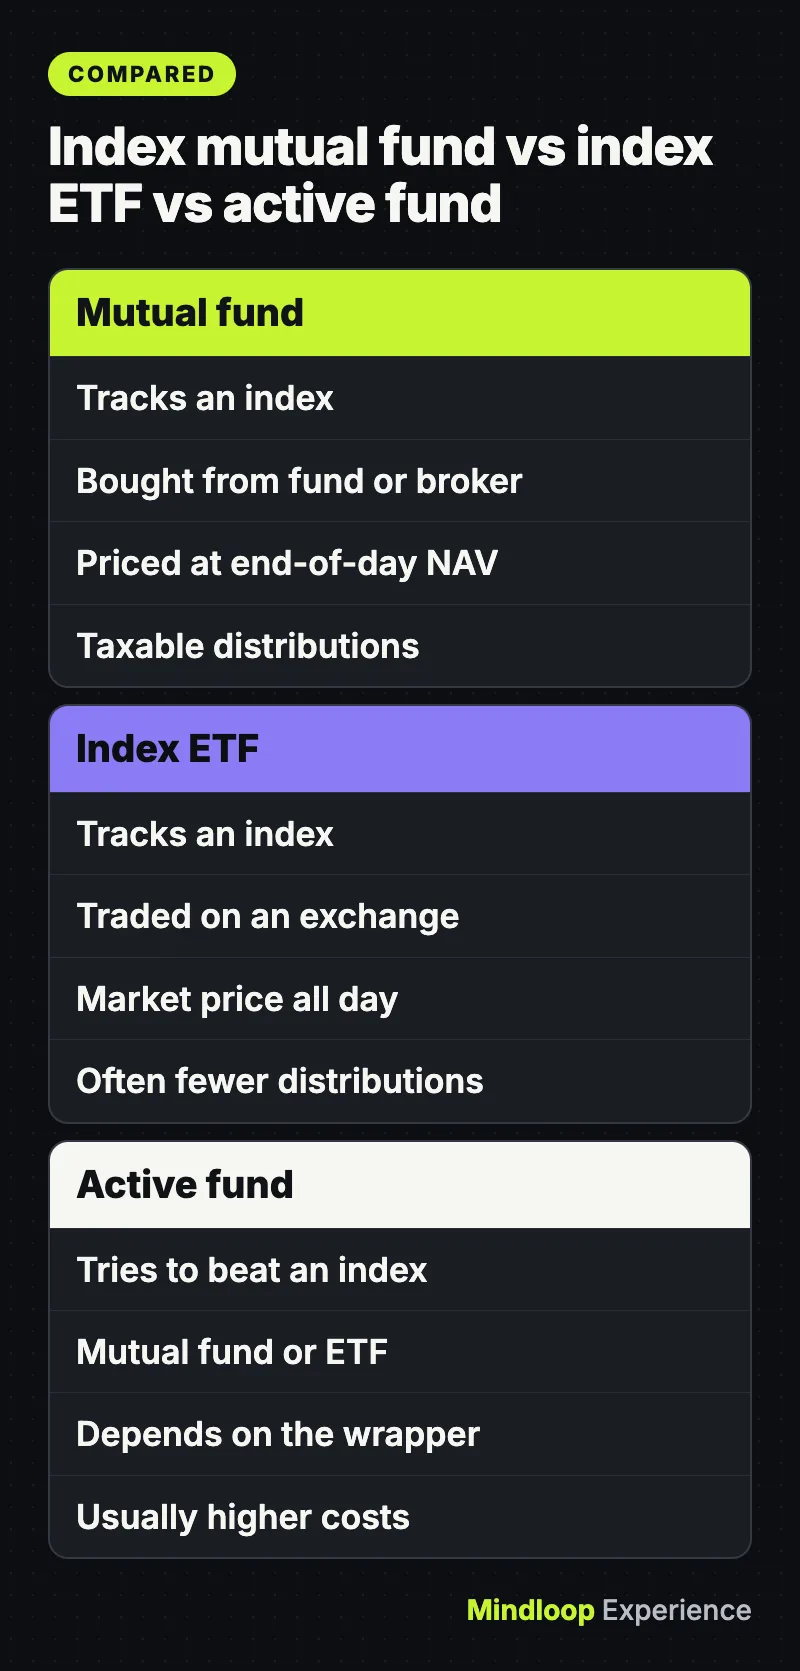
«Fondo indexado» describe una estrategia, no un vehículo. El mismo índice puede replicarlo un fondo mutuo o un fondo cotizado (ETF). El boletín para inversores sobre fondos mutuos y ETF que la SEC publicó en abril de 2025 explica en qué se diferencian las versiones estadounidenses:
| Característica | Fondo mutuo indexado | ETF indexado | Fondo de gestión activa |
|---|---|---|---|
| Objetivo | Igualar un índice | Igualar un índice | Batir a un índice o apartarse de él |
| Cómo se compra | Al propio fondo o a través de un bróker | Solo en bolsa, mediante una cuenta de corretaje | De cualquiera de las dos formas, según el vehículo |
| Precio que obtienes | Valor liquidativo (NAV), fijado al cierre de cada día hábil | Precio de mercado durante la sesión, que puede estar por encima o por debajo del NAV | Depende del vehículo |
| Costes habituales | Gastos corrientes; algunos cobran comisiones de venta o de cuenta | Gastos corrientes, más la comisión del bróker, si la hay | Normalmente más altos, porque los gestores investigan y operan más |
| Impuestos en una cuenta sujeta a impuestos | Las distribuciones de ganancias de capital tributan | A menudo menos distribuciones, gracias a los canjes en especie | Operar con frecuencia puede generar más distribuciones |
Dos detalles confunden a los principiantes: no siempre puedes saber el tipo de fondo por su nombre (consulta el folleto), y la ventaja fiscal del ETF desaparece dentro de una cuenta con ventajas fiscales: «no hay diferencia fiscal entre un ETF y un fondo mutuo si la inversión se mantiene en una cuenta con ventajas fiscales (p. ej., un 401(k) o una IRA)».
Las normas de precios e impuestos anteriores son propias de EE. UU. En el Reino Unido, los lectores encontrarán la misma estrategia pasiva dentro de los unit trusts y los fondos de inversión, que gov.uk incluye entre lo que puede contener un stocks and shares ISA (más sobre esto abajo).
Por qué los gastos totales (expense ratio) importan tanto
Todo fondo cobra una comisión anual recurrente como porcentaje de lo que tienes invertido (el expense ratio o ratio de gastos). Se descuenta de los activos del fondo, así que nunca ves una factura.
El boletín de la SEC de julio de 2025, How Fees and Expenses Affect Your Investment Portfolio, plantea un ejemplo sencillo: una inversión de $100,000 que crece un 4% al año durante 20 años. Al cabo de 20 años, la cartera valdría:
- unos $208,000 con una comisión anual del 0.25%
- unos $198,000 con una comisión anual del 0.50%
- unos $179,000 con una comisión anual del 1.00%
La diferencia es tan grande porque la comisión reduce tu saldo y, además, elimina los rendimientos que ese dinero habría generado. Es el interés compuesto jugando en tu contra.
Para comparar fondos reales, la SEC recomienda leer la tabla de comisiones estandarizada que incluye el folleto de todo fondo mutuo y ETF de EE. UU. El Fund Analyzer de FINRA te permite comparar hasta tres fondos y muestra cómo sus comisiones afectan al valor con el tiempo, usando el rendimiento que tú elijas. En el Reino Unido, compara tanto los gastos corrientes del propio fondo como cualquier comisión que añada el proveedor de la cuenta.
¿Sabías que…?
En el ejemplo de la SEC, los mismos $100,000 creciendo un 4% al año durante 20 años terminan cerca de $208,000 con una comisión del 0.25%, pero solo en unos $179,000 con una comisión del 1%.
Diversificación, riesgo y lo que no está asegurado
Diversificar significa repartir el dinero entre muchas inversiones para que un solo fracaso no te hunda. La guía de asignación de activos de Investor.gov lo resume como «No pongas todos los huevos en la misma cesta» y señala que los fondos facilitan tener una pequeña parte de muchas empresas. También advierte que un fondo no necesariamente te diversifica «si tiene un enfoque estrecho». Un fondo indexado de mercado amplio reparte el riesgo entre muchas empresas; un fondo que replica un solo sector, o una sola acción, no.
La diversificación no impide que caiga todo el mercado. La página sobre ETF de la SEC afirma que los fondos «no están garantizados ni asegurados por la FDIC ni por ninguna otra agencia gubernamental» y que «puedes perder parte o la totalidad del dinero que inviertes». El dinero que vas a necesitar pronto no debe estar en fondos de acciones.
Empezar con poco: dollar-cost averaging y fracciones de acciones
Dollar-cost averaging (promediar el coste). Investor.gov lo define como «invertir tu dinero en partes iguales, a intervalos regulares, sin importar las subidas y bajadas del mercado». Como la cantidad es fija, compras más participaciones cuando los precios están bajos y menos cuando están altos. Si aportas a un 401(k) con cada nómina, ya lo estás haciendo. Ahorrar directamente de tu sueldo, como explicamos en nuestra guía sobre el ahorro por nómina, se basa en el mismo hábito.
Mínimos bajos. El boletín de la SEC señala que algunos fondos mutuos fijan importes mínimos de compra relativamente bajos, y que las participaciones de ETF suelen poder comprarse por cantidades de dólares relativamente pequeñas.
Fracciones de acciones. Algunos brókeres te permiten comprar parte de una acción indicando una cantidad en dólares. La guía sobre fracciones de acciones de FINRA enumera las pegas: la disponibilidad varía según la firma (algunas la limitan a ciertas acciones o ETF), de momento no puedes traspasar fracciones de acciones a otro bróker sin venderlas, puede que no tengas derechos de voto, y la forma en que la firma ejecuta estas órdenes puede afectar a tu precio.
Dónde tener fondos indexados en EE. UU.
Las cuentas con ventajas fiscales permiten que una mayor parte de tu rendimiento se capitalice.
401(k) y planes de empresa similares. Si tu empleador iguala tus aportaciones, una columna archivada de Investor.gov recomienda aportar al menos lo suficiente para obtener la aportación completa. Su ejemplo: un empleador que añade 50 centavos por cada dólar supone «un rendimiento inmediato del 50 por ciento sobre tu dinero».
Límites de 2026 (según el anuncio del IRS para 2026):
- Aportaciones del empleado a 401(k), 403(b), 457 gubernamental y TSP: $24,500, más $8,000 adicionales de recuperación (catch-up) a partir de los 50 años (se aplica un catch-up mayor, de $11,250, entre los 60 y los 63 años).
- Aportaciones a IRA: $7,500 sumando todas tus IRA tradicionales y Roth, más $1,100 de catch-up a partir de los 50 años.
Roth IRA. La página del IRS sobre la Roth IRA explica que no puedes deducir las aportaciones, pero los retiros que cumplen los requisitos están libres de impuestos. La elegibilidad se reduce con ingresos altos: según el comunicado del IRS para 2026, el rango de reducción progresiva de la Roth va de $153,000 a $168,000 para declarantes solteros y de $242,000 a $252,000 para matrimonios que declaran conjuntamente.
De cara al futuro. El 12 de noviembre de 2026, el IRS anunció los límites de 2027: el límite del 401(k) sube a $25,500 y el de la IRA se mantiene en $7,500.
En cifras
$24,500Límite del empleado en el 401(k) en 2026
$7,500Límite de la IRA en 2026
$25,500Límite del 401(k) en 2027
Dónde tener fondos indexados en el Reino Unido
Stocks and shares ISA. La guía de gov.uk sobre cómo funcionan los ISA dice que no pagas impuestos por los rendimientos ni por las ganancias de capital de las inversiones dentro de un ISA. Puedes aportar hasta £20,000 en el año fiscal 2026 a 2027 (del 6 de abril al 5 de abril), en una sola cuenta o repartidos entre varias. Los stocks and shares ISA pueden contener acciones de empresas, unit trusts y fondos de inversión, y bonos. Debes tener 18 años o más. Si has leído sobre un tope más bajo para el cash ISA: un boletín de HMRC de octubre de 2026 confirma que el límite de £20,000 del cash ISA se mantiene a partir de abril de 2027 y que el tope previsto de £12,000 no entrará en vigor.
Lifetime ISA. Según gov.uk, debes abrirlo y hacer aportaciones antes de los 40, puedes añadir hasta £4,000 al año hasta los 50, y el Gobierno añade una bonificación del 25% (hasta £1,000 al año). Puede contener efectivo o acciones y participaciones, y cuenta dentro de tus £20,000. El dinero está pensado para comprar una primera vivienda o para usarlo a partir de los 60 años. La mayoría de los demás retiros antes de los 60 conllevan un cargo del 25% sobre la cantidad retirada, bonificación incluida.
Pensión de empresa. La guía Should you invest? de la FCA recomienda aportar regularmente a tu pensión antes de hacer otras inversiones.
Protección del FSCS. El FSCS puede pagar hasta £85,000 por persona elegible y por firma si una empresa de inversión autorizada por la FCA o la PRA quiebra después del 1 de abril de 2019 y falta tu dinero o tus activos. No cubre un mal rendimiento de las inversiones, y la cobertura varía según el producto, así que compruébalo antes de invertir.
¿Sabías que…?
Un Lifetime ISA recibe una bonificación pública del 25% de hasta £1,000 al año, pero la mayoría de los retiros antes de los 60 conllevan un cargo del 25% sobre la cantidad retirada.
Antes de invertir: lista para empezar
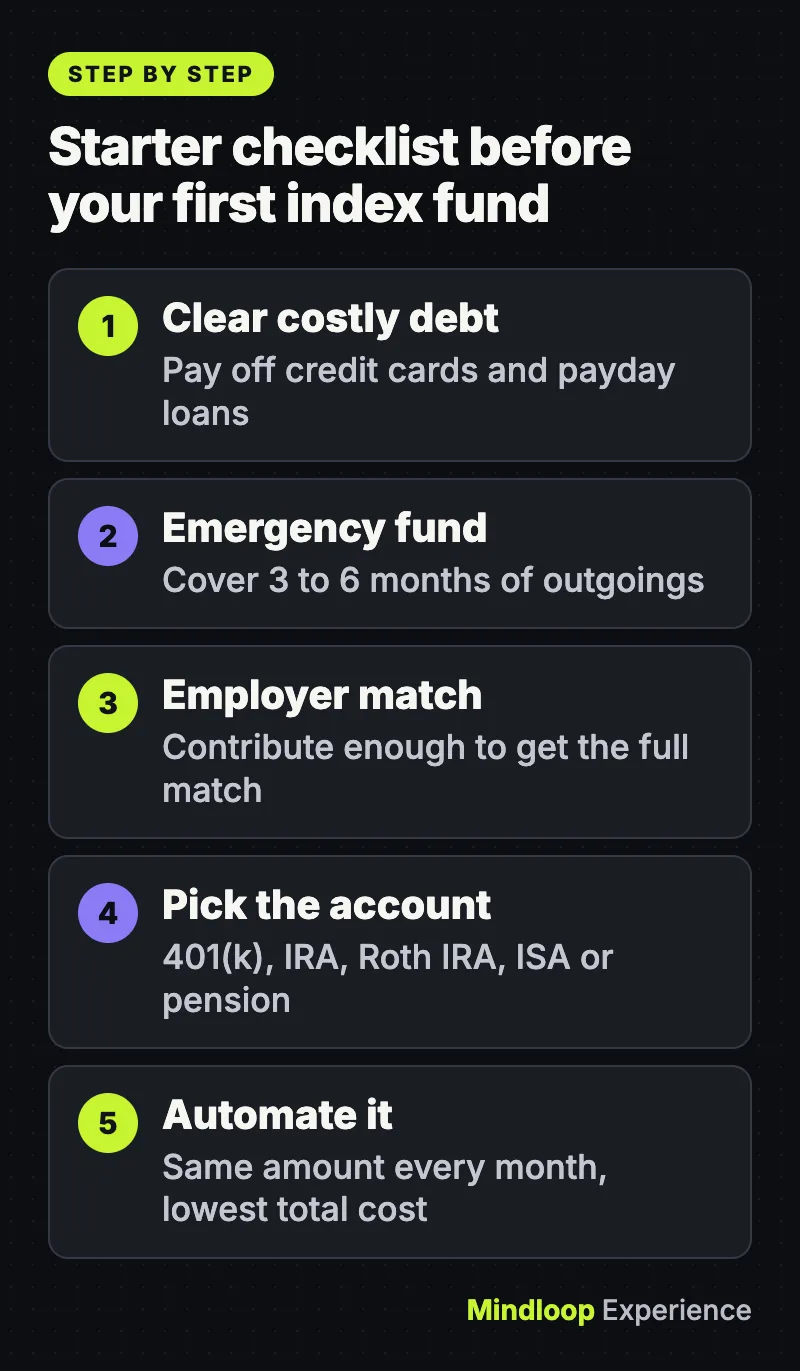
Los reguladores de EE. UU. y del Reino Unido ponen los mismos pasos en primer lugar. La guía de la FCA y la página de Investor.gov sobre pagar las deudas con intereses altos coinciden en gran medida:
- Liquida las deudas caras. Investor.gov afirma que «prácticamente ninguna inversión te dará rendimientos que igualen un interés del 18% en tu tarjeta de crédito», y aplica el mismo consejo a otras deudas con intereses altos (de alrededor del 8% o más). La FCA recomienda pagar primero las tarjetas de crédito y los préstamos de día de pago (payday loans), y no comprar nunca inversiones con tarjeta de crédito.
- Crea un fondo de emergencia. La FCA señala que muchos expertos recomiendan lo suficiente para cubrir de 3 a 6 meses de gastos. Nuestra guía sobre cómo crear un fondo de emergencia muestra cómo conseguirlo con un presupuesto ajustado.
- Aprovecha cualquier aportación de tu empleador al 401(k) (EE. UU.) o mantén tus aportaciones a la pensión de empresa (Reino Unido).
- Elige la cuenta (401(k), IRA o Roth IRA en EE. UU.; stocks and shares ISA, Lifetime ISA o pensión en el Reino Unido).
- Compara los costes totales, es decir, el expense ratio más cualquier comisión de cuenta, plataforma o negociación.
- Fija una cantidad mensual y automatízala.
Errores habituales de los principiantes
- Dar por hecho que «indexado» significa barato. Investor.gov advierte que no todos los fondos indexados cuestan menos que los fondos de gestión activa. Revisa la tabla de comisiones.
- Confundir un fondo estrecho con uno amplio. Un fondo que replica un solo sector o temática no reparte el riesgo como lo hace un fondo de todo el mercado.
- Dejarse llevar por el bombo. Las advertencias sobre estafas de la FCA señalan la presión para actuar rápido, las ofertas que parecen demasiado buenas para ser verdad y los acuerdos «exclusivos». En el Reino Unido, comprueba la firma en el FCA Firm Checker. Muchas estafas empiezan con un mensaje o una llamada inesperados, algo que cubre nuestra guía para detectar correos, SMS y llamadas de phishing y estafas.
- Ignorar la inflación. El efectivo inmovilizado durante décadas pierde poder adquisitivo, como muestra nuestro explicador sobre la inflación. La FCA dice lo mismo sobre los ahorros que se mantienen en efectivo.
Cuándo pedir asesoramiento
Plantéate un asesoramiento profesional regulado si tienes una suma grande que invertir, una situación fiscal complicada o no sabes cuánto riesgo puedes asumir. En EE. UU., el boletín de la SEC sobre comisiones recomienda preguntar a cualquier profesional cómo se le paga exactamente y cuáles son todas sus comisiones. En el Reino Unido, la FCA aconseja comprobar que una firma está autorizada antes de tratar con ella, y el FSCS recomienda confirmar que el servicio está regulado y protegido.
En resumen
Un fondo indexado es una herramienta sencilla: tener una porción de todo un mercado, pagar lo menos posible por ello e ir aportando con regularidad. El trabajo está sobre todo en el orden: primero las deudas y el ahorro de emergencia, después cualquier aportación del empleador, luego la cuenta con ventajas fiscales adecuada y, por último, el menor coste total. Para saber más sobre ahorro y préstamos, explora nuestra sección de Dinero.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar a invertir en fondos indexados?
No hay un mínimo único. La SEC señala que algunos fondos mutuos fijan mínimos relativamente bajos y que las participaciones de ETF suelen poder comprarse por cantidades pequeñas. Algunos brókeres también venden fracciones de acciones, aunque la disponibilidad varía según la firma y no se pueden traspasar a otro bróker.
¿Son seguros los fondos indexados?
Los fondos indexados reparten el riesgo entre muchas empresas, pero aun así pueden caer junto con el mercado. La SEC dice que los fondos no están garantizados ni asegurados por la FDIC ni por ninguna otra agencia gubernamental, y que puedes perder parte o la totalidad del dinero que inviertes.
¿Es mejor un ETF indexado que un fondo mutuo indexado?
Ninguno es mejor para todo el mundo. Los ETF cotizan todo el día a precios de mercado y a menudo reparten menos distribuciones sujetas a impuestos, mientras que los fondos mutuos se valoran una vez al día al NAV. Dentro de un 401(k) o una IRA, la SEC dice que no hay diferencia fiscal entre ellos.
¿Puedo tener fondos indexados en un stocks and shares ISA?
Sí. Gov.uk incluye los unit trusts y los fondos de inversión entre lo que puede contener un stocks and shares ISA. Los rendimientos y las ganancias dentro del ISA están libres de impuestos, y puedes aportar hasta £20,000 en el año fiscal 2026 a 2027.
Test rápido
¿Qué intenta hacer un fondo indexado?
- Batir al mercado todos los años
- Igualar el rendimiento de un índice de mercado
- Evitar todas las pérdidas bursátiles
Investor.gov dice que un fondo indexado busca replicar los rendimientos de un índice de mercado.
En el ejemplo de la SEC, ¿cuánto valen aproximadamente $100,000 al cabo de 20 años con una comisión del 1%?
- Unos $179,000
- Unos $198,000
- Unos $208,000
El boletín de la SEC muestra unos $179,000 con una comisión del 1%, frente a unos $208,000 con un 0.25%.
¿Cuál es la desgravación anual (allowance) del ISA en el Reino Unido en 2026?
- £4,000
- £12,000
- £20,000
Gov.uk dice que puedes ahorrar hasta £20,000 entre todos tus ISA en el año fiscal 2026 a 2027.
Fuentes
Enlaces comprobados por última vez el 19 de noviembre de 2026.
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


Escribe una respuesta