Indexfonds sind für viele Menschen der unkomplizierte, günstige Einstieg ins Investieren – und du brauchst keine große Summe, um einen zu besitzen. Dieser Erklärartikel zeigt dir, was ein Indexfonds eigentlich ist, wie sich Index-Investmentfonds von ETFs und aktiven Fonds unterscheiden, warum eine Gebühr von 1 % viel stärker ins Gewicht fällt, als es aussieht, und welche steuerlich begünstigten Konten Leserinnen und Leser in den USA und Großbritannien nutzen können. Am Ende steht eine kurze Checkliste für den Start. Alle Regeln und Grenzen unten stammen von der SEC, FINRA, dem IRS, gov.uk, der FCA oder dem FSCS und wurden am 19. November 2026 geprüft. Das ist eine allgemeine Information, keine Finanzberatung.
Das Wichtigste in Kürze
- Ein Indexfonds ist ein Investmentfonds oder ETF, der einen Marktindex abbilden will, statt ihn zu schlagen.
- Im Beispiel der SEC bleiben nach 20 Jahren mit 1 % Gebühr etwa 179.000 $ übrig, mit 0,25 % dagegen etwa 208.000 $.
- Zahl teure Schulden ab und bau einen Notgroschen auf, bevor du investierst – und nimm dann jeden Arbeitgeberzuschuss mit.
- Nutze steuerlich begünstigte Konten: in den USA einen 401(k) oder ein IRA, in Großbritannien ein Stocks and Shares ISA.
Was ist ein Indexfonds?
Ein Marktindex misst die Wertentwicklung eines Korbs von Wertpapieren, etwa des S&P 500 oder des Russell 2000. Einen Index selbst kannst du nicht kaufen. Laut der Investor.gov-Seite der SEC zu Indexfonds ist ein Indexfonds „eine Art Investmentfonds oder börsengehandelter Fonds, der die Rendite eines Marktindex nachbilden will“ – damit besitzt du indirekt den ganzen Korb.
Manche Indexfonds halten jedes Wertpapier im Index, andere nur eine Auswahl. Viele Indizes sind nach Marktkapitalisierung gewichtet, die größten Unternehmen machen also die größten Anteile aus.
Der Kern ist der passive Ansatz. Ein Indexfonds versucht nicht, den Markt zu schlagen, sondern ihn abzubilden – deshalb kauft und verkauft er seltener als ein aktiv gemanagter Fonds. Laut dem Glossareintrag der SEC bedeutet passives Management in der Regel niedrigere Handelskosten, weniger realisierte Kursgewinne und niedrigere Gebühren als bei aktiven Fonds. Achte auf das „in der Regel“. Investor.gov sagt es ganz offen: „Nicht alle Indexfonds haben niedrigere Kosten als aktiv gemanagte Fonds“ – die tatsächliche Gebühr musst du also trotzdem prüfen.
Investor.gov nennt außerdem indexspezifische Risiken: weniger Flexibilität bei fallenden Kursen, Tracking Error (Abweichung vom Index) und eine schwächere Rendite als der Index wegen Gebühren und Handelskosten.
Index-Investmentfonds vs. ETFs vs. aktive Fonds
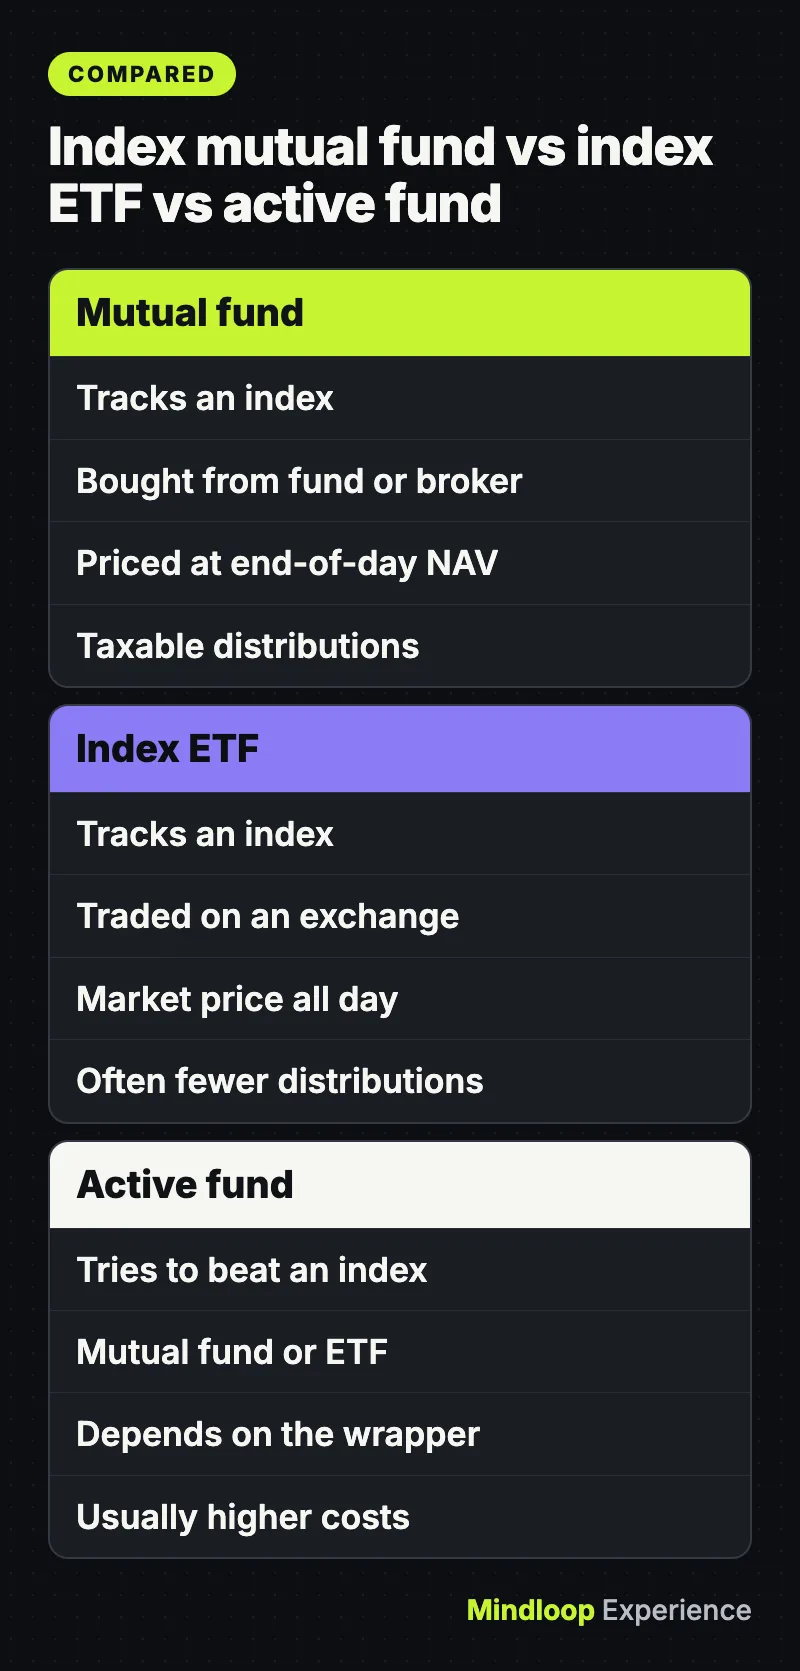
„Indexfonds“ beschreibt eine Strategie, keine Hülle. Denselben Index kann ein klassischer Investmentfonds (Mutual Fund) oder ein börsengehandelter Fonds (ETF) abbilden. Das Investor Bulletin der SEC zu Mutual Funds und ETFs vom April 2025 zeigt, wie sich die US-Varianten unterscheiden:
| Merkmal | Index-Investmentfonds | Index-ETF | Aktiv gemanagter Fonds |
|---|---|---|---|
| Ziel | Einen Index abbilden | Einen Index abbilden | Einen Index schlagen oder davon abweichen |
| Wie du kaufst | Direkt beim Fonds oder über einen Broker | Nur an der Börse, über ein Depot | Beides, je nach Hülle |
| Preis, den du bekommst | Nettoinventarwert (NAV), festgelegt am Ende jedes Geschäftstags | Marktpreis während des Handelstags, der über oder unter dem NAV liegen kann | Hängt von der Hülle ab |
| Typische Kosten | Laufende Kosten; manche verlangen Ausgabeaufschläge oder Kontogebühren | Laufende Kosten plus eventuelle Broker-Provision | Meist höher, weil das Management mehr recherchiert und handelt |
| Steuern auf einem steuerpflichtigen Konto | Ausschüttungen von Kursgewinnen sind steuerpflichtig | Oft weniger Ausschüttungen dank Sachtausch (In-kind-Transaktionen) | Häufiger Handel kann mehr Ausschüttungen bedeuten |
Zwei Details bringen Einsteiger oft durcheinander: Am Namen erkennst du nicht immer, um welchen Fondstyp es sich handelt (schau in den Verkaufsprospekt), und der Steuervorteil des ETF verschwindet auf einem steuerlich begünstigten Konto: „Es gibt keinen steuerlichen Unterschied zwischen einem ETF und einem Investmentfonds, wenn die Anlage auf einem steuerlich begünstigten Konto gehalten wird (z. B. einem 401(k) oder IRA).“
Die Preis- und Steuerregeln oben gelten speziell für die USA. In Großbritannien begegnet dir dieselbe passive Strategie in Unit Trusts und Investmentfonds, die gov.uk zu den Anlagen zählt, die ein Stocks and Shares ISA enthalten darf (mehr dazu unten).
Warum die Kostenquote so viel ausmacht
Jeder Fonds verlangt eine laufende jährliche Gebühr als Prozentsatz deines Anlagebetrags (die Kostenquote, Expense Ratio). Sie wird aus dem Fondsvermögen bezahlt, eine Rechnung siehst du also nie.
Das SEC-Bulletin How Fees and Expenses Affect Your Investment Portfolio vom Juli 2025 rechnet ein einfaches Beispiel durch: eine Anlage von 100.000 $, die 20 Jahre lang um 4 % pro Jahr wächst. Nach 20 Jahren wäre das Portfolio so viel wert:
- etwa 208.000 $ bei 0,25 % jährlicher Gebühr
- etwa 198.000 $ bei 0,50 % jährlicher Gebühr
- etwa 179.000 $ bei 1,00 % jährlicher Gebühr
Die Lücke ist so groß, weil eine Gebühr nicht nur dein Guthaben schmälert, sondern auch die Erträge vernichtet, die dieses Geld noch erwirtschaftet hätte. Das ist der Zinseszinseffekt, der gegen dich arbeitet.
Um echte Fonds zu vergleichen, empfiehlt die SEC die standardisierte Gebührentabelle, die in jedem Prospekt eines US-Investmentfonds und -ETF steht. Mit dem Fund Analyzer von FINRA kannst du bis zu drei Fonds vergleichen und siehst, wie sich ihre Gebühren mit der Zeit auf den Wert auswirken – bei einer Rendite, die du selbst wählst. In Großbritannien vergleichst du sowohl die laufenden Kosten des Fonds als auch die Gebühr, die der Kontoanbieter zusätzlich verlangt.
Schon gewusst?
Im Beispiel der SEC wachsen dieselben 100.000 $ bei 4 % pro Jahr in 20 Jahren auf knapp 208.000 $ bei 0,25 % Gebühr – bei 1 % Gebühr aber nur auf etwa 179.000 $.
Diversifikation, Risiko und was nicht abgesichert ist
Diversifikation heißt, dein Geld auf viele Anlagen zu verteilen, damit ein einzelner Ausfall dich nicht versenkt. Der Leitfaden zur Vermögensaufteilung von Investor.gov bringt es auf den Punkt: „Leg nicht alle Eier in einen Korb“ – und weist darauf hin, dass Fonds es leicht machen, kleine Anteile an vielen Unternehmen zu besitzen. Er warnt aber auch, dass ein Fonds dich nicht unbedingt diversifiziert, „wenn er eng fokussiert ist“. Ein breiter Marktindexfonds verteilt das Risiko auf viele Unternehmen; ein Fonds, der nur eine Branche oder eine einzelne Aktie abbildet, tut das nicht.
Diversifikation verhindert nicht, dass der ganze Markt fällt. Auf der ETF-Seite der SEC heißt es, Fonds seien „nicht von der FDIC oder einer anderen Regierungsbehörde garantiert oder versichert“, und: „Du kannst einen Teil oder dein gesamtes investiertes Geld verlieren.“ Geld, das du bald brauchst, gehört nicht in Aktienfonds.
Klein anfangen: Cost-Average-Effekt und Bruchstücke von Anteilen
Dollar-Cost-Averaging (Cost-Average-Effekt). Investor.gov definiert es als „dein Geld in gleichen Teilbeträgen in regelmäßigen Abständen zu investieren, unabhängig vom Auf und Ab des Marktes“. Weil der Betrag fest ist, kaufst du bei niedrigen Kursen mehr Anteile und bei hohen weniger. Wenn du von jedem Gehalt in einen 401(k) einzahlst, machst du das schon. Direkt vom Gehalt zu sparen, wie in unserem Ratgeber zum Sparen per Gehaltsabzug, nutzt dieselbe Gewohnheit.
Niedrige Mindestbeträge. Das SEC-Bulletin weist darauf hin, dass manche Investmentfonds relativ niedrige Mindestanlagen haben und ETF-Anteile oft schon für relativ kleine Dollarbeträge zu haben sind.
Bruchstücke von Anteilen (Fractional Shares). Manche Broker lassen dich einen Teil einer Aktie nach Dollarbetrag kaufen. Der Ratgeber zu Fractional Shares von FINRA nennt die Haken: Das Angebot unterscheidet sich je nach Anbieter (manche beschränken es auf bestimmte Aktien oder ETFs), Bruchstücke lassen sich derzeit nicht ohne Verkauf zu einem anderen Broker übertragen, du bekommst womöglich kein Stimmrecht, und die Art, wie ein Anbieter diese Orders ausführt, kann deinen Preis beeinflussen.
Wo du Indexfonds in den USA halten kannst
Mit steuerlich begünstigten Konten kann ein größerer Teil deiner Rendite weiterwachsen.
401(k) und ähnliche betriebliche Pläne. Wenn dein Arbeitgeber Beiträge aufstockt, empfiehlt eine archivierte Investor.gov-Kolumne, mindestens so viel einzuzahlen, dass du den vollen Zuschuss bekommst. Ihr Beispiel: Ein Arbeitgeber, der pro Dollar 50 Cent dazugibt, bedeutet „eine sofortige Rendite von 50 Prozent auf dein Geld“.
Grenzen für 2026 (laut der Bekanntmachung des IRS für 2026):
- Arbeitnehmerbeiträge zu 401(k), 403(b), staatlichem 457 und TSP: 24.500 $, plus 8.000 $ Nachholbeitrag ab 50 (im Alter von 60 bis 63 gilt ein höherer Nachholbeitrag von 11.250 $).
- IRA-Beiträge: 7.500 $ für alle deine Traditional und Roth IRAs zusammen, plus 1.100 $ Nachholbeitrag ab 50.
Roth IRA. Die Roth-IRA-Seite des IRS erklärt, dass du die Beiträge nicht absetzen kannst, qualifizierte Entnahmen aber steuerfrei sind. Bei höherem Einkommen schrumpft die Berechtigung: Laut der IRS-Mitteilung für 2026 liegt der Auslaufbereich für Roth-Beiträge bei 153.000 $ bis 168.000 $ für Alleinstehende und bei 242.000 $ bis 252.000 $ für gemeinsam veranlagte Ehepaare.
Ausblick. Am 12. November 2026 hat der IRS die Grenzen für 2027 bekanntgegeben: Die 401(k)-Grenze steigt auf 25.500 $, die IRA-Grenze bleibt bei 7.500 $.
Die Zahlen im Überblick
24.500 $401(k)-Grenze für Arbeitnehmer 2026
7.500 $IRA-Grenze 2026
25.500 $401(k)-Grenze 2027
Wo du Indexfonds in Großbritannien halten kannst
Stocks and Shares ISA. Laut dem gov.uk-Ratgeber dazu, wie ISAs funktionieren, zahlst du keine Steuern auf Erträge oder Kursgewinne aus Anlagen innerhalb eines ISA. Im Steuerjahr 2026/2027 (6. April bis 5. April) kannst du bis zu 20.000 £ einzahlen, auf ein Konto oder verteilt auf mehrere. Ein Stocks and Shares ISA darf Unternehmensaktien, Unit Trusts und Investmentfonds sowie Anleihen enthalten. Du musst mindestens 18 sein. Falls du von einer niedrigeren Grenze für Cash ISAs gelesen hast: Ein HMRC-Newsletter vom Oktober 2026 bestätigt, dass die Cash-ISA-Grenze von 20.000 £ ab April 2027 beibehalten wird und die geplante Obergrenze von 12.000 £ nicht in Kraft tritt.
Lifetime ISA. Laut gov.uk musst du es vor 40 eröffnen und darauf einzahlen, kannst bis 50 bis zu 4.000 £ pro Jahr einzahlen, und der Staat legt einen Bonus von 25 % obendrauf (bis zu 1.000 £ pro Jahr). Es kann Bargeld oder Aktien und Fonds enthalten und zählt zu deinen 20.000 £. Das Geld ist für das erste Eigenheim oder für die Zeit ab 60 gedacht. Für die meisten anderen Entnahmen vor 60 fällt eine Gebühr von 25 % auf den entnommenen Betrag an, Bonus inklusive.
Betriebliche Altersvorsorge (Workplace Pension). Der FCA-Ratgeber Should you invest? empfiehlt, regelmäßig in deine Rente einzuzahlen, bevor du andere Anlagen tätigst.
FSCS-Schutz. Der FSCS kann bis zu 85.000 £ pro berechtigter Person und pro Firma zahlen, wenn eine von der FCA oder PRA zugelassene Investmentfirma nach dem 1. April 2019 ausfällt und dein Geld oder deine Vermögenswerte fehlen. Schwache Anlageergebnisse deckt er nicht ab, und der Schutz unterscheidet sich je nach Produkt – prüf das also, bevor du investierst.
Schon gewusst?
Ein Lifetime ISA bekommt einen staatlichen Bonus von 25 % (bis zu 1.000 £ pro Jahr), aber für die meisten Entnahmen vor 60 fällt eine Gebühr von 25 % auf den entnommenen Betrag an.
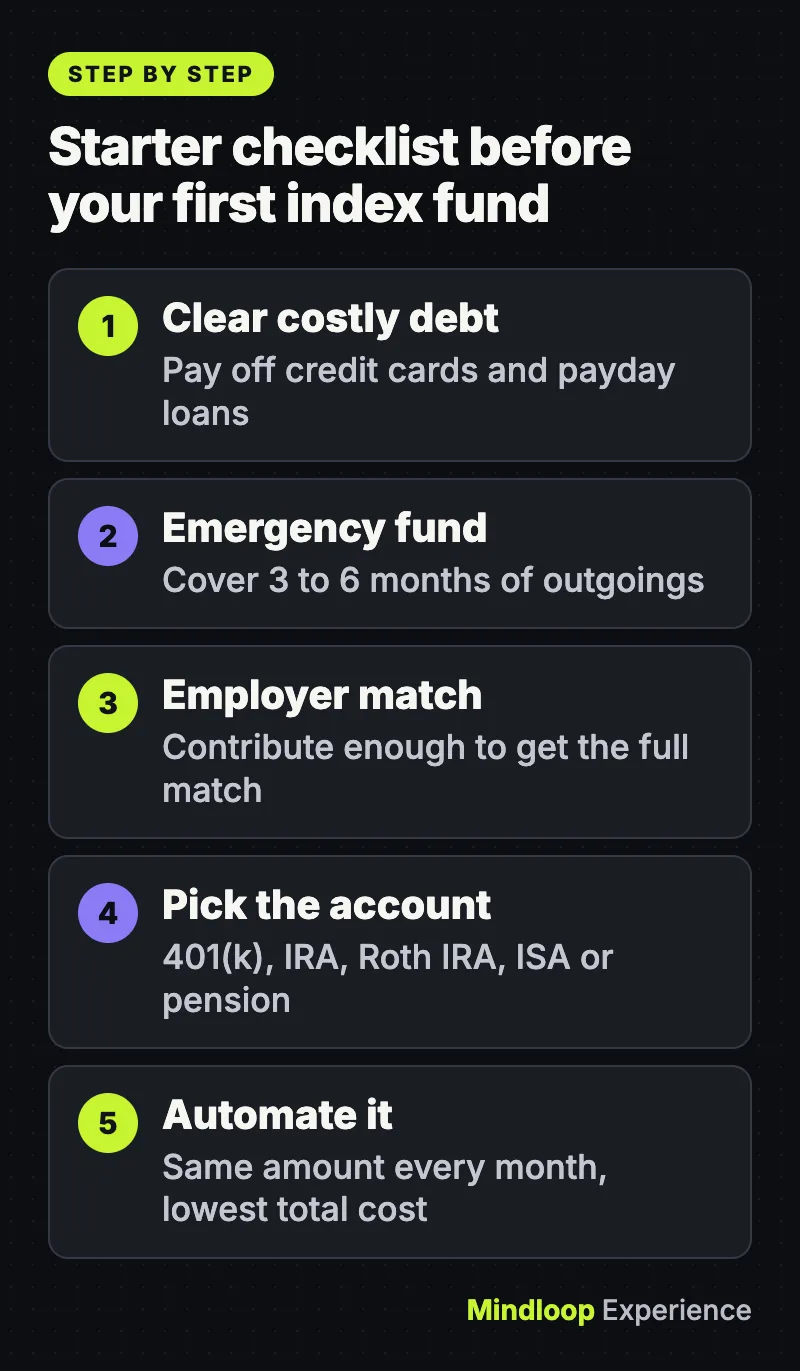
Bevor du investierst: eine Checkliste für den Start
Die Aufsichtsbehörden in den USA und Großbritannien stellen dieselben Schritte an den Anfang. Der FCA-Ratgeber und die Investor.gov-Seite zum Abbau teurer Schulden decken sich weitgehend:
- Teure Schulden abbauen. Investor.gov sagt, „praktisch keine Anlage bringt dir eine Rendite, die mit 18 % Zinsen auf deiner Kreditkarte mithalten kann“, und gibt denselben Rat für andere teure Schulden (ab etwa 8 %). Die FCA rät, zuerst Kreditkarten und Payday-Kredite abzuzahlen und nie Anlagen mit der Kreditkarte zu kaufen.
- Einen Notgroschen aufbauen. Die FCA weist darauf hin, dass viele Fachleute einen Puffer für 3 bis 6 Monatsausgaben empfehlen. Unser Ratgeber, wie du einen Notgroschen aufbaust, zeigt, wie das auch mit knappem Budget klappt.
- Jeden 401(k)-Arbeitgeberzuschuss mitnehmen (USA) oder die Beiträge zur betrieblichen Altersvorsorge weiterzahlen (Großbritannien).
- Das Konto wählen (in den USA 401(k), IRA oder Roth IRA; in Großbritannien Stocks and Shares ISA, Lifetime ISA oder Rente).
- Die Gesamtkosten vergleichen, also die Kostenquote plus alle Konto-, Plattform- oder Handelsgebühren.
- Einen festen Monatsbetrag festlegen und automatisieren.
Typische Fehler von Einsteigern
- Annehmen, dass „Index“ automatisch günstig heißt. Investor.gov warnt, dass nicht alle Indexfonds weniger kosten als aktiv gemanagte Fonds. Schau in die Gebührentabelle.
- Einen engen Fonds für einen breiten halten. Ein Fonds, der nur eine Branche oder ein Thema abbildet, streut das Risiko nicht so wie ein Gesamtmarktfonds.
- Auf Hype hereinfallen. Die Betrugswarnungen der FCA nennen Druck, schnell zu handeln, Angebote, die zu gut klingen, um wahr zu sein, und „exklusive“ Deals als Warnzeichen. In Großbritannien prüfst du eine Firma im FCA Firm Checker. Viele Betrugsmaschen beginnen mit einer unerwarteten Nachricht oder einem Anruf – darum geht es in unserem Ratgeber zum Erkennen von Phishing-Mails, -SMS und Betrugsanrufen.
- Die Inflation ignorieren. Bargeld, das jahrzehntelang ungenutzt herumliegt, verliert an Kaufkraft, wie unser Inflations-Erklärartikel zeigt. Die FCA sagt dasselbe über Ersparnisse, die als Bargeld gehalten werden.
Wann du dich beraten lassen solltest
Zieh eine regulierte professionelle Beratung in Betracht, wenn du eine große Summe anlegen willst, eine komplizierte Steuersituation hast oder unsicher bist, wie viel Risiko du tragen kannst. In den USA empfiehlt das Gebühren-Bulletin der SEC, jede Fachperson genau zu fragen, wie sie bezahlt wird und welche Gebühren anfallen. In Großbritannien rät die FCA, vor jedem Geschäft zu prüfen, ob eine Firma zugelassen ist, und der FSCS empfiehlt, sicherzustellen, dass die Dienstleistung reguliert und abgesichert ist.
Unterm Strich
Ein Indexfonds ist ein einfaches Werkzeug: Du besitzt ein Stück eines ganzen Marktes, zahlst so wenig wie möglich dafür und stockst regelmäßig auf. Die eigentliche Arbeit liegt in der Reihenfolge: zuerst Schulden und Notgroschen, dann jeder Arbeitgeberzuschuss, dann das passende steuerlich begünstigte Konto, dann die niedrigsten Gesamtkosten. Mehr zum Sparen und Leihen findest du in unserer Rubrik Geld.
Häufige Fragen
Wie viel Geld brauche ich, um mit Indexfonds anzufangen?
Einen einheitlichen Mindestbetrag gibt es nicht. Die SEC weist darauf hin, dass manche Investmentfonds relativ niedrige Mindestanlagen haben und ETF-Anteile oft schon für kleine Beträge zu haben sind. Manche Broker verkaufen auch Bruchstücke von Anteilen, allerdings unterscheidet sich das Angebot je nach Anbieter, und sie lassen sich nicht zu einem anderen Broker übertragen.
Sind Indexfonds sicher?
Indexfonds verteilen das Risiko auf viele Unternehmen, können aber trotzdem mit dem Markt fallen. Laut SEC sind Fonds nicht von der FDIC oder einer anderen Regierungsbehörde garantiert oder versichert, und du kannst einen Teil oder dein gesamtes investiertes Geld verlieren.
Ist ein Index-ETF besser als ein Index-Investmentfonds?
Keiner ist für alle besser. ETFs werden den ganzen Tag zu Marktpreisen gehandelt und schütten oft weniger steuerpflichtige Beträge aus, während Investmentfonds einmal täglich zum NAV bewertet werden. Innerhalb eines 401(k) oder IRA gibt es laut SEC keinen steuerlichen Unterschied zwischen beiden.
Kann ich Indexfonds in einem Stocks and Shares ISA halten?
Ja. Gov.uk zählt Unit Trusts und Investmentfonds zu den Anlagen, die ein Stocks and Shares ISA enthalten darf. Erträge und Gewinne innerhalb des ISA sind steuerfrei, und im Steuerjahr 2026/2027 kannst du bis zu 20.000 £ einzahlen.
Kurzes Quiz
Was versucht ein Indexfonds?
- Jedes Jahr den Markt schlagen
- Die Rendite eines Marktindex abbilden
- Alle Verluste am Aktienmarkt vermeiden
Laut Investor.gov will ein Indexfonds die Rendite eines Marktindex nachbilden.
Wie viel sind 100.000 $ im Beispiel der SEC nach 20 Jahren mit 1 % Gebühr ungefähr wert?
- Etwa 179.000 $
- Etwa 198.000 $
- Etwa 208.000 $
Das SEC-Bulletin zeigt etwa 179.000 $ bei 1 % Gebühr gegenüber etwa 208.000 $ bei 0,25 %.
Wie hoch ist der britische ISA-Freibetrag 2026?
- £4,000
- £12,000
- £20,000
Laut gov.uk kannst du im Steuerjahr 2026/2027 bis zu 20.000 £ über alle deine ISAs hinweg sparen.
Quellen
Links zuletzt geprüft am 19. November 2026.
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


Kommentar schreiben