指数基金是许多人开始投资时选择的简单、低成本方式,而且你不需要一大笔钱就能持有。本文讲解指数基金到底是什么、指数共同基金与 ETF 和主动型基金有何不同、为什么 1% 的费用远比看上去重要,以及美国和英国读者可以使用哪些税收优惠账户。文末附有一份简短的入门清单。下文所有规则和限额均来自 SEC、FINRA、IRS、gov.uk、FCA 或 FSCS,并已于 2026 年 11 月 19 日核实。本文仅为一般信息,不构成财务建议。
要点速览
- 指数基金是一种共同基金或 ETF,目标是追平某个市场指数,而不是跑赢它。
- 在 SEC 的示例中,20 年后 1% 的费用只剩约 $179,000,而 0.25% 的费用约为 $208,000。
- 投资前先还清高息债务、建立应急基金,然后拿满雇主的配缴。
- 善用税收优惠账户:美国用 401(k) 或 IRA,英国用 stocks and shares ISA(股票与证券 ISA)。
什么是指数基金?
市场指数衡量一篮子证券的表现,例如 S&P 500 或 Russell 2000。指数本身无法直接购买。根据 SEC 的 Investor.gov 指数基金页面,指数基金是“a type of mutual fund or exchange-traded fund that seeks to track the returns of a market index”(一种寻求追踪市场指数回报的共同基金或交易所交易基金),让你可以间接持有整篮证券。
有些指数基金持有指数中的全部证券,另一些只持有其中的样本。许多指数按市值加权,因此规模最大的公司占比也最大。
核心理念是被动投资。指数基金不试图跑赢市场,而是力求与市场持平,因此买卖频率低于主动管理型基金。SEC 的术语表条目指出,与主动型基金相比,被动管理通常意味着更低的交易成本、更少的已实现资本利得和更低的费用。请注意“通常”二字。Investor.gov 说得很直白:“not all index funds have lower costs than actively managed funds”(并非所有指数基金的成本都低于主动管理型基金),所以你仍需查看实际费用。
Investor.gov 还列出了指数基金特有的风险:价格下跌时灵活性较低、存在跟踪误差,以及因费用和交易成本而跑输指数。
指数共同基金、ETF 与主动型基金对比
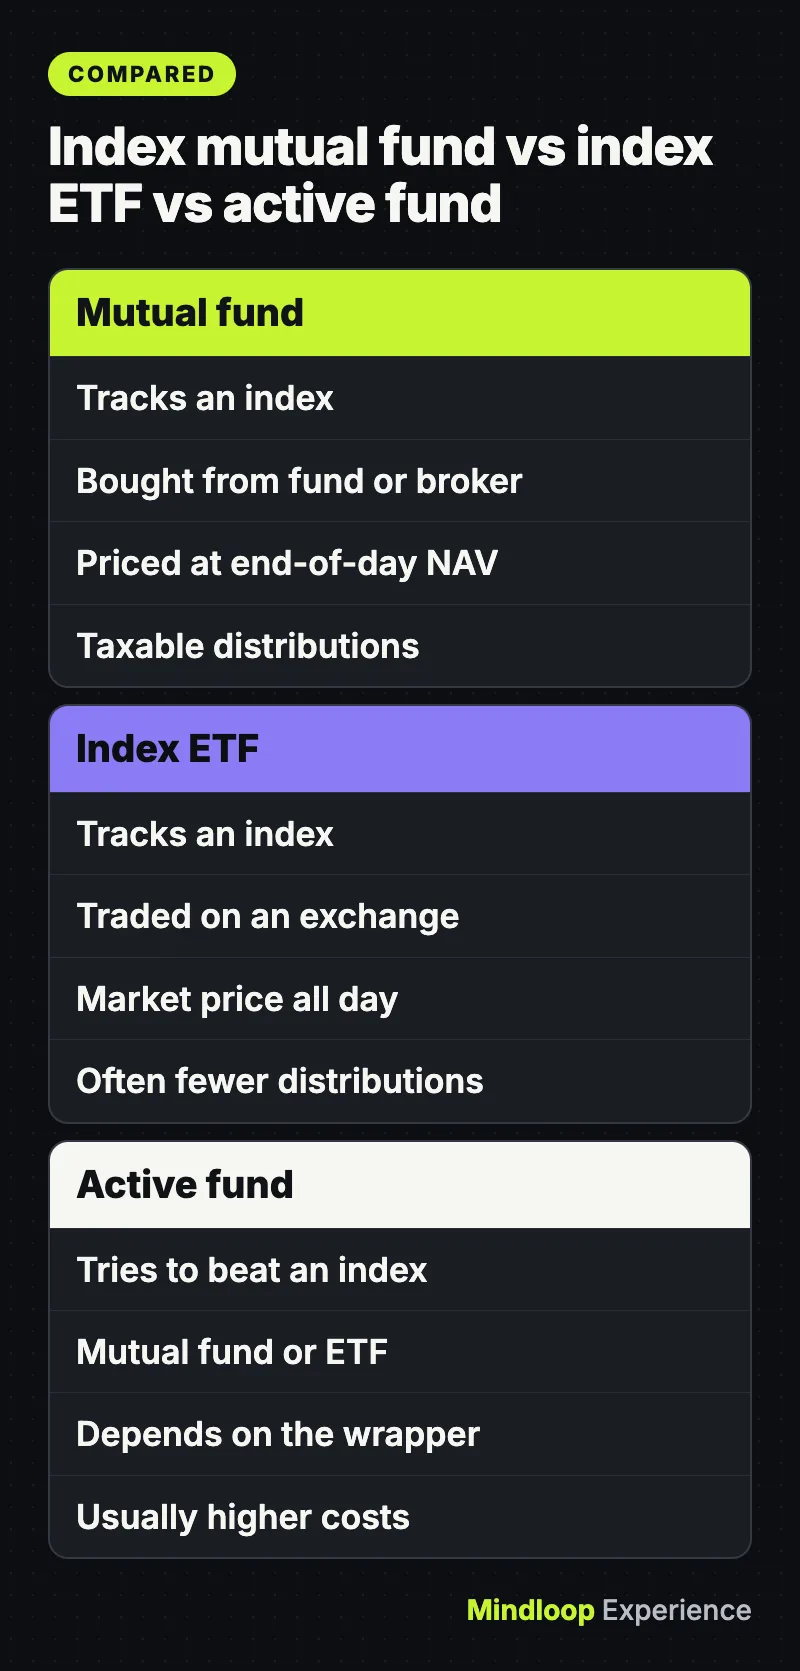
“指数基金”指的是一种策略,而不是一种产品外壳。同一个指数既可以由共同基金追踪,也可以由交易所交易基金(ETF)追踪。SEC 于 2025 年 4 月发布的共同基金与 ETF 投资者公告列出了美国这两类产品的区别:
| 特点 | 指数共同基金 | 指数 ETF | 主动管理型基金 |
|---|---|---|---|
| 目标 | 追平指数 | 追平指数 | 跑赢指数或与指数不同 |
| 购买方式 | 直接向基金公司购买,或通过经纪商购买 | 只能在交易所通过经纪账户购买 | 两者皆可,视产品形式而定 |
| 成交价格 | 资产净值(NAV),每个工作日收盘时确定 | 交易时段内的市场价格,可能高于或低于 NAV | 视产品形式而定 |
| 常见费用 | 持续性费用;部分收取销售费或账户费 | 持续性费用,外加经纪佣金(如有) | 通常更高,因为基金经理需要更多研究和交易 |
| 应税账户中的税务 | 资本利得分配需缴税 | 得益于实物申赎,分配通常较少 | 频繁交易可能带来更多分配 |
有两个细节常让新手犯错:仅凭名称并不一定能看出基金类型(请查阅招募说明书);另外,ETF 的税务优势在税收优惠账户中会消失:“there is no tax difference between an ETF and a mutual fund if the investment is held in a tax-advantaged account (e.g., a 401(k) or IRA).”(如果投资存放在税收优惠账户中,例如 401(k) 或 IRA,ETF 与共同基金之间没有税务差别。)
上述定价和税务规则仅适用于美国。英国读者会在单位信托(unit trusts)和投资基金中遇到同样的被动策略,gov.uk 将它们列为 stocks and shares ISA 可持有的资产(下文详述)。
为什么费用率如此重要
每只基金都会按你持有金额的一定百分比收取持续性年费(即费用率)。这笔钱直接从基金资产中扣除,所以你永远不会看到账单。
SEC 于 2025 年 7 月发布的公告 How Fees and Expenses Affect Your Investment Portfolio 给出了一个简单示例:投资 $100,000,每年增长 4%,持续 20 年。20 年后,投资组合的价值约为:
- 年费 0.25% 时约 $208,000
- 年费 0.50% 时约 $198,000
- 年费 1.00% 时约 $179,000
差距之所以这么大,是因为费用不仅减少了你的余额,还抹掉了这部分钱本可以赚到的收益。这就是复利在和你作对。
要比较真实的基金,SEC 建议阅读每份美国共同基金和 ETF 招募说明书中的标准化费用表。FINRA 的 Fund Analyzer 最多可同时比较三只基金,并按你选定的回报率展示费用随时间对价值的影响。在英国,请同时比较基金自身的持续费用和账户平台额外收取的费用。
你知道吗?
在 SEC 的示例中,同样的 $100,000 以每年 4% 增长 20 年,费用为 0.25% 时最终接近 $208,000,而费用为 1% 时只有约 $179,000。
分散投资、风险以及不受保险保障的部分
分散投资是指把资金分散到许多投资上,避免一项失败就拖垮全局。Investor.gov 的资产配置指南用一句话概括:“Don’t put all your eggs in one basket”(不要把所有鸡蛋放在一个篮子里),并指出基金让你很容易就能持有许多公司的一小部分。它也提醒,基金“if it is narrowly focused”(如果投资范围过窄)就不一定能帮你分散风险。追踪大盘的指数基金把风险分散到众多公司;追踪单一行业或单只股票的基金则做不到。
分散投资无法阻止整个市场下跌。SEC 的 ETF 页面写明,基金“are not guaranteed or insured by the FDIC or any other government agency”(不受 FDIC 或任何其他政府机构担保或承保),并且“You may lose some or all of the money you invest.”(你可能损失部分或全部投资本金。)近期要用的钱不应该放进股票基金。
小额起步:定投与碎股
定期定额投资(定投)。Investor.gov 对它的定义是“investing your money in equal portions, at regular intervals, regardless of the ups and downs in the market”(无论市场涨跌,按固定间隔分等额投入资金)。由于金额固定,价格低时你会买到更多份额,价格高时买得更少。如果你每次发薪都向 401(k) 缴款,你其实已经在定投了。像我们的工资储蓄指南所介绍的那样直接从工资中存钱,用的也是同样的习惯。
低起投门槛。SEC 公告指出,部分共同基金设定的最低申购额相对较低,而 ETF 份额通常也只需相对较少的金额即可买入。
碎股。部分经纪商允许你按金额购买一股中的一部分。FINRA 的碎股指南列出了需要注意的地方:各家机构的支持情况不同(有些只限部分股票或 ETF);目前碎股无法在不卖出的情况下转到其他经纪商;你可能没有投票权;机构执行这类订单的方式也可能影响你的成交价格。
在美国,指数基金放在哪里
税收优惠账户能让更多收益持续复利增长。
401(k) 及类似的职场计划。如果雇主提供配缴,一篇已存档的 Investor.gov 专栏建议至少缴到足以拿满配缴的金额。它的例子是:雇主每 1 美元配缴 50 美分,相当于“an immediate 50 percent return on your money”(你的钱立即获得 50% 的回报)。
2026 年限额(依据 IRS 2026 年公告):
- 401(k)、403(b)、政府 457 计划和 TSP 的员工缴款上限:$24,500,50 岁及以上另加 $8,000 追加缴款(60 至 63 岁适用更高的 $11,250 追加缴款)。
- IRA 缴款上限:所有传统 IRA 与 Roth IRA 合计 $7,500,50 岁及以上另加 $1,100 追加缴款。
Roth IRA。IRS 的 Roth IRA 页面说明,缴款不能抵税,但符合条件的取款免税。收入越高,资格越受限:根据 IRS 2026 年公告,Roth 资格逐步取消区间为单身申报者 $153,000 至 $168,000,已婚夫妇联合申报 $242,000 至 $252,000。
展望未来。2026 年 11 月 12 日,IRS 公布了 2027 年限额:401(k) 上限升至 $25,500,IRA 上限保持 $7,500 不变。
数字一览
$24,5002026 年 401(k) 员工缴款上限
$7,5002026 年 IRA 上限
$25,5002027 年 401(k) 上限
在英国,指数基金放在哪里
Stocks and shares ISA(股票与证券 ISA)。Gov.uk 的ISA 运作指南指出,ISA 内投资产生的收益和资本利得无需缴税。在 2026 至 2027 纳税年度(4 月 6 日至次年 4 月 5 日),你最多可存入 £20,000,可存入一个账户,也可分散到多个账户。Stocks and shares ISA 可持有公司股票、单位信托和投资基金以及债券。你必须年满 18 岁。如果你看到过现金 ISA 上限要下调的消息:2026 年 10 月的 HMRC 通讯确认,自 2027 年 4 月起现金 ISA 仍维持 £20,000 上限,原计划的 £12,000 上限不会生效。
Lifetime ISA(终身 ISA)。根据 gov.uk,你必须在 40 岁前开户并存入资金,50 岁前每年最多可存 £4,000,政府会额外给予 25% 的奖励(每年最多 £1,000)。它可以持有现金或股票与证券,并计入你的 £20,000 额度。这笔钱用于购买首套住房或 60 岁及以后使用。60 岁前的大多数其他取款需对取出金额(含奖励)缴纳 25% 的费用。
职场养老金。FCA 的 Should you invest? 指南建议,先定期向养老金缴款,再考虑其他投资。
FSCS 保障。如果一家经 FCA 或 PRA 授权的投资公司在 2019 年 4 月 1 日之后倒闭,且你的资金或资产出现短缺,FSCS 可为每位合资格人士、每家公司最多赔付 £85,000。它不保障投资表现不佳,且保障范围因产品而异,投资前请先确认。
你知道吗?
Lifetime ISA 可获得政府 25% 的奖励,每年最多 £1,000,但 60 岁前的大多数取款需对取出金额缴纳 25% 的费用。
投资之前:入门清单
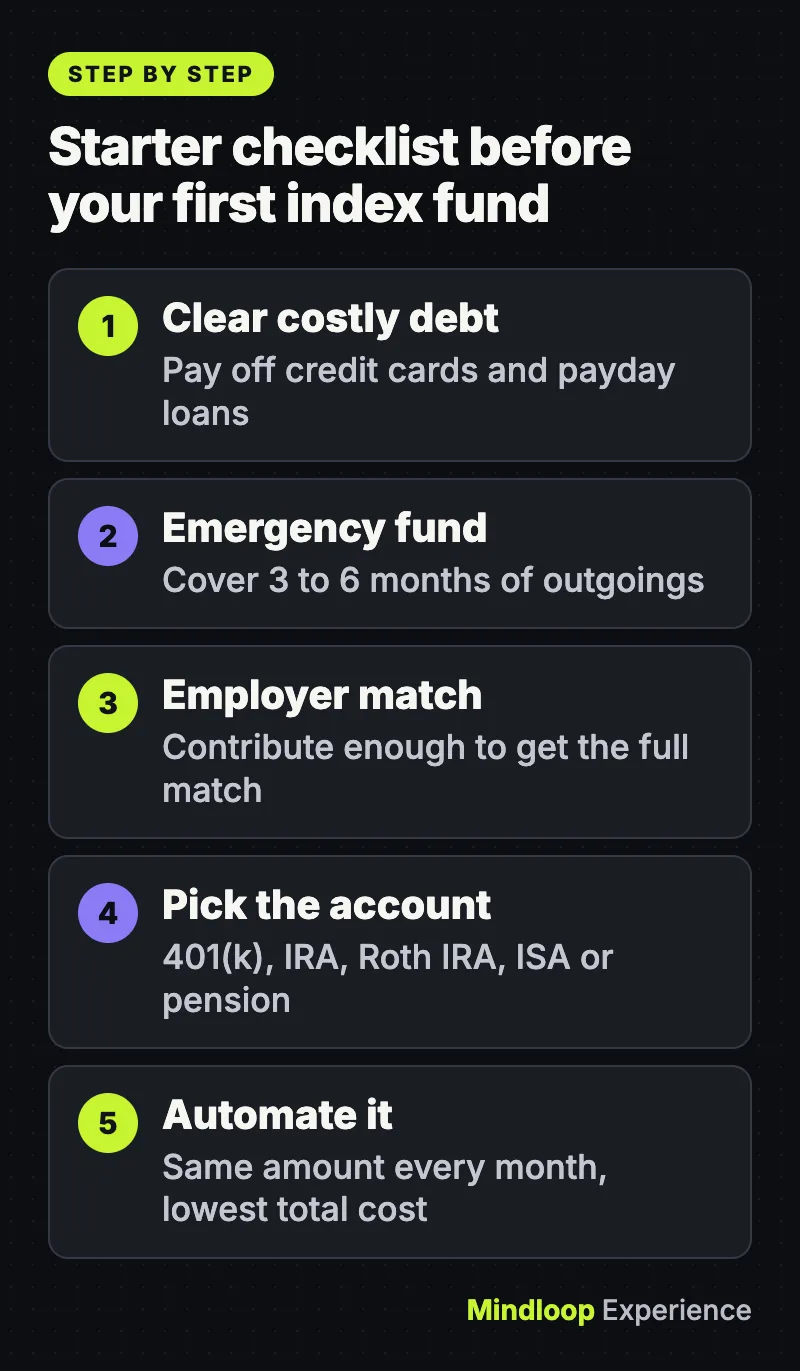
美国和英国的监管机构都把相同的步骤放在首位。FCA 的指南与 Investor.gov 关于偿还高息债务的页面高度一致:
- 还清高成本债务。Investor.gov 表示“virtually no investment will give you returns to match an 18% interest rate on your credit card”(几乎没有任何投资的回报能抵得上信用卡 18% 的利率),并将同样的建议适用于其他高息债务(约 8% 或以上)。FCA 建议先还清信用卡和发薪日贷款,并且绝不要用信用卡购买投资产品。
- 建立应急基金。FCA 指出,许多专家建议准备足以覆盖 3 至 6 个月开支的资金。我们的应急基金建立指南介绍了预算紧张时如何做到。
- 拿满 401(k) 雇主配缴(美国),或持续缴纳职场养老金(英国)。
- 选择账户(美国选 401(k)、IRA 或 Roth IRA;英国选 stocks and shares ISA、Lifetime ISA 或养老金)。
- 比较总成本,即费用率加上任何账户费、平台费或交易费。
- 设定每月固定金额,并设置自动扣款。
新手常犯的错误
- 以为“指数”就等于便宜。Investor.gov 提醒,并非所有指数基金的成本都低于主动管理型基金。请查看费用表。
- 把窄基基金误当成宽基基金。追踪单一行业或主题的基金,无法像全市场基金那样分散风险。
- 被炒作冲昏头脑。FCA 的诈骗警示列出了这些危险信号:催促你尽快行动、好得令人难以置信的回报,以及所谓的“独家”交易。在英国,可通过 FCA Firm Checker 查询公司资质。许多骗局始于一条意外的消息或一通电话,我们的识别钓鱼邮件、短信和诈骗电话指南对此有详细介绍。
- 忽视通货膨胀。正如我们的通胀解读所示,闲置数十年的现金会失去购买力。FCA 对以现金形式持有的储蓄也提出了同样的观点。
何时需要寻求专业建议
如果你有一大笔钱要投资、税务情况复杂,或不确定自己能承受多大风险,可以考虑寻求受监管的专业建议。在美国,SEC 的费用公告建议你问清楚任何专业人士的具体收费方式以及每一项费用。在英国,FCA 建议在与公司打交道前先确认其已获授权,FSCS 则建议确认该服务受到监管和保障。
总结
指数基金是一种简单的工具:持有整个市场的一小部分,尽可能少付费用,并定期追加投入。真正的功夫主要在于先后顺序:先处理债务和应急储蓄,再拿满雇主配缴,然后选对税收优惠账户,最后选择总成本最低的产品。想了解更多储蓄与借贷知识,请浏览我们的 Money 栏目。
常见问题
开始投资指数基金需要多少钱?
没有统一的最低金额。SEC 指出,部分共同基金的起投门槛相对较低,而 ETF 份额通常只需少量资金即可买入。部分经纪商还提供碎股交易,但各家机构的支持情况不同,而且碎股无法转到其他经纪商。
指数基金安全吗?
指数基金把风险分散到众多公司,但仍可能随大盘下跌。SEC 表示,基金不受 FDIC 或任何其他政府机构担保或承保,你可能损失部分或全部投资本金。
指数 ETF 比指数共同基金更好吗?
两者没有绝对的优劣。ETF 全天按市场价格交易,应税分配通常较少;共同基金则每天按 NAV 定价一次。SEC 表示,在 401(k) 或 IRA 中,两者没有税务差别。
可以在 stocks and shares ISA 中持有指数基金吗?
可以。Gov.uk 将单位信托和投资基金列为 stocks and shares ISA 可持有的资产。ISA 内的收益和资本利得免税,在 2026 至 2027 纳税年度你最多可存入 £20,000。
小测验
指数基金的目标是什么?
- 每年都跑赢市场
- 追平市场指数的回报
- 避免一切股市亏损
Investor.gov 表示,指数基金寻求追踪市场指数的回报。
在 SEC 的示例中,$100,000 在费用为 1% 的情况下 20 年后大约值多少?
- 约 $179,000
- 约 $198,000
- 约 $208,000
SEC 公告显示,费用为 1% 时约为 $179,000,而 0.25% 时约为 $208,000。
2026 年英国 ISA 免税额度是多少?
- £4,000
- £12,000
- £20,000
Gov.uk 表示,在 2026 至 2027 纳税年度,你在所有 ISA 中合计最多可存入 £20,000。
资料来源
链接最后核查于 2026 年 11 月 19 日。
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


写评论