Indexfondsen zijn de eenvoudige, goedkope manier waarop veel mensen beginnen met beleggen, en je hebt geen groot bedrag nodig om er een te bezitten. Deze uitleg behandelt wat een indexfonds precies is, hoe indexbeleggingsfondsen verschillen van ETF’s en actieve fondsen, waarom kosten van 1% veel zwaarder wegen dan je zou denken, en welke fiscaal voordelige rekeningen lezers in de VS en het VK kunnen gebruiken. Je vindt aan het eind een korte checklist om te starten. Elke regel en limiet hieronder komt van de SEC, FINRA, de IRS, gov.uk, de FCA of het FSCS en is gecontroleerd op 19 november 2026. Dit is algemene informatie, geen financieel advies.
De belangrijkste punten
- Een indexfonds is een beleggingsfonds of ETF dat een marktindex probeert te evenaren in plaats van te verslaan.
- In het voorbeeld van de SEC houd je na 20 jaar met 1% kosten ongeveer $179.000 over, tegenover ongeveer $208.000 bij 0,25%.
- Los dure schulden af en bouw een noodfonds op voordat je gaat beleggen, en pak daarna een eventuele werkgeversbijdrage mee.
- Gebruik fiscaal voordelige rekeningen: een 401(k) of IRA in de VS, een stocks and shares ISA in het VK.
Wat is een indexfonds?
Een marktindex meet het rendement van een mandje effecten, zoals de S&P 500 of de Russell 2000. Een index zelf kun je niet kopen. Volgens de Investor.gov-pagina over indexfondsen van de SEC is een indexfonds “a type of mutual fund or exchange-traded fund that seeks to track the returns of a market index” (een type beleggingsfonds of beursgenoteerd fonds dat het rendement van een marktindex probeert te volgen). Zo bezit je via een omweg het hele mandje.
Sommige indexfondsen houden elk effect uit de index aan, andere een steekproef. Veel indexen zijn gewogen naar marktkapitalisatie, waardoor de grootste bedrijven het grootste deel uitmaken.
De kern is de passieve stijl. Een indexfonds probeert de markt niet te verslaan maar te evenaren, en koopt en verkoopt daardoor minder vaak dan een actief beheerd fonds. Volgens het verklarende woordenlijstitem van de SEC betekent passief beheer meestal lagere transactiekosten, minder gerealiseerde koerswinst en lagere kosten dan bij actieve fondsen. Let op het woord “meestal”. Investor.gov zegt het onomwonden: “not all index funds have lower costs than actively managed funds” (niet alle indexfondsen zijn goedkoper dan actief beheerde fondsen). Je moet de werkelijke kosten dus nog steeds controleren.
Investor.gov noemt ook risico’s die specifiek zijn voor indexfondsen: minder flexibiliteit als koersen dalen, tracking error (volgfout) en achterblijven bij de index door kosten en transactiekosten.
Indexbeleggingsfondsen vs ETF’s vs actieve fondsen
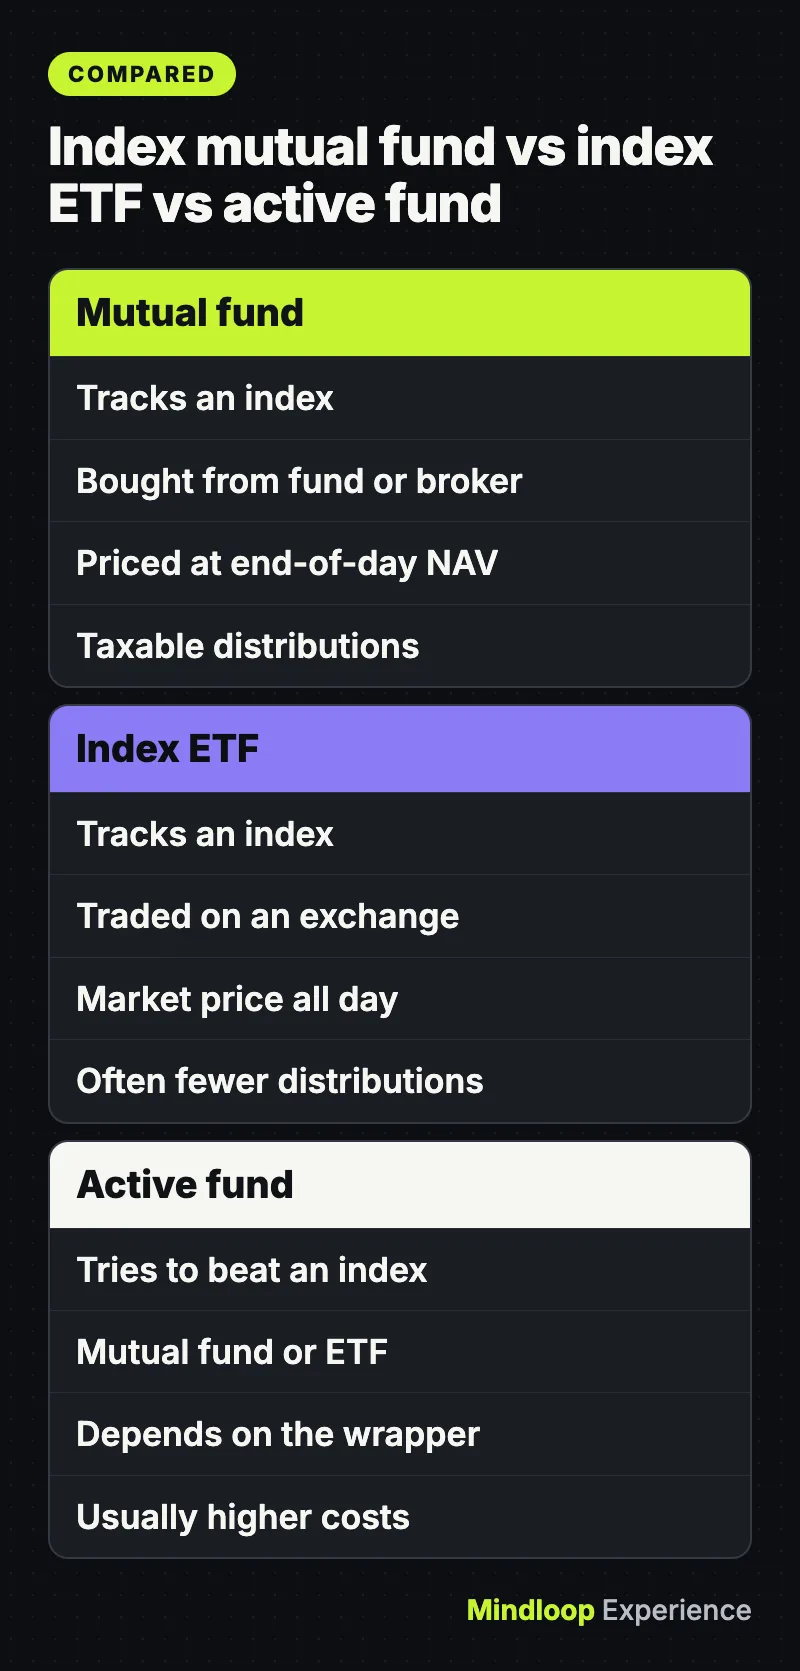
“Indexfonds” beschrijft een strategie, geen verpakking. Dezelfde index kan worden gevolgd door een beleggingsfonds (mutual fund) of door een beursgenoteerd fonds (ETF). Het beleggersbulletin over beleggingsfondsen en ETF’s van de SEC uit april 2025 zet op een rij hoe de Amerikaanse varianten verschillen:
| Kenmerk | Indexbeleggingsfonds | Index-ETF | Actief beheerd fonds |
|---|---|---|---|
| Doel | Een index evenaren | Een index evenaren | Een index verslaan of ervan afwijken |
| Hoe je koopt | Bij het fonds zelf of via een broker | Alleen op een beurs, via een beleggingsrekening | Allebei, afhankelijk van de verpakking |
| Prijs die je krijgt | Intrinsieke waarde (NAV), vastgesteld aan het eind van elke werkdag | Marktprijs gedurende de handelsdag, die boven of onder de NAV kan liggen | Afhankelijk van de verpakking |
| Gebruikelijke kosten | Doorlopende kosten; sommige rekenen instapkosten (sales loads) of rekeningkosten | Doorlopende kosten, plus eventuele transactiekosten van de broker | Meestal hoger, omdat beheerders meer onderzoek doen en vaker handelen |
| Belasting op een gewone (belaste) rekening | Uitkeringen van koerswinst zijn belast | Vaak minder uitkeringen, dankzij ruil in natura (in-kind exchanges) | Vaak handelen kan meer uitkeringen betekenen |
Twee details zetten beginners vaak op het verkeerde been: je kunt het type fonds niet altijd uit de naam afleiden (kijk in het prospectus), en het belastingvoordeel van een ETF verdwijnt binnen een fiscaal voordelige rekening: “there is no tax difference between an ETF and a mutual fund if the investment is held in a tax-advantaged account (e.g., a 401(k) or IRA)” (er is geen fiscaal verschil tussen een ETF en een beleggingsfonds als de belegging in een fiscaal voordelige rekening zit, bijvoorbeeld een 401(k) of IRA).
De prijs- en belastingregels hierboven gelden specifiek voor de VS. Britse lezers komen dezelfde passieve strategie tegen in unit trusts en beleggingsfondsen, die gov.uk noemt bij wat een stocks and shares ISA mag bevatten (daarover hieronder meer).
Waarom de lopende kosten zo zwaar wegen
Elk fonds rekent jaarlijkse doorlopende kosten als percentage van wat je aanhoudt (de expense ratio of kostenratio). Die gaan van het fondsvermogen af, dus je krijgt nooit een rekening te zien.
Het SEC-bulletin uit juli 2025, How Fees and Expenses Affect Your Investment Portfolio, rekent een eenvoudig voorbeeld door: een belegging van $100.000 die 20 jaar lang 4% per jaar groeit. Na 20 jaar is de portefeuille dan ongeveer zoveel waard:
- ongeveer $208.000 bij 0,25% kosten per jaar
- ongeveer $198.000 bij 0,50% kosten per jaar
- ongeveer $179.000 bij 1,00% kosten per jaar
Het verschil is zo groot omdat kosten niet alleen je saldo verlagen, maar ook het rendement wegvagen dat dat geld had opgeleverd. Dit is rente-op-rente die tegen je werkt.
Om echte fondsen te vergelijken, raadt de SEC aan de gestandaardiseerde kostentabel te lezen die in elk prospectus van een Amerikaans beleggingsfonds en ETF staat. Met de Fund Analyzer van FINRA vergelijk je tot drie fondsen en zie je hoe hun kosten de waarde in de loop van de tijd beïnvloeden, op basis van een rendement dat je zelf kiest. In het VK vergelijk je zowel de eigen lopende kosten van het fonds als eventuele kosten die de aanbieder van de rekening daarbovenop rekent.
Wist je dat?
In het voorbeeld van de SEC eindigt dezelfde $100.000 die 20 jaar lang 4% per jaar groeit rond $208.000 bij 0,25% kosten, maar op slechts ongeveer $179.000 bij 1% kosten.
Spreiding, risico en wat niet verzekerd is
Spreiding betekent dat je je geld over veel beleggingen verdeelt, zodat één misser je niet onderuit haalt. De gids over assetallocatie van Investor.gov vat het samen als “Don’t put all your eggs in one basket” (leg niet al je eieren in één mandje) en merkt op dat je met fondsen makkelijk een klein stukje van veel bedrijven bezit. Wel waarschuwt de gids dat een fonds je niet per se spreiding geeft “if it is narrowly focused” (als het smal gericht is). Een breed marktindexfonds spreidt het risico over veel bedrijven; een fonds dat één sector of één aandeel volgt, doet dat niet.
Spreiding voorkomt niet dat de hele markt daalt. Op de ETF-pagina van de SEC staat dat fondsen “are not guaranteed or insured by the FDIC or any other government agency” (niet gegarandeerd of verzekerd zijn door de FDIC of een andere overheidsinstantie), en “You may lose some or all of the money you invest” (je kunt een deel of al het geld dat je belegt kwijtraken). Geld dat je binnenkort nodig hebt, hoort niet in aandelenfondsen.
Klein beginnen: periodiek beleggen en fractionele aandelen
Periodiek beleggen (dollar-cost averaging). Investor.gov omschrijft het als “investing your money in equal portions, at regular intervals, regardless of the ups and downs in the market” (je geld in gelijke delen en met vaste tussenpozen beleggen, ongeacht de ups en downs van de markt). Omdat het bedrag vastligt, koop je meer aandelen als de koersen laag zijn en minder als ze hoog zijn. Leg je bij elk salaris iets in een 401(k), dan doe je het al. Rechtstreeks sparen vanuit je salaris, zoals in onze gids over sparen via de loonstrook, gebruikt dezelfde gewoonte.
Lage minimumbedragen. Het SEC-bulletin merkt op dat sommige beleggingsfondsen relatief lage minimale aankoopbedragen hanteren, en dat je ETF-aandelen vaak al voor relatief kleine dollarbedragen kunt kopen.
Fractionele aandelen. Bij sommige brokers kun je een deel van een aandeel kopen op basis van een dollarbedrag. De gids over fractionele aandelen van FINRA noemt de addertjes: de beschikbaarheid verschilt per partij (sommige beperken het tot bepaalde aandelen of ETF’s), je kunt fractionele aandelen momenteel niet overzetten naar een andere broker zonder ze te verkopen, je krijgt mogelijk geen stemrecht, en de manier waarop een partij deze orders uitvoert kan je prijs beïnvloeden.
Waar je indexfondsen aanhoudt in de VS
Met fiscaal voordelige rekeningen kan een groter deel van je rendement doorgroeien.
401(k) en vergelijkbare pensioenregelingen via je werk. Als je werkgever je inleg aanvult, raadt een gearchiveerde column van Investor.gov aan minstens genoeg in te leggen om de volledige werkgeversbijdrage te krijgen. Het voorbeeld: een werkgever die 50 cent per dollar bijlegt, is “an immediate 50 percent return on your money” (een direct rendement van 50 procent op je geld).
Limieten voor 2026 (volgens de aankondiging voor 2026 van de IRS):
- Werknemersbijdragen aan 401(k), 403(b), governmental 457 en TSP: $24.500, plus een catch-up van $8.000 vanaf 50 jaar (van 60 tot en met 63 jaar geldt een hogere catch-up van $11.250).
- IRA-bijdragen: $7.500 voor al je traditionele en Roth-IRA’s samen, plus een catch-up van $1.100 vanaf 50 jaar.
Roth IRA. De Roth IRA-pagina van de IRS legt uit dat je inleg niet aftrekbaar is, maar dat gekwalificeerde opnames belastingvrij zijn. Bij hogere inkomens neemt de toegang af: volgens de IRS-publicatie voor 2026 ligt de afbouwgrens voor de Roth tussen $153.000 en $168.000 voor alleenstaanden en tussen $242.000 en $252.000 voor gehuwden die gezamenlijk aangifte doen.
Vooruitblik. Op 12 november 2026 maakte de IRS de limieten voor 2027 bekend: de 401(k)-limiet stijgt naar $25.500 en de IRA-limiet blijft $7.500.
In cijfers
$24.500401(k)-limiet werknemer 2026
$7.500IRA-limiet 2026
$25.500401(k)-limiet 2027
Waar je indexfondsen aanhoudt in het VK
Stocks and shares ISA. Volgens de gov.uk-gids over hoe ISA’s werken betaal je geen belasting over inkomsten of koerswinst uit beleggingen binnen een ISA. Je kunt in het belastingjaar 2026 tot 2027 (6 april tot 5 april) tot £20.000 inleggen, in één rekening of verdeeld over meerdere. Een stocks and shares ISA kan bedrijfsaandelen, unit trusts en beleggingsfondsen, en obligaties bevatten. Je moet 18 jaar of ouder zijn. Heb je gelezen over een lager plafond voor de cash ISA? Een nieuwsbrief van HMRC uit oktober 2026 bevestigt dat de cash ISA-limiet van £20.000 vanaf april 2027 blijft bestaan en dat het geplande plafond van £12.000 niet ingaat.
Lifetime ISA. Volgens gov.uk moet je de rekening openen en erop storten voor je 40e, kun je tot je 50e tot £4.000 per jaar inleggen en legt de overheid er een bonus van 25% bij (tot £1.000 per jaar). Hij kan contant geld of aandelen bevatten en telt mee voor je £20.000. Het geld is bedoeld voor een eerste huis of voor vanaf 60 jaar. Voor de meeste andere opnames voor je 60e betaal je 25% boete over het opgenomen bedrag, bonus inbegrepen.
Pensioen via je werk. De gids Should you invest? van de FCA raadt aan om regelmatig in je pensioen in te leggen voordat je andere beleggingen doet.
FSCS-bescherming. Het FSCS kan tot £85.000 per rechthebbende, per partij uitkeren als een door de FCA of PRA erkende beleggingsonderneming na 1 april 2019 failliet gaat en er geld of bezittingen van jou ontbreken. Slechte beleggingsresultaten worden niet gedekt, en de dekking verschilt per product, dus controleer het voordat je belegt.
Wist je dat?
Een Lifetime ISA krijgt een overheidsbonus van 25%, tot £1.000 per jaar, maar voor de meeste opnames voor je 60e betaal je 25% over het opgenomen bedrag.
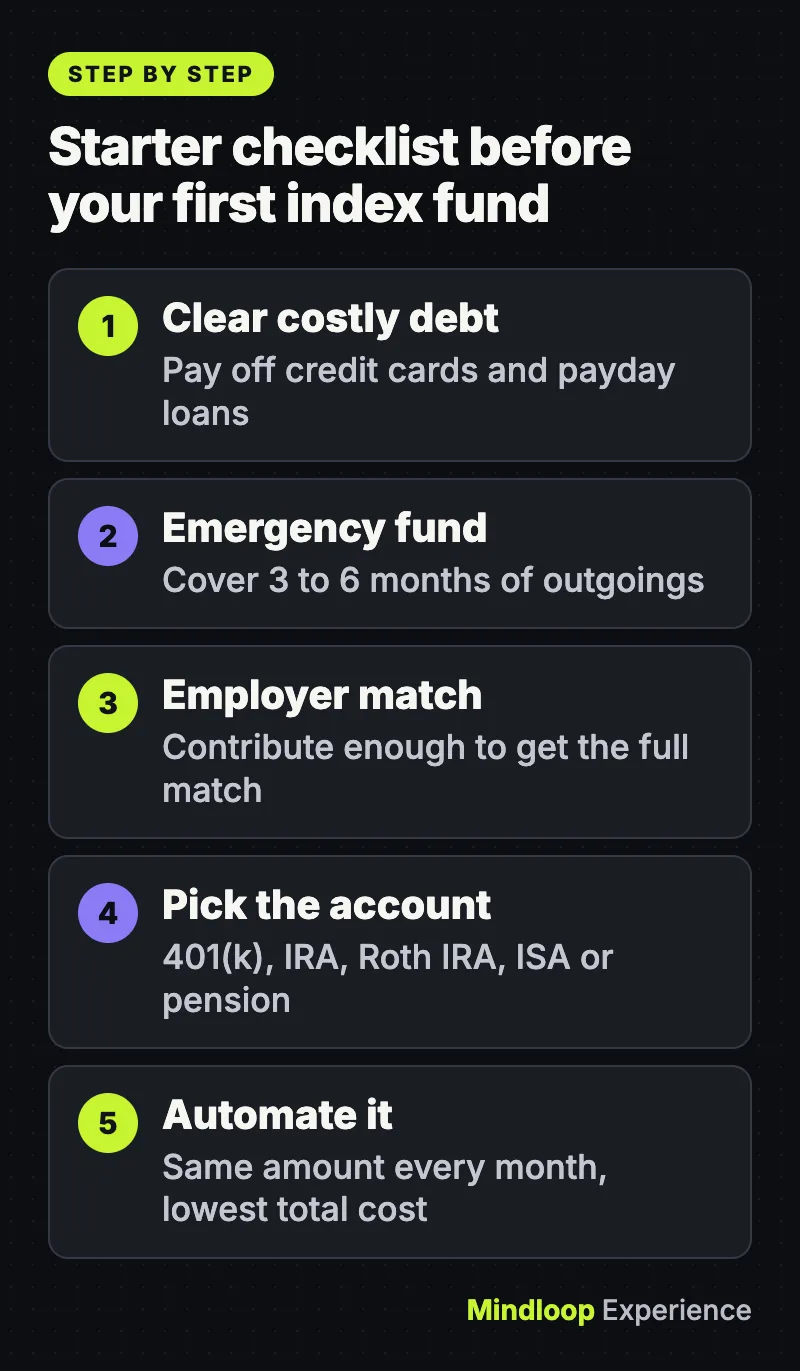
Voordat je gaat beleggen: een checklist om te starten
Toezichthouders in de VS en het VK zetten dezelfde stappen voorop. De gids van de FCA en de pagina van Investor.gov over dure schulden aflossen komen sterk overeen:
- Los dure schulden af. Investor.gov zegt dat “virtually no investment will give you returns to match an 18% interest rate on your credit card” (vrijwel geen belegging levert een rendement op dat opweegt tegen 18% rente op je creditcard), en past hetzelfde advies toe op andere dure schulden (ongeveer 8% of meer). De FCA zegt eerst creditcards en flitsleningen (payday loans) af te lossen, en nooit beleggingen met een creditcard te kopen.
- Bouw een noodfonds op. De FCA merkt op dat veel experts adviseren genoeg te hebben voor 3 tot 6 maanden aan uitgaven. Onze gids over hoe je een noodfonds opbouwt laat zien hoe je daar komt met een krap budget.
- Pak een eventuele 401(k)-werkgeversbijdrage mee (VS) of blijf inleggen in je pensioen via je werk (VK).
- Kies de rekening (401(k), IRA of Roth IRA in de VS; stocks and shares ISA, Lifetime ISA of pensioen in het VK).
- Vergelijk de totale kosten, dus de kostenratio plus eventuele rekening-, platform- of transactiekosten.
- Kies een vast maandbedrag en automatiseer het.
Veelgemaakte fouten van beginners
- Denken dat “index” automatisch goedkoop betekent. Investor.gov waarschuwt dat niet alle indexfondsen goedkoper zijn dan actief beheerde fondsen. Kijk in de kostentabel.
- Een smal fonds aanzien voor een breed fonds. Een fonds dat één sector of thema volgt, spreidt het risico niet zoals een fonds dat de hele markt volgt.
- Meegaan in de hype. De waarschuwingen voor oplichting van de FCA wijzen op druk om snel te handelen, aanbiedingen die te mooi lijken om waar te zijn en “exclusieve” deals. In het VK controleer je een partij via de FCA Firm Checker. Veel oplichting begint met een onverwacht bericht of telefoontje; dat behandelen we in onze gids over phishingmails, sms’jes en oplichtingstelefoontjes herkennen.
- Inflatie negeren. Contant geld dat tientallen jaren stilstaat, verliest koopkracht, zoals onze uitleg over inflatie laat zien. De FCA maakt hetzelfde punt over spaargeld dat in contanten wordt aangehouden.
Wanneer je advies vraagt
Overweeg gereguleerd professioneel advies als je een groot bedrag wilt beleggen, een ingewikkelde belastingsituatie hebt of niet zeker weet hoeveel risico je kunt nemen. In de VS raadt het kostenbulletin van de SEC aan om elke professional precies te vragen hoe hij betaald wordt en wat elke kostenpost is. In het VK zegt de FCA dat je moet controleren of een partij een vergunning heeft voordat je zaken met haar doet, en het FSCS zegt dat je moet nagaan of de dienst gereguleerd en beschermd is.
Kort samengevat
Een indexfonds is een eenvoudig hulpmiddel: bezit een stukje van een hele markt, betaal er zo weinig mogelijk voor en leg er regelmatig iets bij. Het werk zit vooral in de volgorde: eerst schulden en een noodbuffer, dan een eventuele werkgeversbijdrage, dan de juiste fiscaal voordelige rekening, dan de laagste totale kosten. Meer over sparen en lenen vind je in onze rubriek Geld.
Veelgestelde vragen
Hoeveel geld heb ik nodig om te beginnen met beleggen in indexfondsen?
Er is geen vast minimum. De SEC merkt op dat sommige beleggingsfondsen relatief lage minimumbedragen hanteren en dat je ETF-aandelen vaak al voor kleine bedragen kunt kopen. Sommige brokers verkopen ook fractionele aandelen, al verschilt de beschikbaarheid per partij en kun je ze niet overzetten naar een andere broker.
Zijn indexfondsen veilig?
Indexfondsen spreiden het risico over veel bedrijven, maar ze kunnen nog steeds met de markt mee dalen. De SEC zegt dat fondsen niet gegarandeerd of verzekerd zijn door de FDIC of een andere overheidsinstantie, en dat je een deel of al het geld dat je belegt kunt kwijtraken.
Is een index-ETF beter dan een indexbeleggingsfonds?
Geen van beide is voor iedereen beter. ETF’s worden de hele dag tegen marktprijzen verhandeld en keren vaak minder belaste uitkeringen uit, terwijl beleggingsfondsen één keer per dag tegen de NAV worden geprijsd. Binnen een 401(k) of IRA is er volgens de SEC geen fiscaal verschil tussen de twee.
Kan ik indexfondsen aanhouden in een stocks and shares ISA?
Ja. Gov.uk noemt unit trusts en beleggingsfondsen bij wat een stocks and shares ISA mag bevatten. Inkomsten en winsten binnen de ISA zijn belastingvrij, en je kunt in het belastingjaar 2026 tot 2027 tot £20.000 inleggen.
Snelle quiz
Wat probeert een indexfonds te doen?
- Elk jaar de markt verslaan
- Het rendement van een marktindex evenaren
- Alle verliezen op de aandelenmarkt vermijden
Volgens Investor.gov probeert een indexfonds het rendement van een marktindex te volgen.
Hoeveel is $100.000 in het voorbeeld van de SEC na 20 jaar ongeveer waard bij 1% kosten?
- Ongeveer $179.000
- Ongeveer $198.000
- Ongeveer $208.000
Het SEC-bulletin laat ongeveer $179.000 zien bij 1% kosten, tegenover ongeveer $208.000 bij 0,25%.
Hoe hoog is de Britse ISA-vrijstelling in 2026?
- £4,000
- £12,000
- £20,000
Volgens gov.uk kun je in het belastingjaar 2026 tot 2027 tot £20.000 over al je ISA’s samen sparen.
Bronnen
Links voor het laatst gecontroleerd op 19 november 2026.
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


Schrijf een reactie