Les fonds indiciels sont la façon simple et peu coûteuse dont beaucoup de gens commencent à investir, et nul besoin d’une grosse somme pour en détenir un. Cet article explique ce qu’est vraiment un fonds indiciel, en quoi les fonds communs indiciels diffèrent des ETF et des fonds à gestion active, pourquoi des frais de 1 % pèsent bien plus lourd qu’il n’y paraît, et quels comptes fiscalement avantageux les lecteurs américains et britanniques peuvent utiliser. Il se termine par une courte checklist pour bien démarrer. Chaque règle et chaque plafond cités ci-dessous proviennent de la SEC, de la FINRA, de l’IRS, de gov.uk, de la FCA ou du FSCS, et ont été vérifiés le 19 novembre 2026. Il s’agit d’informations générales, pas d’un conseil financier.
L’essentiel à retenir
- Un fonds indiciel est un fonds commun de placement ou un ETF qui cherche à reproduire un indice de marché plutôt qu’à le battre.
- Dans l’exemple de la SEC, des frais de 1 % laissent environ 179 000 $ au bout de 20 ans, contre environ 208 000 $ à 0,25 %.
- Remboursez vos dettes à taux élevé et constituez une épargne de précaution avant d’investir, puis profitez de tout abondement de votre employeur.
- Utilisez des comptes fiscalement avantageux : un 401(k) ou un IRA aux États-Unis, un stocks and shares ISA au Royaume-Uni.
Qu’est-ce qu’un fonds indiciel ?
Un indice de marché mesure la performance d’un panier de titres, comme le S&P 500 ou le Russell 2000. On ne peut pas acheter un indice directement. Selon la page Investor.gov de la SEC consacrée aux fonds indiciels, un fonds indiciel est « un type de fonds commun de placement ou de fonds négocié en bourse qui cherche à suivre les rendements d’un indice de marché », ce qui vous permet de détenir indirectement tout le panier.
Certains fonds indiciels détiennent tous les titres de l’indice, d’autres un échantillon. De nombreux indices sont pondérés par la capitalisation boursière : les plus grandes entreprises y occupent donc les parts les plus importantes.
L’idée clé, c’est la gestion passive. Un fonds indiciel n’essaie pas de battre le marché, il cherche à l’égaler ; il achète et vend donc moins souvent qu’un fonds géré activement. Selon l’entrée du glossaire de la SEC, la gestion passive implique généralement des coûts de transaction plus faibles, moins de plus-values réalisées et des frais inférieurs à ceux des fonds actifs. Notez le mot « généralement ». Investor.gov le dit sans détour : « tous les fonds indiciels n’ont pas des coûts inférieurs à ceux des fonds gérés activement ». Il faut donc toujours vérifier les frais réels.
Investor.gov énumère aussi des risques propres aux fonds indiciels : moins de souplesse quand les cours baissent, l’erreur de suivi (tracking error) et une performance inférieure à celle de l’indice à cause des frais et des coûts de transaction.
Fonds communs indiciels, ETF indiciels et fonds actifs
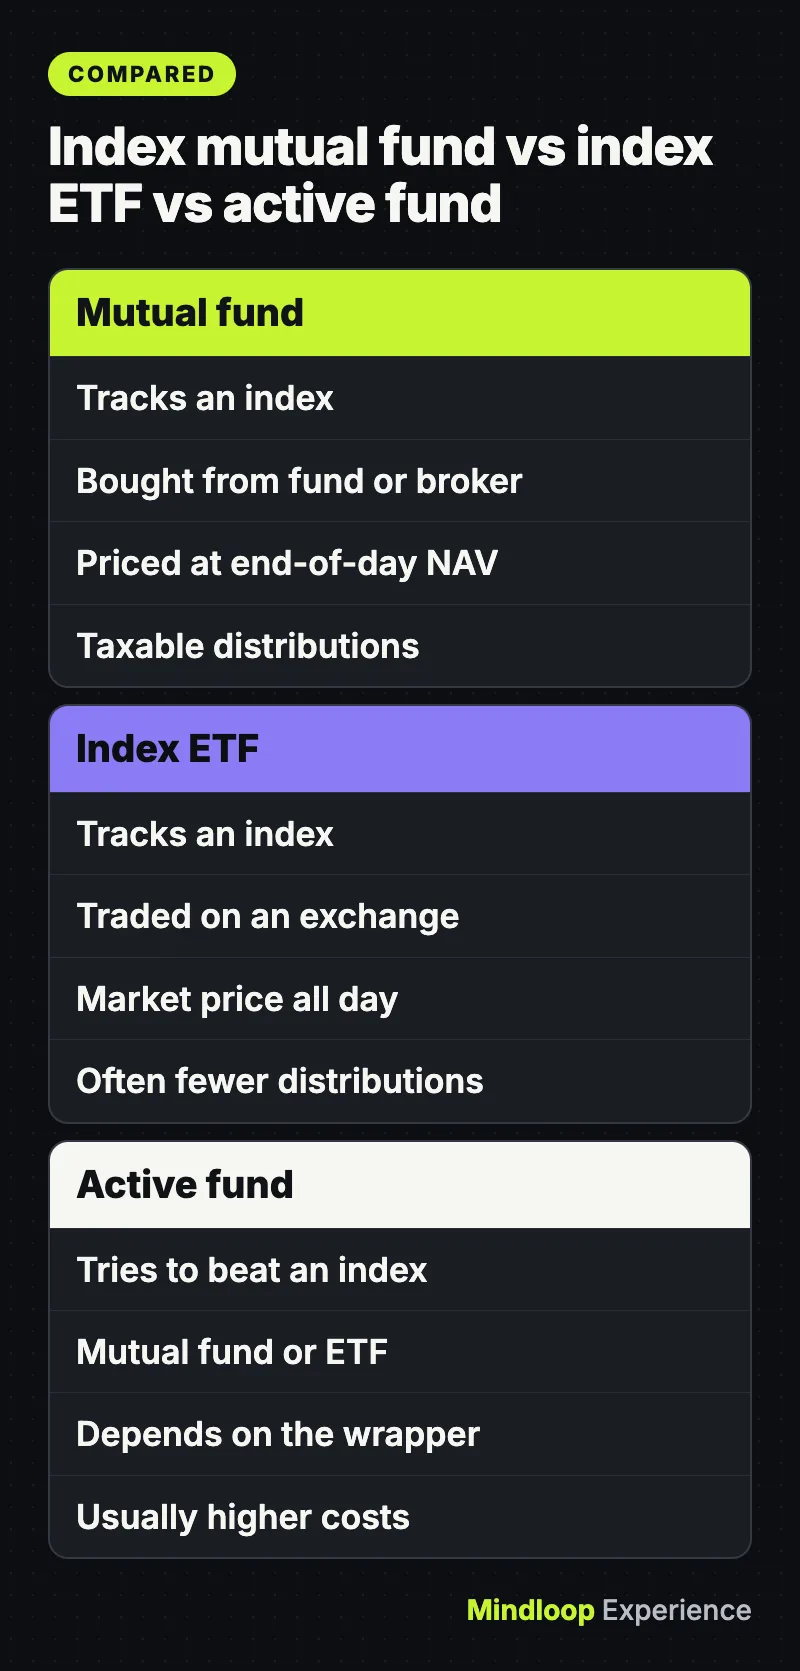
« Fonds indiciel » désigne une stratégie, pas une enveloppe. Un même indice peut être suivi par un fonds commun de placement ou par un fonds négocié en bourse (ETF). Le bulletin de la SEC d’avril 2025 sur les fonds communs et les ETF détaille les différences entre les versions américaines :
| Caractéristique | Fonds commun indiciel | ETF indiciel | Fonds à gestion active |
|---|---|---|---|
| Objectif | Reproduire un indice | Reproduire un indice | Battre l’indice ou s’en écarter |
| Comment l’acheter | Auprès du fonds ou via un courtier | Uniquement en bourse, via un compte-titres | L’un ou l’autre, selon l’enveloppe |
| Prix obtenu | Valeur liquidative (NAV), fixée à la fin de chaque jour ouvré | Prix de marché en séance, qui peut être supérieur ou inférieur à la NAV | Dépend de l’enveloppe |
| Coûts habituels | Frais courants ; certains facturent des droits d’entrée ou des frais de compte | Frais courants, plus une éventuelle commission du courtier | Généralement plus élevés, car les gérants analysent et négocient davantage |
| Fiscalité dans un compte imposable | Les distributions de plus-values sont imposables | Souvent moins de distributions, grâce aux échanges en nature | Des transactions fréquentes peuvent entraîner plus de distributions |
Deux détails piègent souvent les débutants : on ne peut pas toujours deviner le type d’un fonds à partir de son nom (consultez le prospectus), et l’avantage fiscal de l’ETF disparaît dans un compte fiscalement avantageux : « il n’y a aucune différence fiscale entre un ETF et un fonds commun si l’investissement est détenu dans un compte fiscalement avantageux (par ex. un 401(k) ou un IRA) ».
Les règles de prix et de fiscalité ci-dessus sont propres aux États-Unis. Au Royaume-Uni, on retrouve la même stratégie passive dans les unit trusts et les fonds d’investissement, que gov.uk cite parmi les placements autorisés dans un stocks and shares ISA (nous y revenons plus bas).
Pourquoi les frais de gestion comptent autant
Chaque fonds prélève des frais annuels courants, exprimés en pourcentage de ce que vous détenez (le ratio de frais, ou expense ratio). Ils sont prélevés sur les actifs du fonds : vous ne recevez donc jamais de facture.
Le bulletin de la SEC de juillet 2025, How Fees and Expenses Affect Your Investment Portfolio, prend un exemple simple : un placement de 100 000 $ qui progresse de 4 % par an pendant 20 ans. Au bout de 20 ans, le portefeuille vaudrait :
- environ 208 000 $ avec des frais annuels de 0,25 %
- environ 198 000 $ avec des frais annuels de 0,50 %
- environ 179 000 $ avec des frais annuels de 1,00 %
L’écart est si important parce que les frais réduisent votre capital et effacent en plus les rendements que cet argent aurait produits. Ce sont les intérêts composés qui jouent contre vous.
Pour comparer de vrais fonds, la SEC recommande de lire le tableau des frais standardisé présent dans chaque prospectus de fonds commun et d’ETF américain. Le Fund Analyzer de la FINRA permet de comparer jusqu’à trois fonds et montre l’effet de leurs frais sur la valeur au fil du temps, avec le rendement de votre choix. Au Royaume-Uni, comparez à la fois les frais courants du fonds et les éventuels frais ajoutés par le fournisseur du compte.
Le saviez-vous ?
Dans l’exemple de la SEC, les mêmes 100 000 $ placés à 4 % par an pendant 20 ans atteignent près de 208 000 $ avec des frais de 0,25 %, mais seulement environ 179 000 $ avec des frais de 1 %.
Diversification, risque et ce qui n’est pas garanti
Diversifier, c’est répartir son argent sur de nombreux placements pour qu’un seul échec ne vous coule pas. Le guide d’Investor.gov sur l’allocation d’actifs le résume par « Don’t put all your eggs in one basket » (ne mettez pas tous vos œufs dans le même panier), et souligne que les fonds permettent facilement de détenir une petite part de nombreuses entreprises. Il prévient aussi qu’un fonds ne vous diversifie pas forcément « s’il est très ciblé ». Un fonds indiciel couvrant un marché large répartit le risque sur de nombreuses entreprises ; un fonds qui suit un seul secteur, ou une seule action, non.
La diversification n’empêche pas l’ensemble du marché de chuter. La page de la SEC sur les ETF indique que les fonds « ne sont ni garantis ni assurés par la FDIC ni par aucune autre agence gouvernementale », et que « vous pouvez perdre tout ou partie de l’argent investi ». L’argent dont vous aurez bientôt besoin n’a rien à faire dans des fonds actions.
Commencer petit : investissement programmé et fractions d’actions
L’investissement programmé (dollar-cost averaging). Investor.gov le définit comme le fait d’« investir son argent par montants égaux, à intervalles réguliers, quels que soient les hauts et les bas du marché ». Comme le montant est fixe, vous achetez plus de parts quand les prix sont bas et moins quand ils sont élevés. Si vous cotisez à un 401(k) à chaque paie, vous le faites déjà. Épargner directement sur votre salaire, comme dans notre guide sur l’épargne sur salaire, repose sur la même habitude.
Des minimums bas. Le bulletin de la SEC note que certains fonds communs fixent des montants minimums d’achat relativement faibles, et que les parts d’ETF peuvent souvent s’acheter pour des sommes modestes.
Les fractions d’actions. Certains courtiers permettent d’acheter une partie d’une action en indiquant un montant en dollars. Le guide de la FINRA sur les fractions d’actions en liste les pièges : la disponibilité varie selon les établissements (certains la limitent à certaines actions ou certains ETF), il est actuellement impossible de transférer des fractions d’actions vers un autre courtier sans les vendre, vous n’aurez peut-être pas de droits de vote, et la façon dont l’établissement exécute ces ordres peut influer sur votre prix.
Où détenir des fonds indiciels aux États-Unis
Les comptes fiscalement avantageux laissent une plus grande part de votre rendement se capitaliser.
Le 401(k) et les plans d’entreprise similaires. Si votre employeur abonde vos cotisations, une chronique archivée d’Investor.gov conseille de cotiser au moins assez pour obtenir l’abondement complet. Son exemple : un employeur qui ajoute 50 cents par dollar, c’est « un rendement immédiat de 50 % sur votre argent ».
Plafonds 2026 (selon l’annonce de l’IRS pour 2026) :
- Cotisations salariales aux 401(k), 403(b), 457 publics et TSP : 24 500 $, plus un rattrapage (catch-up) de 8 000 $ à partir de 50 ans (un rattrapage plus élevé de 11 250 $ s’applique entre 60 et 63 ans).
- Cotisations IRA : 7 500 $ pour l’ensemble de vos IRA traditionnels et Roth réunis, plus un rattrapage de 1 100 $ à partir de 50 ans.
Le Roth IRA. La page de l’IRS sur le Roth IRA explique que les cotisations ne sont pas déductibles, mais que les retraits qualifiés sont exonérés d’impôt. L’éligibilité se réduit pour les revenus élevés : selon le communiqué 2026 de l’IRS, la plage de sortie progressive du Roth va de 153 000 $ à 168 000 $ pour les personnes seules et de 242 000 $ à 252 000 $ pour les couples mariés déclarant conjointement.
Et ensuite. Le 12 novembre 2026, l’IRS a annoncé les plafonds 2027 : le plafond du 401(k) passe à 25 500 $ et celui de l’IRA reste à 7 500 $.
En chiffres
24 500 $Plafond salarial 401(k) 2026
7 500 $Plafond IRA 2026
25 500 $Plafond 401(k) 2027
Où détenir des fonds indiciels au Royaume-Uni
Le stocks and shares ISA. Le guide de gov.uk sur le fonctionnement des ISA indique que vous ne payez aucun impôt sur les revenus ni sur les plus-values des placements détenus dans un ISA. Vous pouvez y verser jusqu’à 20 000 £ au cours de l’année fiscale 2026-2027 (du 6 avril au 5 avril), sur un seul compte ou répartis entre plusieurs. Un stocks and shares ISA peut détenir des actions d’entreprises, des unit trusts et fonds d’investissement, et des obligations. Il faut avoir au moins 18 ans. Si vous avez entendu parler d’un plafond réduit pour le cash ISA : une newsletter du HMRC d’octobre 2026 confirme que la limite de 20 000 £ du cash ISA est maintenue à partir d’avril 2027 et que le plafond prévu de 12 000 £ n’entrera pas en vigueur.
Le Lifetime ISA. Selon gov.uk, vous devez l’ouvrir et y verser avant 40 ans, vous pouvez y ajouter jusqu’à 4 000 £ par an jusqu’à 50 ans, et l’État ajoute un bonus de 25 % (jusqu’à 1 000 £ par an). Il peut contenir des liquidités ou des actions et parts de fonds, et il compte dans vos 20 000 £. L’argent est destiné à l’achat d’une première résidence ou à la période à partir de 60 ans. La plupart des autres retraits avant 60 ans entraînent une pénalité de 25 % sur le montant retiré, bonus compris.
La retraite d’entreprise. Le guide Should you invest? de la FCA conseille de cotiser régulièrement à votre pension avant de faire d’autres placements.
La protection du FSCS. Le FSCS peut verser jusqu’à 85 000 £ par personne éligible et par établissement si une société d’investissement agréée par la FCA ou la PRA fait faillite après le 1er avril 2019 et qu’il manque une partie de votre argent ou de vos actifs. Il ne couvre pas les mauvaises performances des placements, et la couverture varie selon le produit : vérifiez avant d’investir.
Le saviez-vous ?
Un Lifetime ISA bénéficie d’un bonus public de 25 %, jusqu’à 1 000 £ par an, mais la plupart des retraits avant 60 ans entraînent une pénalité de 25 % sur le montant retiré.
Avant d’investir : la checklist du débutant
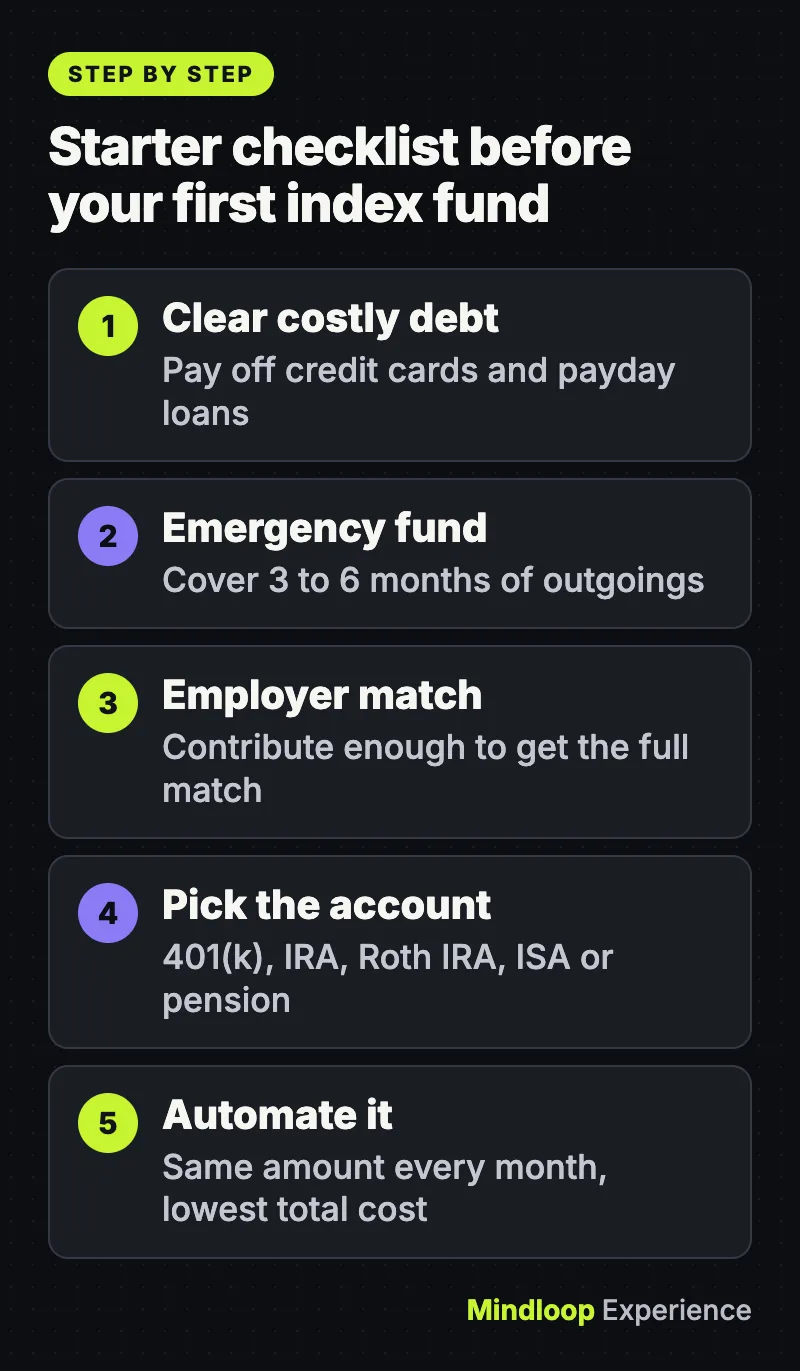
Les régulateurs américains et britanniques placent les mêmes étapes en tête. Le guide de la FCA et la page d’Investor.gov sur le remboursement des dettes à taux élevé concordent largement :
- Remboursez les dettes coûteuses. Investor.gov affirme que « pratiquement aucun placement ne vous rapportera l’équivalent d’un taux d’intérêt de 18 % sur votre carte de crédit », et applique le même conseil aux autres dettes à taux élevé (environ 8 % ou plus). La FCA recommande de rembourser d’abord les cartes de crédit et les prêts sur salaire (payday loans), et de ne jamais acheter de placements avec une carte de crédit.
- Constituez une épargne de précaution. La FCA note que de nombreux experts conseillent de quoi couvrir 3 à 6 mois de dépenses. Notre guide sur comment constituer une épargne de précaution montre comment y parvenir avec un budget serré.
- Profitez de tout abondement de l’employeur sur le 401(k) (États-Unis) ou continuez à cotiser à votre retraite d’entreprise (Royaume-Uni).
- Choisissez le compte (401(k), IRA ou Roth IRA aux États-Unis ; stocks and shares ISA, Lifetime ISA ou pension au Royaume-Uni).
- Comparez le coût total, c’est-à-dire le ratio de frais plus les éventuels frais de compte, de plateforme ou de transaction.
- Fixez un montant mensuel et automatisez-le.
Les erreurs courantes des débutants
- Croire qu’« indiciel » veut dire bon marché. Investor.gov prévient que tous les fonds indiciels ne coûtent pas moins cher que les fonds gérés activement. Vérifiez le tableau des frais.
- Confondre un fonds ciblé avec un fonds large. Un fonds qui suit un seul secteur ou un seul thème ne répartit pas le risque comme un fonds couvrant tout le marché.
- Céder aux sirènes du battage. Les alertes de la FCA sur les arnaques signalent la pression pour agir vite, les offres trop belles pour être vraies et les opérations « exclusives ». Au Royaume-Uni, vérifiez un établissement avec le FCA Firm Checker. Beaucoup d’arnaques commencent par un message ou un appel inattendu, un sujet que couvre notre guide pour repérer les e-mails, SMS et appels frauduleux.
- Ignorer l’inflation. Des liquidités qui dorment pendant des décennies perdent du pouvoir d’achat, comme le montre notre article explicatif sur l’inflation. La FCA fait la même remarque à propos de l’épargne laissée en liquidités.
Quand demander conseil
Pensez à un conseil professionnel réglementé si vous avez une grosse somme à investir, une situation fiscale complexe, ou si vous ne savez pas quel niveau de risque vous pouvez prendre. Aux États-Unis, le bulletin de la SEC sur les frais conseille de demander à tout professionnel comment il est rémunéré exactement et quels sont tous ses frais. Au Royaume-Uni, la FCA recommande de vérifier qu’un établissement est agréé avant de traiter avec lui, et le FSCS conseille de confirmer que le service est réglementé et protégé.
En résumé
Un fonds indiciel est un outil simple : détenir une part de tout un marché, la payer le moins cher possible et l’alimenter régulièrement. L’essentiel du travail tient à l’ordre des étapes : d’abord les dettes et l’épargne de précaution, puis l’abondement de l’employeur, puis le bon compte fiscalement avantageux, et enfin le coût total le plus bas. Pour en savoir plus sur l’épargne et l’emprunt, parcourez notre rubrique Argent.
Questions fréquentes
De combien d’argent ai-je besoin pour commencer à investir dans des fonds indiciels ?
Il n’existe pas de minimum unique. La SEC note que certains fonds communs fixent des minimums relativement bas et que les parts d’ETF peuvent souvent s’acheter pour de petites sommes. Certains courtiers vendent aussi des fractions d’actions, mais la disponibilité varie selon les établissements et elles ne peuvent pas être transférées vers un autre courtier.
Les fonds indiciels sont-ils sûrs ?
Les fonds indiciels répartissent le risque sur de nombreuses entreprises, mais ils peuvent quand même baisser avec le marché. La SEC précise que les fonds ne sont ni garantis ni assurés par la FDIC ni par aucune autre agence gouvernementale, et que vous pouvez perdre tout ou partie de l’argent investi.
Un ETF indiciel est-il meilleur qu’un fonds commun indiciel ?
Aucun des deux n’est meilleur pour tout le monde. Les ETF s’échangent toute la journée au prix du marché et versent souvent moins de distributions imposables, tandis que les fonds communs sont évalués une fois par jour à leur NAV. Dans un 401(k) ou un IRA, la SEC indique qu’il n’y a aucune différence fiscale entre les deux.
Peut-on détenir des fonds indiciels dans un stocks and shares ISA ?
Oui. Gov.uk cite les unit trusts et les fonds d’investissement parmi les placements autorisés dans un stocks and shares ISA. Les revenus et les plus-values dans l’ISA sont exonérés d’impôt, et vous pouvez y verser jusqu’à 20 000 £ au cours de l’année fiscale 2026-2027.
Petit quiz
Que cherche à faire un fonds indiciel ?
- Battre le marché chaque année
- Reproduire le rendement d’un indice de marché
- Éviter toute perte en bourse
Selon Investor.gov, un fonds indiciel cherche à suivre les rendements d’un indice de marché.
Dans l’exemple de la SEC, combien valent à peu près 100 000 $ au bout de 20 ans avec des frais de 1 % ?
- Environ 179 000 $
- Environ 198 000 $
- Environ 208 000 $
Le bulletin de la SEC montre environ 179 000 $ avec des frais de 1 %, contre environ 208 000 $ à 0,25 %.
Quel est le plafond de l’ISA britannique en 2026 ?
- £4,000
- £12,000
- £20,000
Selon gov.uk, vous pouvez épargner jusqu’à 20 000 £ sur l’ensemble de vos ISA au cours de l’année fiscale 2026-2027.
Sources
Liens vérifiés pour la dernière fois le 19 novembre 2026.
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


Écrire une réponse