صناديق المؤشرات هي الطريقة البسيطة ومنخفضة التكلفة التي يبدأ بها كثيرون رحلة الاستثمار، ولا تحتاج إلى مبلغ كبير دفعة واحدة لتمتلك حصة في أحدها. يشرح هذا المقال ما هو صندوق المؤشرات فعلًا، وكيف تختلف صناديق المؤشرات الاستثمارية المشتركة عن صناديق المؤشرات المتداولة (ETFs) والصناديق المُدارة بنشاط، ولماذا تعني رسوم بنسبة 1% أكثر بكثير مما تبدو، وما الحسابات ذات المزايا الضريبية المتاحة للقراء في الولايات المتحدة والمملكة المتحدة. وفي الختام قائمة تحقق قصيرة للمبتدئين. كل قاعدة وحد أدناه مأخوذ من SEC أو FINRA أو IRS أو gov.uk أو FCA أو FSCS، وقد تحققنا منه في 19 نوفمبر 2026. هذه معلومات عامة وليست نصيحة مالية.
أهم النقاط
- صندوق المؤشرات صندوق استثمار مشترك أو صندوق متداول (ETF) يسعى إلى مجاراة مؤشر السوق بدلًا من التفوق عليه.
- في مثال SEC، تترك رسوم بنسبة 1% نحو 179,000 $ بعد 20 عامًا، مقابل نحو 208,000 $ برسوم 0.25%.
- سدِّد الديون ذات الفائدة المرتفعة وكوِّن صندوق طوارئ قبل الاستثمار، ثم استفد من أي مساهمة مطابقة يقدمها صاحب العمل.
- استخدم الحسابات ذات المزايا الضريبية: حساب 401(k) أو IRA في الولايات المتحدة، وحساب stocks and shares ISA في المملكة المتحدة.
ما هو صندوق المؤشرات؟
يقيس مؤشر السوق أداء سلة من الأوراق المالية، مثل S&P 500 أو Russell 2000. ولا يمكنك شراء المؤشر نفسه مباشرة. ووفقًا لصفحة SEC على Investor.gov عن صناديق المؤشرات، فإن صندوق المؤشرات هو «نوع من صناديق الاستثمار المشتركة أو الصناديق المتداولة في البورصة يسعى إلى تتبع عوائد مؤشر سوق»، وهو ما يمنحك طريقة غير مباشرة لامتلاك السلة كاملة.
بعض صناديق المؤشرات تحتفظ بجميع الأوراق المالية في المؤشر، وبعضها يحتفظ بعيّنة منها. وكثير من المؤشرات مرجَّحة بالقيمة السوقية، لذا تشكّل الشركات الأكبر الحصص الأكبر.
الفكرة الجوهرية هي الأسلوب السلبي (الخامل). فصندوق المؤشرات لا يحاول التفوق على السوق، بل يحاول مجاراته، ولذلك يشتري ويبيع بوتيرة أقل من الصندوق المُدار بنشاط. ويذكر مسرد مصطلحات SEC أن الإدارة السلبية تعني عادةً تكاليف تداول أقل، وأرباحًا رأسمالية محققة أقل، ورسومًا أقل مقارنة بالصناديق النشطة. انتبه لكلمة «عادةً». فموقع Investor.gov يقولها صراحة: «ليست كل صناديق المؤشرات أقل تكلفة من الصناديق المُدارة بنشاط»، لذا لا يزال عليك التحقق من الرسوم الفعلية.
ويسرد Investor.gov أيضًا مخاطر خاصة بصناديق المؤشرات: مرونة أقل عند هبوط الأسعار، وخطأ التتبع، وأداء أدنى من المؤشر بسبب الرسوم وتكاليف التداول.
صناديق المؤشرات المشتركة مقابل صناديق ETF مقابل الصناديق النشطة
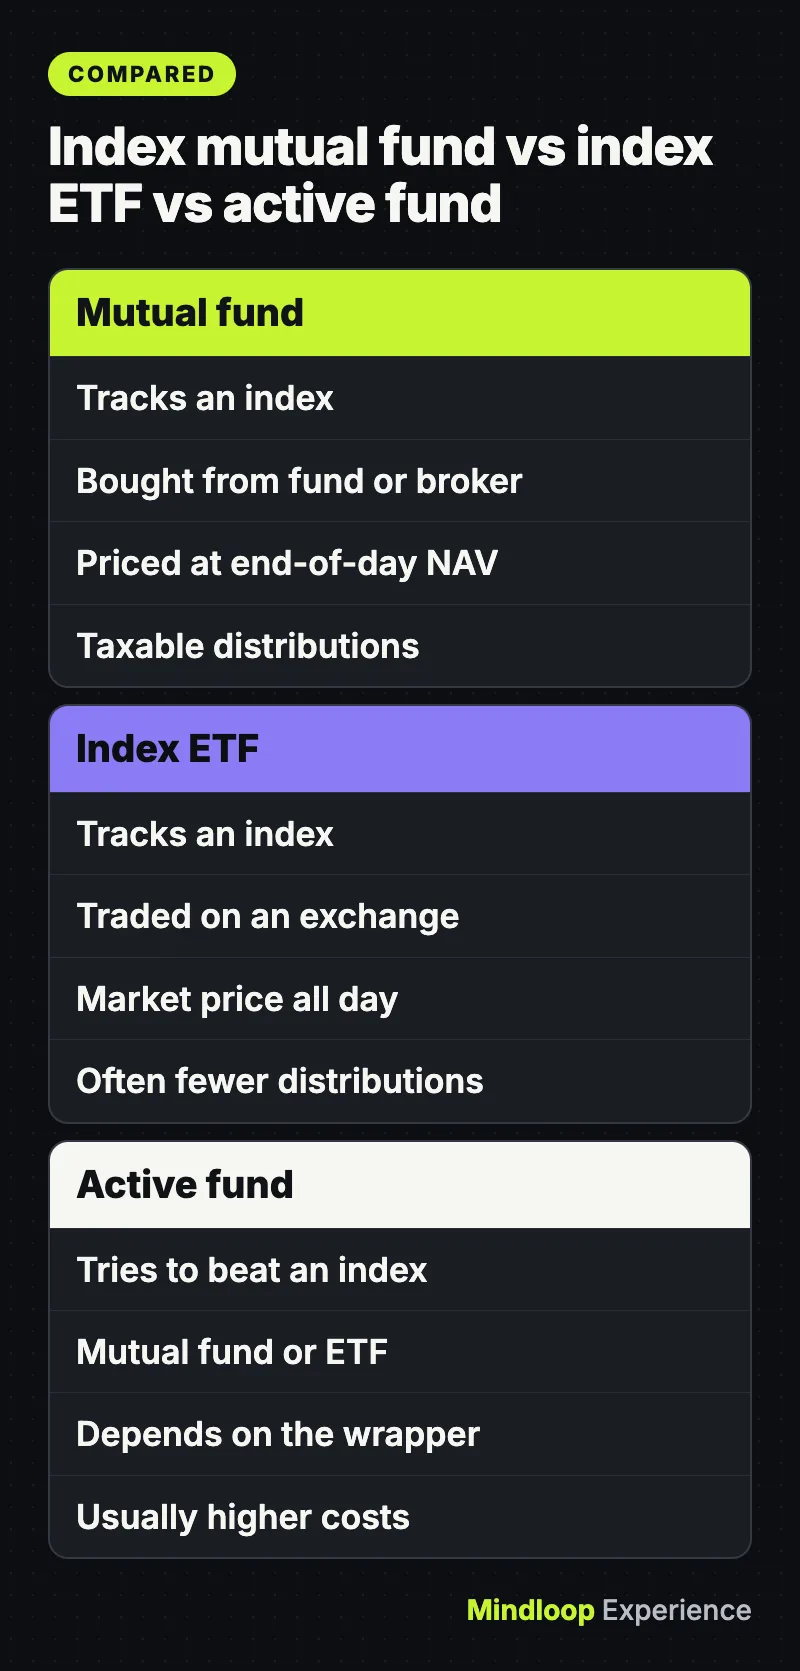
عبارة «صندوق المؤشرات» تصف استراتيجية، لا شكلًا قانونيًا للصندوق. فيمكن تتبع المؤشر نفسه عبر صندوق استثمار مشترك أو عبر صندوق متداول في البورصة (ETF). وتوضح نشرة المستثمرين عن صناديق الاستثمار المشتركة وصناديق ETF الصادرة عن SEC في أبريل 2025 أوجه الاختلاف بين النسخ الأمريكية:
| الخاصية | صندوق مؤشرات مشترك | صندوق مؤشرات متداول (ETF) | صندوق مُدار بنشاط |
|---|---|---|---|
| الهدف | مجاراة مؤشر | مجاراة مؤشر | التفوق على مؤشر أو الاختلاف عنه |
| طريقة الشراء | من الصندوق مباشرة أو عبر وسيط | في البورصة فقط، عبر حساب وساطة | أيٌّ منهما، حسب شكل الصندوق |
| السعر الذي تحصل عليه | صافي قيمة الأصول (NAV)، ويُحدَّد في نهاية كل يوم عمل | سعر السوق خلال يوم التداول، وقد يكون أعلى أو أدنى من NAV | حسب شكل الصندوق |
| التكاليف المعتادة | مصاريف مستمرة؛ وبعضها يفرض رسوم مبيعات أو رسوم حساب | مصاريف مستمرة، إضافة إلى أي عمولة وساطة | أعلى عادةً، لأن المديرين يجرون أبحاثًا أكثر ويتداولون أكثر |
| الضرائب في حساب خاضع للضريبة | توزيعات الأرباح الرأسمالية خاضعة للضريبة | توزيعات أقل في الغالب، بفضل عمليات الاستبدال العيني | التداول المتكرر قد يعني توزيعات أكثر |
تفصيلتان توقعان المبتدئين في الخطأ: لا يمكنك دائمًا معرفة نوع الصندوق من اسمه (راجع نشرة الاكتتاب)، والميزة الضريبية لصناديق ETF تختفي داخل الحساب ذي المزايا الضريبية: «لا يوجد فرق ضريبي بين صندوق ETF وصندوق الاستثمار المشترك إذا كان الاستثمار محتفظًا به في حساب ذي مزايا ضريبية (مثل 401(k) أو IRA)».
قواعد التسعير والضرائب أعلاه خاصة بالولايات المتحدة. أما القراء في المملكة المتحدة فسيجدون الاستراتيجية السلبية نفسها داخل صناديق الوحدات (unit trusts) وصناديق الاستثمار، التي يدرجها gov.uk ضمن ما يمكن أن يحتويه حساب stocks and shares ISA (المزيد عن ذلك أدناه).
لماذا تهم نسبة المصاريف إلى هذا الحد
يفرض كل صندوق رسومًا سنوية مستمرة كنسبة مئوية مما تملكه (نسبة المصاريف). وتُقتطع من أصول الصندوق، لذا لن ترى فاتورة أبدًا.
تعرض نشرة SEC الصادرة في يوليو 2025، How Fees and Expenses Affect Your Investment Portfolio، مثالًا بسيطًا: استثمار بقيمة 100,000 $ ينمو بنسبة 4% سنويًا لمدة 20 عامًا. بعد 20 عامًا، ستبلغ قيمة المحفظة:
- نحو 208,000 $ برسوم سنوية 0.25%
- نحو 198,000 $ برسوم سنوية 0.50%
- نحو 179,000 $ برسوم سنوية 1.00%
الفجوة بهذا الحجم لأن الرسوم تقتطع من رصيدك وتمحو أيضًا العوائد التي كانت تلك الأموال ستجنيها. هذه هي الفائدة المركبة وهي تعمل ضدك.
لمقارنة صناديق حقيقية، تنصح SEC بقراءة جدول الرسوم الموحَّد الموجود في نشرة اكتتاب كل صندوق مشترك وصندوق ETF أمريكي. وتتيح لك أداة Fund Analyzer من FINRA مقارنة ما يصل إلى ثلاثة صناديق، وتُظهر كيف تؤثر رسومها على القيمة بمرور الوقت، باستخدام عائد تختاره أنت. وفي المملكة المتحدة، قارن بين الرسوم المستمرة للصندوق نفسه وأي رسوم يضيفها مزوّد الحساب.
هل تعلم؟
في مثال SEC، ينتهي مبلغ 100,000 $ نفسه، النامي بنسبة 4% سنويًا لمدة 20 عامًا، عند نحو 208,000 $ برسوم 0.25%، لكن عند نحو 179,000 $ فقط برسوم 1%.
التنويع والمخاطر وما ليس مؤمَّنًا عليه
التنويع يعني توزيع المال على استثمارات كثيرة حتى لا يُغرقك تعثّر واحد منها. ويلخّص دليل توزيع الأصول على Investor.gov الفكرة بعبارة «لا تضع كل البيض في سلة واحدة»، ويشير إلى أن الصناديق تسهّل امتلاك حصة صغيرة في شركات كثيرة. لكنه يحذّر أيضًا من أن الصندوق لن يحقق لك التنويع بالضرورة «إذا كان تركيزه ضيقًا». فصندوق مؤشر السوق الواسع يوزّع المخاطر على شركات كثيرة، أما الصندوق الذي يتتبع قطاعًا واحدًا، أو سهمًا واحدًا، فلا يفعل ذلك.
التنويع لا يمنع السوق كله من الهبوط. وتنص صفحة ETF التابعة لـSEC على أن الصناديق «غير مضمونة أو مؤمَّن عليها من قِبل FDIC أو أي جهة حكومية أخرى»، و«قد تخسر بعض أو كل الأموال التي تستثمرها». المال الذي تحتاجه قريبًا لا مكان له في صناديق الأسهم.
البدء بمبلغ صغير: متوسط تكلفة الدولار والأسهم الجزئية
متوسط تكلفة الدولار (Dollar-cost averaging). يعرّفه Investor.gov بأنه «استثمار أموالك على دفعات متساوية، وعلى فترات منتظمة، بغض النظر عن صعود السوق وهبوطه». ولأن المبلغ ثابت، فإنك تشتري أسهمًا أكثر حين تنخفض الأسعار وأقل حين ترتفع. وإذا كنت تساهم من كل راتب في حساب 401(k)، فأنت تطبّق هذا الأسلوب بالفعل. والادخار مباشرة من راتبك، كما في دليلنا عن الادخار عبر الراتب، يعتمد على العادة نفسها.
حد أدنى منخفض. تشير نشرة SEC إلى أن بعض صناديق الاستثمار المشتركة تحدد حدًا أدنى منخفضًا نسبيًا للشراء، وغالبًا ما يمكن شراء وحدات صناديق ETF بمبالغ منخفضة نسبيًا بالدولار.
الأسهم الجزئية. يتيح لك بعض الوسطاء شراء جزء من سهم بمبلغ محدد بالدولار. ويسرد دليل FINRA عن الأسهم الجزئية المحاذير: يختلف توفرها من شركة لأخرى (بعضها يقصرها على أسهم أو صناديق ETF معينة)، ولا يمكنك حاليًا نقل الأسهم الجزئية إلى وسيط آخر دون بيعها، وقد لا تحصل على حقوق التصويت، كما أن طريقة تنفيذ الشركة لهذه الأوامر قد تؤثر على السعر الذي تحصل عليه.
أين تحتفظ بصناديق المؤشرات في الولايات المتحدة
تتيح الحسابات ذات المزايا الضريبية لجزء أكبر من عائدك أن ينمو بشكل مركّب.
حساب 401(k) وخطط العمل المماثلة. إذا كان صاحب العمل يقدّم مساهمة مطابقة، فإن مقالًا مؤرشفًا على Investor.gov ينصح بالمساهمة بما يكفي على الأقل للحصول على المطابقة الكاملة. ومثاله: صاحب العمل الذي يضيف 50 سنتًا عن كل دولار يمنحك «عائدًا فوريًا بنسبة 50 بالمئة على أموالك».
حدود عام 2026 (وفق إعلان IRS لعام 2026):
- مساهمات الموظفين في 401(k) و403(b) و457 الحكومية وTSP: 24,500 $، إضافة إلى مساهمة تعويضية (catch-up) بقيمة 8,000 $ لمن بلغ 50 عامًا فأكثر (وتنطبق مساهمة تعويضية أعلى بقيمة 11,250 $ لمن تتراوح أعمارهم بين 60 و63 عامًا).
- مساهمات IRA: 7,500 $ لجميع حساباتك من نوع traditional IRA وRoth IRA مجتمعة، إضافة إلى مساهمة تعويضية بقيمة 1,100 $ لمن بلغ 50 عامًا فأكثر.
حساب Roth IRA. توضح صفحة Roth IRA على موقع IRS أنه لا يمكنك خصم المساهمات من الضريبة، لكن السحوبات المؤهلة معفاة من الضريبة. وتتقلص الأهلية مع ارتفاع الدخل: إذ يحدد بيان IRS لعام 2026 نطاق التخفيض التدريجي لحساب Roth بين 153,000 $ و168,000 $ للأفراد غير المتزوجين، وبين 242,000 $ و252,000 $ للمتزوجين الذين يقدّمون إقرارًا مشتركًا.
نظرة إلى المستقبل. في 12 نوفمبر 2026، أعلنت IRS حدود عام 2027: يرتفع حد 401(k) إلى 25,500 $ ويبقى حد IRA عند 7,500 $.
بالأرقام
24,500 $حد مساهمة الموظف في 401(k) لعام 2026
7,500 $حد IRA لعام 2026
25,500 $حد 401(k) لعام 2027
أين تحتفظ بصناديق المؤشرات في المملكة المتحدة
حساب Stocks and shares ISA. يقول دليل gov.uk عن طريقة عمل حسابات ISA إنك لا تدفع أي ضريبة على الدخل أو الأرباح الرأسمالية من الاستثمارات داخل حساب ISA. ويمكنك إيداع ما يصل إلى 20,000 £ في السنة الضريبية 2026 إلى 2027 (من 6 أبريل إلى 5 أبريل)، في حساب واحد أو موزعة على عدة حسابات. ويمكن أن تحتوي حسابات stocks and shares ISA على أسهم الشركات وصناديق الوحدات (unit trusts) وصناديق الاستثمار والسندات. ويجب أن يكون عمرك 18 عامًا أو أكثر. وإذا كنت قد قرأت عن سقف أقل لحساب cash ISA: فإن نشرة HMRC الصادرة في أكتوبر 2026 تؤكد الإبقاء على حد 20,000 £ لحساب cash ISA اعتبارًا من أبريل 2027، وأن السقف المخطط له بقيمة 12,000 £ لن يدخل حيز التنفيذ.
حساب Lifetime ISA. وفقًا لـgov.uk، يجب أن تفتحه وتودع فيه قبل سن 40، ويمكنك إضافة ما يصل إلى 4,000 £ سنويًا حتى سن 50، وتضيف الحكومة مكافأة بنسبة 25% (حتى 1,000 £ سنويًا). ويمكن أن يحتوي على نقد أو أسهم وحصص، ويُحتسب ضمن حدك البالغ 20,000 £. والمال مخصص لشراء أول منزل أو لسن 60 فما فوق. ومعظم السحوبات الأخرى قبل سن 60 تخضع لرسوم بنسبة 25% على المبلغ المسحوب، بما في ذلك المكافأة.
معاش التقاعد في مكان العمل. يقترح دليل FCA بعنوان Should you invest? المساهمة بانتظام في معاشك التقاعدي قبل القيام باستثمارات أخرى.
حماية FSCS. يمكن لـFSCS أن يدفع ما يصل إلى 85,000 £ لكل شخص مؤهل، ولكل شركة، إذا تعثّرت شركة استثمار مرخّصة من FCA أو PRA بعد 1 أبريل 2019 وكان هناك نقص في أموالك أو أصولك. ولا يغطي ذلك ضعف أداء الاستثمار، وتختلف التغطية حسب المنتج، لذا تحقق قبل أن تستثمر.
هل تعلم؟
يحصل حساب Lifetime ISA على مكافأة حكومية بنسبة 25% تصل إلى 1,000 £ سنويًا، لكن معظم السحوبات قبل سن 60 تخضع لرسوم بنسبة 25% على المبلغ المسحوب.
قبل أن تستثمر: قائمة تحقق للمبتدئين
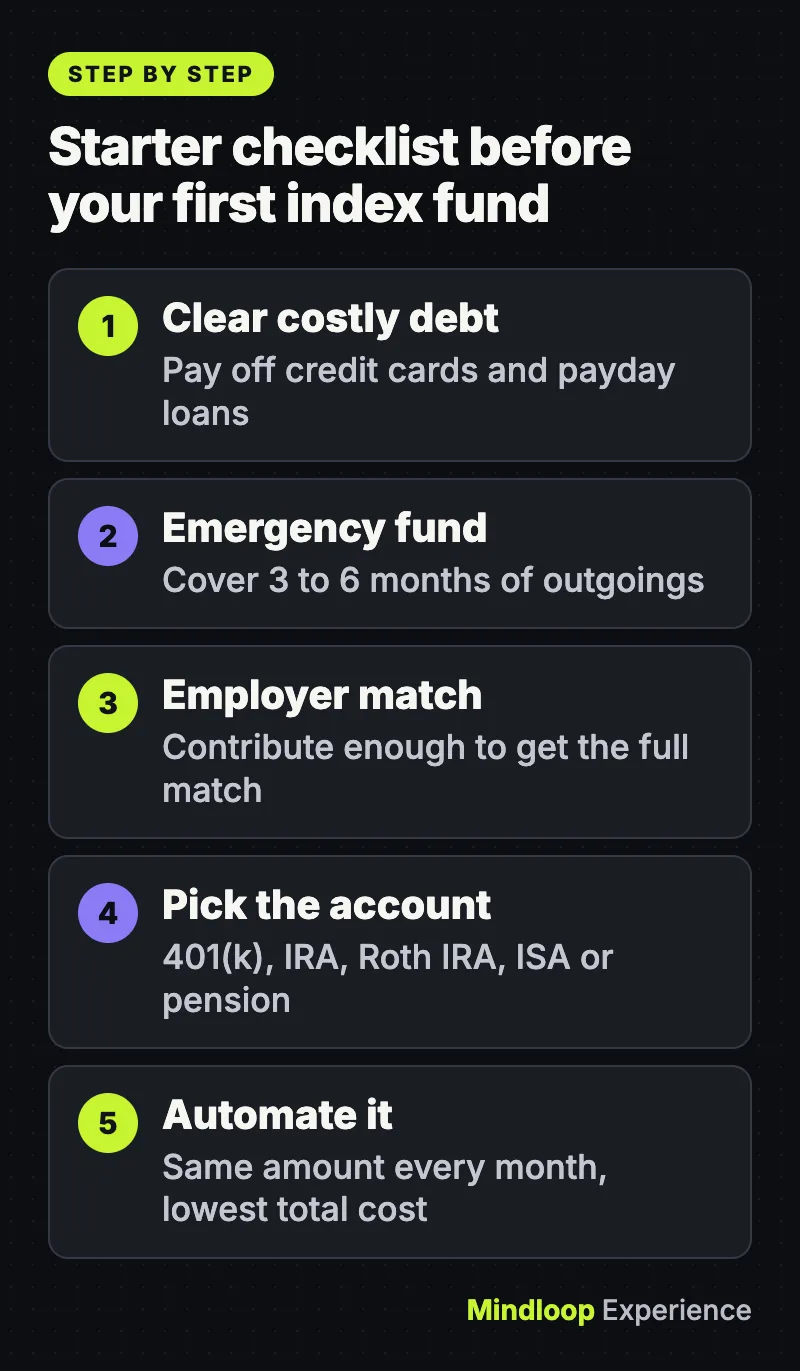
تضع الجهات التنظيمية في الولايات المتحدة والمملكة المتحدة الخطوات نفسها في المقدمة. ويتطابق دليل FCA وصفحة Investor.gov عن سداد الديون ذات الفائدة المرتفعة إلى حد كبير:
- سدِّد الديون المكلفة. يقول Investor.gov إنه «لا يكاد يوجد استثمار يمنحك عوائد تضاهي فائدة بنسبة 18% على بطاقتك الائتمانية»، ويطبّق النصيحة نفسها على الديون الأخرى ذات الفائدة المرتفعة (نحو 8% أو أكثر). وتنصح FCA بسداد بطاقات الائتمان وقروض يوم الدفع (payday loans) أولًا، وبعدم شراء استثمارات ببطاقة ائتمان أبدًا.
- كوِّن صندوق طوارئ. تشير FCA إلى أن كثيرًا من الخبراء ينصحون بمبلغ يغطي مصاريف 3 إلى 6 أشهر. ويوضح دليلنا عن كيفية بناء صندوق طوارئ كيف تصل إلى ذلك بميزانية محدودة.
- استفد من أي مساهمة مطابقة من صاحب العمل في 401(k) (الولايات المتحدة) أو واصل مساهمات معاش التقاعد في مكان العمل (المملكة المتحدة).
- اختر الحساب (401(k) أو IRA أو Roth IRA في الولايات المتحدة؛ وstocks and shares ISA أو Lifetime ISA أو معاش تقاعدي في المملكة المتحدة).
- قارن التكاليف الإجمالية، أي نسبة المصاريف إضافة إلى أي رسوم للحساب أو المنصة أو التداول.
- حدّد مبلغًا شهريًا ثابتًا واجعله تلقائيًا.
أخطاء شائعة يقع فيها المبتدئون
- افتراض أن «مؤشر» يعني رخيصًا. يحذّر Investor.gov من أن ليست كل صناديق المؤشرات أقل تكلفة من الصناديق المُدارة بنشاط. راجع جدول الرسوم.
- الخلط بين صندوق ضيق وآخر واسع. الصندوق الذي يتتبع قطاعًا أو موضوعًا واحدًا لا يوزّع المخاطر كما يفعل صندوق السوق الكلي.
- الانسياق وراء الضجة. تنبّه تحذيرات FCA من الاحتيال إلى الضغط للتصرف بسرعة، والعروض التي تبدو أجمل من أن تكون حقيقية، والصفقات «الحصرية». وفي المملكة المتحدة، تحقق من الشركة عبر FCA Firm Checker. تبدأ عمليات احتيال كثيرة برسالة أو مكالمة غير متوقعة، وهو ما يغطيه دليلنا عن كشف رسائل التصيد الإلكترونية والرسائل النصية ومكالمات الاحتيال.
- تجاهل التضخم. النقد المتروك دون استثمار لعقود يفقد قوته الشرائية، كما يوضح شرحنا عن التضخم. وتطرح FCA النقطة نفسها بشأن المدخرات المحتفظ بها نقدًا.
متى تطلب الاستشارة
فكّر في الحصول على استشارة مهنية من جهة مرخّصة إذا كان لديك مبلغ كبير للاستثمار، أو وضع ضريبي معقّد، أو كنت غير متأكد من مقدار المخاطرة التي يمكنك تحمّلها. في الولايات المتحدة، تقترح نشرة SEC عن الرسوم أن تسأل أي مستشار مهني بدقة عن طريقة حصوله على أجره وعن كل رسم يفرضه. وفي المملكة المتحدة، تنصح FCA بالتحقق من أن الشركة مرخّصة قبل التعامل معها، وينصح FSCS بالتأكد من أن الخدمة منظَّمة ومشمولة بالحماية.
الخلاصة
صندوق المؤشرات أداة بسيطة: امتلك حصة من سوق كامل، وادفع أقل ما يمكن مقابلها، وأضف إليها بانتظام. ويكمن معظم العمل في ترتيب الخطوات: الديون ومدخرات الطوارئ أولًا، ثم أي مساهمة مطابقة من صاحب العمل، ثم الحساب المناسب ذو المزايا الضريبية، ثم أقل تكلفة إجمالية. ولمزيد من المحتوى عن الادخار والاقتراض، تصفّح قسم المال لدينا.
الأسئلة الشائعة
كم أحتاج من المال لأبدأ الاستثمار في صناديق المؤشرات؟
لا يوجد حد أدنى واحد. تشير SEC إلى أن بعض صناديق الاستثمار المشتركة تحدد حدًا أدنى منخفضًا نسبيًا، وغالبًا ما يمكن شراء وحدات صناديق ETF بمبالغ صغيرة. كما يبيع بعض الوسطاء أسهمًا جزئية، وإن كان توفرها يختلف من شركة لأخرى ولا يمكن نقلها إلى وسيط آخر.
هل صناديق المؤشرات آمنة؟
توزّع صناديق المؤشرات المخاطر على شركات كثيرة، لكنها قد تهبط مع السوق. وتقول SEC إن الصناديق غير مضمونة أو مؤمَّن عليها من قِبل FDIC أو أي جهة حكومية أخرى، وقد تخسر بعض أو كل الأموال التي تستثمرها.
هل صندوق المؤشرات المتداول (ETF) أفضل من صندوق المؤشرات المشترك؟
لا أحدهما أفضل للجميع. تُتداول صناديق ETF طوال اليوم بأسعار السوق وغالبًا ما تدفع توزيعات خاضعة للضريبة أقل، بينما تُسعَّر صناديق الاستثمار المشتركة مرة واحدة يوميًا وفق NAV. وداخل حساب 401(k) أو IRA، تقول SEC إنه لا يوجد فرق ضريبي بينهما.
هل يمكنني الاحتفاظ بصناديق المؤشرات في حساب stocks and shares ISA؟
نعم. يدرج gov.uk صناديق الوحدات (unit trusts) وصناديق الاستثمار ضمن ما يمكن أن يحتويه حساب stocks and shares ISA. والدخل والأرباح داخل حساب ISA معفاة من الضريبة، ويمكنك إيداع ما يصل إلى 20,000 £ في السنة الضريبية 2026 إلى 2027.
اختبار سريع
ما الذي يحاول صندوق المؤشرات فعله؟
- التفوق على السوق كل عام
- مجاراة عائد مؤشر السوق
- تجنّب كل خسائر سوق الأسهم
يقول Investor.gov إن صندوق المؤشرات يسعى إلى تتبع عوائد مؤشر سوق.
في مثال SEC، كم تبلغ قيمة 100,000 $ تقريبًا بعد 20 عامًا برسوم 1%؟
- نحو 179,000 $
- نحو 198,000 $
- نحو 208,000 $
تُظهر نشرة SEC نحو 179,000 $ برسوم 1% مقابل نحو 208,000 $ برسوم 0.25%.
ما هو حد ISA في المملكة المتحدة لعام 2026؟
- £4,000
- £12,000
- £20,000
يقول gov.uk إنه يمكنك ادخار ما يصل إلى 20,000 £ عبر حسابات ISA الخاصة بك في السنة الضريبية 2026 إلى 2027.
المصادر
تم التحقق من الروابط آخر مرة في 19 نوفمبر 2026.
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


اكتب ردًّا