इंडेक्स फंड निवेश शुरू करने का एक सीधा और कम खर्च वाला तरीका है, जिसे बहुत से लोग अपनाते हैं, और इसके लिए आपको बड़ी एकमुश्त रकम की ज़रूरत नहीं होती। इस लेख में हम समझाएंगे कि इंडेक्स फंड असल में क्या है, इंडेक्स म्यूचुअल फंड ETF और एक्टिव फंड से कैसे अलग हैं, 1% की फीस दिखने से कहीं ज़्यादा मायने क्यों रखती है, और US व UK के पाठक कौन से टैक्स-लाभ वाले अकाउंट इस्तेमाल कर सकते हैं। आखिर में शुरुआत के लिए एक छोटी चेकलिस्ट है। नीचे दिया गया हर नियम और हर सीमा SEC, FINRA, IRS, gov.uk, FCA या FSCS से ली गई है और 19 नवंबर 2026 को जांची गई है। यह सामान्य जानकारी है, वित्तीय सलाह नहीं।
मुख्य बातें
- इंडेक्स फंड एक म्यूचुअल फंड या ETF है, जो किसी मार्केट इंडेक्स को पीछे छोड़ने के बजाय उसके बराबर रिटर्न देने की कोशिश करता है।
- SEC के उदाहरण में, 20 साल बाद 1% फीस पर लगभग $179,000 बचते हैं, जबकि 0.25% फीस पर लगभग $208,000।
- निवेश से पहले ऊंचे ब्याज वाला कर्ज़ चुकाएं और इमरजेंसी फंड बनाएं, फिर नियोक्ता (employer) का जो भी मैच मिले, उसे ज़रूर लें।
- टैक्स-लाभ वाले अकाउंट इस्तेमाल करें: US में 401(k) या IRA, UK में stocks and shares ISA।
इंडेक्स फंड क्या है?
मार्केट इंडेक्स सिक्योरिटीज़ की एक टोकरी के प्रदर्शन को मापता है, जैसे S&P 500 या Russell 2000। आप किसी इंडेक्स को सीधे नहीं खरीद सकते। SEC के Investor.gov पेज (Index Funds) के मुताबिक, इंडेक्स फंड “एक तरह का म्यूचुअल फंड या एक्सचेंज-ट्रेडेड फंड है, जो किसी मार्केट इंडेक्स के रिटर्न को ट्रैक करने की कोशिश करता है।” इससे आप परोक्ष रूप से पूरी टोकरी के मालिक बन जाते हैं।
कुछ इंडेक्स फंड इंडेक्स की हर सिक्योरिटी रखते हैं, जबकि कुछ उसका एक सैंपल रखते हैं। कई इंडेक्स मार्केट कैपिटलाइज़ेशन के हिसाब से वेटेड होते हैं, यानी सबसे बड़ी कंपनियों का हिस्सा सबसे बड़ा होता है।
असली बात है पैसिव तरीका। इंडेक्स फंड बाज़ार को पीछे छोड़ने की कोशिश नहीं करता, बल्कि उसके बराबर चलने की कोशिश करता है, इसलिए वह एक्टिव तरीके से मैनेज होने वाले फंड की तुलना में कम खरीद-बिक्री करता है। SEC की glossary entry कहती है कि पैसिव मैनेजमेंट का मतलब आमतौर पर एक्टिव फंड की तुलना में कम ट्रेडिंग खर्च, कम realized capital gains और कम फीस होता है। “आमतौर पर” शब्द पर ध्यान दें। Investor.gov साफ़ कहता है कि “सभी इंडेक्स फंड की लागत एक्टिव तरीके से मैनेज होने वाले फंड से कम नहीं होती”, इसलिए आपको असली फीस फिर भी जांचनी होगी।
Investor.gov इंडेक्स फंड के खास जोखिम भी बताता है: कीमतें गिरने पर कम लचीलापन, ट्रैकिंग एरर, और फीस व ट्रेडिंग खर्च की वजह से इंडेक्स से कम रिटर्न।
इंडेक्स म्यूचुअल फंड बनाम ETF बनाम एक्टिव फंड
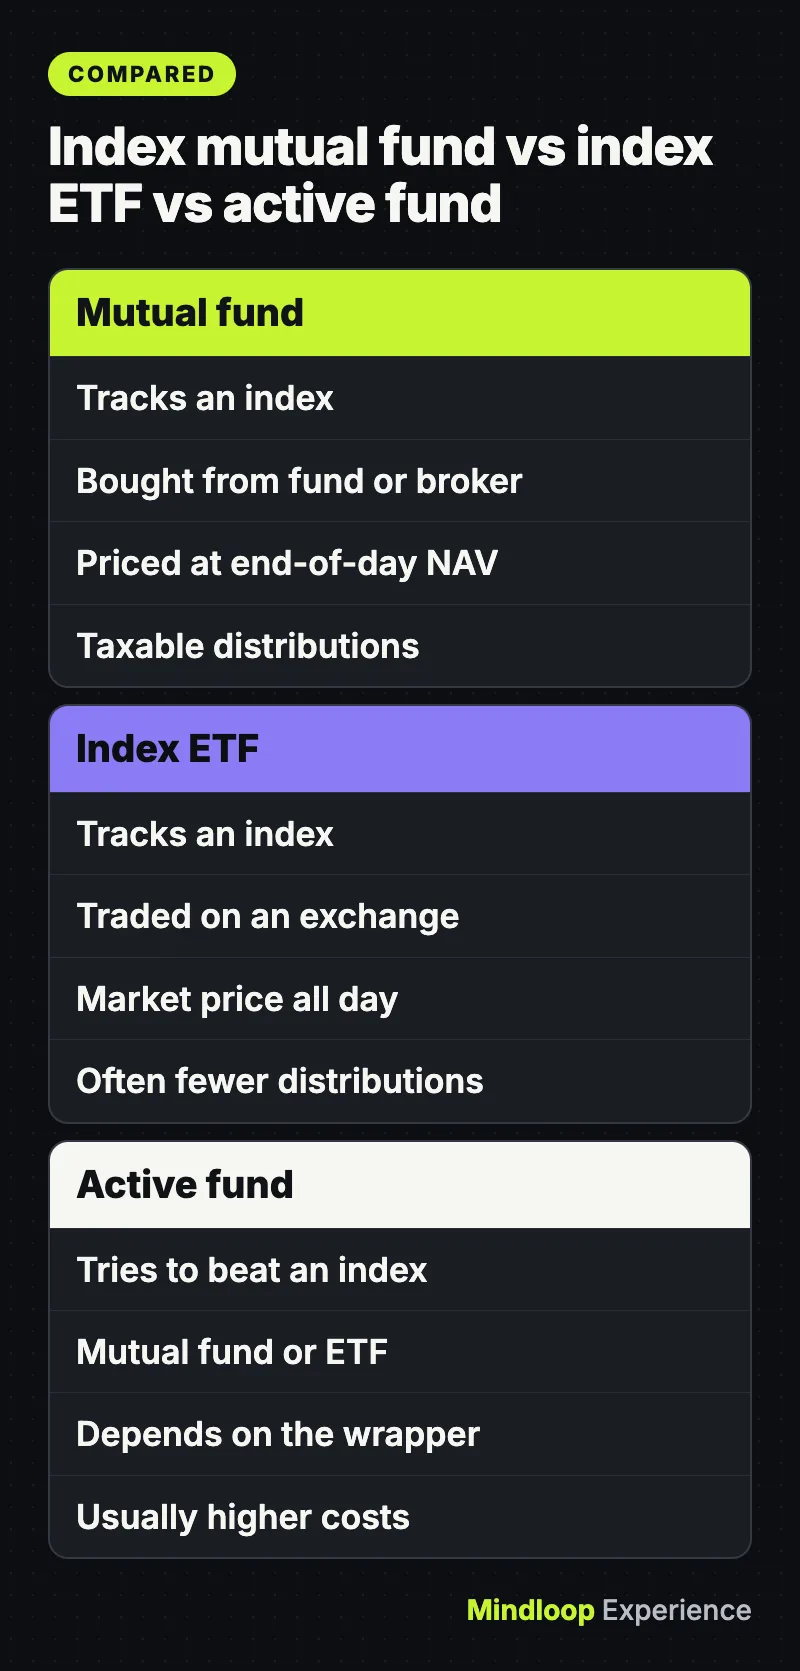
“इंडेक्स फंड” एक रणनीति का नाम है, किसी खास ढांचे का नहीं। एक ही इंडेक्स को म्यूचुअल फंड भी ट्रैक कर सकता है और एक्सचेंज-ट्रेडेड फंड (ETF) भी। SEC का अप्रैल 2025 का investor bulletin (म्यूचुअल फंड और ETF पर) बताता है कि US में ये कैसे अलग हैं:
| विशेषता | इंडेक्स म्यूचुअल फंड | इंडेक्स ETF | एक्टिव तरीके से मैनेज होने वाला फंड |
|---|---|---|---|
| लक्ष्य | इंडेक्स के बराबर चलना | इंडेक्स के बराबर चलना | इंडेक्स को पीछे छोड़ना या उससे अलग चलना |
| कैसे खरीदें | सीधे फंड से या ब्रोकर के ज़रिए | सिर्फ़ एक्सचेंज पर, ब्रोकरेज अकाउंट के ज़रिए | दोनों में से कोई भी, ढांचे पर निर्भर |
| आपको मिलने वाली कीमत | नेट एसेट वैल्यू (NAV), जो हर कारोबारी दिन के अंत में तय होती है | ट्रेडिंग के दौरान मार्केट प्राइस, जो NAV से ऊपर या नीचे हो सकता है | ढांचे पर निर्भर |
| आम खर्च | लगातार चलने वाले खर्च; कुछ फंड sales load या अकाउंट फीस भी लेते हैं | लगातार चलने वाले खर्च, साथ में ब्रोकर का कोई भी कमीशन | आमतौर पर ज़्यादा, क्योंकि मैनेजर ज़्यादा रिसर्च और ट्रेडिंग करते हैं |
| टैक्सेबल अकाउंट में टैक्स | कैपिटल गेन डिस्ट्रिब्यूशन पर टैक्स लगता है | अक्सर कम डिस्ट्रिब्यूशन, in-kind exchange की वजह से | बार-बार ट्रेडिंग से ज़्यादा डिस्ट्रिब्यूशन हो सकते हैं |
दो बातें नए निवेशकों को अक्सर उलझा देती हैं: फंड के नाम से हमेशा उसका प्रकार पता नहीं चलता (prospectus देखें), और टैक्स-लाभ वाले अकाउंट में ETF का टैक्स फायदा खत्म हो जाता है: “अगर निवेश किसी टैक्स-लाभ वाले अकाउंट (जैसे 401(k) या IRA) में रखा गया है, तो ETF और म्यूचुअल फंड के बीच टैक्स का कोई फर्क नहीं होता।”
ऊपर दिए गए कीमत और टैक्स के नियम US के लिए हैं। UK के पाठकों को यही पैसिव रणनीति unit trusts और investment funds में मिलेगी, जिन्हें gov.uk उन चीज़ों में गिनाता है जो stocks and shares ISA में रखी जा सकती हैं (इस पर आगे और जानकारी है)।
एक्सपेंस रेशियो इतना मायने क्यों रखता है
हर फंड आपकी रकम के प्रतिशत के रूप में एक सालाना फीस लेता है (एक्सपेंस रेशियो)। यह फंड की संपत्ति से ही कटती है, इसलिए आपको कभी कोई बिल नहीं दिखता।
SEC का जुलाई 2025 का बुलेटिन, How Fees and Expenses Affect Your Investment Portfolio, एक आसान उदाहरण देता है: $100,000 का निवेश, जो 20 साल तक हर साल 4% बढ़ता है। 20 साल बाद पोर्टफोलियो की कीमत होगी:
- 0.25% सालाना फीस पर लगभग $208,000
- 0.50% सालाना फीस पर लगभग $198,000
- 1.00% सालाना फीस पर लगभग $179,000
फर्क इतना बड़ा इसलिए है क्योंकि फीस आपका बैलेंस भी घटाती है और उस पैसे पर मिलने वाला रिटर्न भी खत्म कर देती है। यह आपके खिलाफ काम करता चक्रवृद्धि ब्याज (compound interest) है।
असली फंड की तुलना के लिए SEC कहता है कि हर US म्यूचुअल फंड और ETF के prospectus में दी गई स्टैंडर्ड फीस टेबल पढ़ें। FINRA का Fund Analyzer आपको तीन फंड तक की तुलना करने देता है और आपके चुने हुए रिटर्न के हिसाब से दिखाता है कि समय के साथ उनकी फीस कीमत पर कैसे असर डालती है। UK में फंड के अपने ongoing charges और अकाउंट प्रोवाइडर की जोड़ी गई कोई भी फीस, दोनों की तुलना करें।
क्या आप जानते हैं?
SEC के उदाहरण में, 20 साल तक हर साल 4% बढ़ने वाले वही $100,000, 0.25% फीस पर लगभग $208,000 तक पहुंचते हैं, लेकिन 1% फीस पर सिर्फ़ लगभग $179,000 तक।
डाइवर्सिफिकेशन, जोखिम और किसका बीमा नहीं होता
डाइवर्सिफिकेशन का मतलब है पैसा कई निवेशों में बांटना, ताकि किसी एक के डूबने से आप न डूबें। Investor.gov की asset allocation गाइड इसे इस तरह कहती है: “Don’t put all your eggs in one basket” (सारे अंडे एक ही टोकरी में न रखें), और बताती है कि फंड के ज़रिए कई कंपनियों का छोटा-सा हिस्सा रखना आसान हो जाता है। वह यह चेतावनी भी देती है कि कोई फंड ज़रूरी नहीं कि आपको डाइवर्सिफाई करे, “अगर उसका दायरा संकरा है।” पूरे बाज़ार वाला इंडेक्स फंड जोखिम को कई कंपनियों में बांटता है; किसी एक सेक्टर या एक ही शेयर को ट्रैक करने वाला फंड ऐसा नहीं करता।
डाइवर्सिफिकेशन पूरे बाज़ार को गिरने से नहीं रोक सकता। SEC का ETF पेज कहता है कि फंड “FDIC या किसी अन्य सरकारी एजेंसी द्वारा गारंटीड या बीमित नहीं होते”, और “आप अपने निवेश का कुछ हिस्सा या पूरा पैसा गंवा सकते हैं।” जिस पैसे की आपको जल्द ज़रूरत है, उसे स्टॉक फंड में नहीं लगाना चाहिए।
छोटी शुरुआत: डॉलर-कॉस्ट एवरेजिंग और फ्रैक्शनल शेयर
डॉलर-कॉस्ट एवरेजिंग। Investor.gov इसकी परिभाषा देता है: “बाज़ार के उतार-चढ़ाव की परवाह किए बिना, नियमित अंतराल पर बराबर हिस्सों में अपना पैसा निवेश करना।” रकम तय होने की वजह से, कीमतें कम होने पर आप ज़्यादा शेयर खरीदते हैं और ज़्यादा होने पर कम। अगर आप हर तनख्वाह से 401(k) में पैसा डालते हैं, तो आप पहले से ऐसा कर रहे हैं। सीधे अपनी सैलरी से बचत करना, जैसा हमारी payroll savings गाइड में बताया गया है, इसी आदत पर चलता है।
कम न्यूनतम रकम। SEC बुलेटिन बताता है कि कुछ म्यूचुअल फंड में न्यूनतम खरीद अपेक्षाकृत कम होती है, और ETF शेयर अक्सर अपेक्षाकृत कम डॉलर में खरीदे जा सकते हैं।
फ्रैक्शनल शेयर। कुछ ब्रोकर आपको डॉलर की रकम के हिसाब से शेयर का एक हिस्सा खरीदने देते हैं। FINRA की fractional shares गाइड इसकी शर्तें गिनाती है: यह सुविधा हर फर्म में अलग होती है (कुछ इसे खास शेयरों या ETF तक सीमित रखती हैं), फिलहाल आप फ्रैक्शनल शेयर बेचे बिना दूसरे ब्रोकर के पास ट्रांसफर नहीं कर सकते, आपको वोटिंग का अधिकार शायद न मिले, और फर्म इन ऑर्डर को जिस तरह पूरा करती है, उससे आपकी कीमत पर असर पड़ सकता है।
US में इंडेक्स फंड कहां रखें
टैक्स-लाभ वाले अकाउंट आपके रिटर्न के बड़े हिस्से को चक्रवृद्धि होने देते हैं।
401(k) और इसी तरह के वर्कप्लेस प्लान। अगर आपका नियोक्ता आपके योगदान पर मैच देता है, तो Investor.gov का एक पुराना (archived) कॉलम सुझाव देता है कि कम से कम इतना योगदान करें कि पूरा मैच मिल जाए। उसका उदाहरण: हर डॉलर पर 50 सेंट जोड़ने वाला नियोक्ता “आपके पैसे पर तुरंत 50 प्रतिशत रिटर्न” है।
2026 की सीमाएं (IRS की 2026 की घोषणा के मुताबिक):
- 401(k), 403(b), सरकारी 457 और TSP में कर्मचारी का योगदान: $24,500, साथ में 50 साल या उससे ज़्यादा उम्र पर $8,000 का catch-up (60 से 63 साल की उम्र में ज़्यादा, $11,250 का catch-up लागू होता है)।
- IRA योगदान: आपके सभी traditional और Roth IRA मिलाकर $7,500, साथ में 50 साल या उससे ज़्यादा उम्र पर $1,100 का catch-up।
Roth IRA। IRS का Roth IRA पेज बताता है कि इसमें योगदान पर टैक्स कटौती नहीं मिलती, लेकिन qualified withdrawals टैक्स-फ्री होते हैं। ज़्यादा आय पर पात्रता घटती जाती है: IRS की 2026 की रिलीज़ के मुताबिक Roth की phase-out रेंज सिंगल फाइलर के लिए $153,000 से $168,000 और संयुक्त रूप से फाइल करने वाले विवाहित जोड़ों के लिए $242,000 से $252,000 है।
आगे क्या। 12 नवंबर 2026 को IRS ने 2027 की सीमाएं घोषित कीं: 401(k) की सीमा बढ़कर $25,500 हो जाएगी और IRA की सीमा $7,500 पर बनी रहेगी।
आंकड़ों में
$24,5002026 में 401(k) कर्मचारी सीमा
$7,5002026 में IRA सीमा
$25,5002027 में 401(k) सीमा
UK में इंडेक्स फंड कहां रखें
Stocks and shares ISA। Gov.uk की ISA कैसे काम करते हैं गाइड कहती है कि ISA के अंदर रखे निवेश से होने वाली आय या कैपिटल गेन पर आपको कोई टैक्स नहीं देना होता। 2026 से 2027 के टैक्स वर्ष (6 अप्रैल से 5 अप्रैल) में आप £20,000 तक जमा कर सकते हैं, एक ही अकाउंट में या कई अकाउंट में बांटकर। Stocks and shares ISA में कंपनियों के शेयर, unit trusts और investment funds, और बॉन्ड रखे जा सकते हैं। आपकी उम्र 18 साल या उससे ज़्यादा होनी चाहिए। अगर आपने cash ISA की कम सीमा के बारे में पढ़ा है: अक्टूबर 2026 का HMRC न्यूज़लेटर पुष्टि करता है कि अप्रैल 2027 से भी £20,000 की cash ISA सीमा बनी रहेगी और प्रस्तावित £12,000 की सीमा लागू नहीं होगी।
Lifetime ISA। gov.uk के मुताबिक, इसे आपको 40 साल की उम्र से पहले खोलना और इसमें पैसा डालना होगा, 50 साल तक हर साल £4,000 तक जमा कर सकते हैं, और सरकार 25% बोनस (साल में £1,000 तक) जोड़ती है। इसमें कैश या stocks and shares रखे जा सकते हैं, और यह आपकी £20,000 की सीमा में गिना जाता है। यह पैसा पहले घर के लिए या 60 साल और उससे ज़्यादा उम्र के लिए है। 60 से पहले ज़्यादातर दूसरी निकासी पर निकाली गई रकम पर 25% चार्ज लगता है, बोनस समेत।
वर्कप्लेस पेंशन। FCA की Should you invest? गाइड सुझाव देती है कि दूसरे निवेश करने से पहले अपनी पेंशन में नियमित रूप से पैसा डालें।
FSCS सुरक्षा। अगर 1 अप्रैल 2019 के बाद FCA या PRA से अधिकृत कोई निवेश फर्म डूब जाती है और आपका पैसा या संपत्ति कम पड़ती है, तो FSCS हर योग्य व्यक्ति को, हर फर्म के हिसाब से, £85,000 तक का भुगतान कर सकता है। यह निवेश के खराब प्रदर्शन को कवर नहीं करता, और कवर हर प्रोडक्ट में अलग होता है, इसलिए निवेश से पहले जांच लें।
क्या आप जानते हैं?
Lifetime ISA पर साल में £1,000 तक का 25% सरकारी बोनस मिलता है, लेकिन 60 से पहले ज़्यादातर निकासी पर निकाली गई रकम पर 25% चार्ज लगता है।
निवेश से पहले: शुरुआती चेकलिस्ट
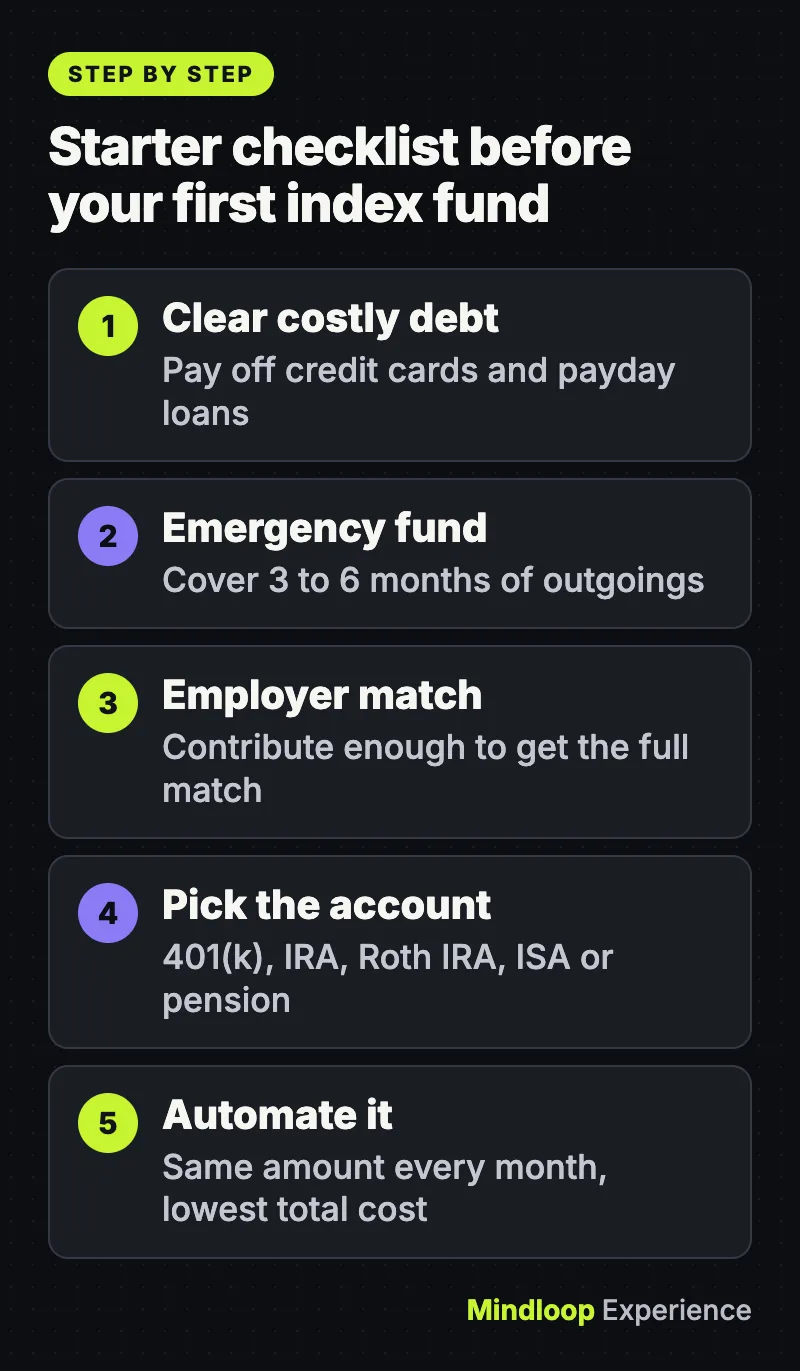
US और UK के रेगुलेटर एक जैसे कदमों को सबसे पहले रखते हैं। FCA की गाइड और Investor.gov का ऊंचे ब्याज वाला कर्ज़ चुकाने वाला पेज काफी हद तक एक जैसी बात कहते हैं:
- महंगा कर्ज़ चुकाएं। Investor.gov कहता है कि “लगभग कोई भी निवेश आपको क्रेडिट कार्ड की 18% ब्याज दर जितना रिटर्न नहीं देगा”, और यही सलाह दूसरे ऊंचे ब्याज वाले कर्ज़ (लगभग 8% या उससे ज़्यादा) पर भी लागू करता है। FCA कहता है कि पहले क्रेडिट कार्ड और payday loans चुकाएं, और कभी भी क्रेडिट कार्ड से निवेश न खरीदें।
- इमरजेंसी फंड बनाएं। FCA बताता है कि कई विशेषज्ञ 3 से 6 महीने के खर्च जितनी रकम रखने का सुझाव देते हैं। हमारी गाइड इमरजेंसी फंड कैसे बनाएं बताती है कि तंग बजट में भी वहां तक कैसे पहुंचें।
- 401(k) में नियोक्ता का मैच ज़रूर लें (US) या वर्कप्लेस पेंशन में योगदान जारी रखें (UK)।
- अकाउंट चुनें (US में 401(k), IRA या Roth IRA; UK में stocks and shares ISA, Lifetime ISA या पेंशन)।
- कुल खर्च की तुलना करें, यानी एक्सपेंस रेशियो के साथ अकाउंट, प्लेटफॉर्म या ट्रेडिंग की कोई भी फीस।
- हर महीने की एक तय रकम चुनें और उसे ऑटोमेट कर दें।
नए निवेशकों की आम गलतियां
- यह मान लेना कि “इंडेक्स” का मतलब सस्ता है। Investor.gov चेतावनी देता है कि सभी इंडेक्स फंड एक्टिव तरीके से मैनेज होने वाले फंड से सस्ते नहीं होते। फीस टेबल ज़रूर देखें।
- संकरे फंड को व्यापक फंड समझ लेना। किसी एक सेक्टर या थीम को ट्रैक करने वाला फंड जोखिम को उस तरह नहीं बांटता, जैसे पूरे बाज़ार वाला फंड बांटता है।
- हाइप के झांसे में आना। FCA की scam चेतावनियां इन संकेतों पर ध्यान दिलाती हैं: जल्दी फैसला लेने का दबाव, इतने अच्छे ऑफर कि सच न लगें, और “exclusive” डील। UK में किसी फर्म को FCA Firm Checker पर जांचें। कई स्कैम किसी अनचाहे मैसेज या कॉल से शुरू होते हैं, जिसके बारे में हमारी फ़िशिंग ईमेल, मैसेज और स्कैम कॉल पहचानने की गाइड में बताया गया है।
- महंगाई को नज़रअंदाज़ करना। दशकों तक यूं ही पड़ा कैश अपनी खरीदने की ताकत खो देता है, जैसा हमारे महंगाई पर एक्सप्लेनर में दिखाया गया है। FCA भी कैश में रखी बचत के बारे में यही बात कहता है।
सलाह कब लें
अगर आपके पास निवेश के लिए बड़ी रकम है, टैक्स की स्थिति जटिल है, या आपको यकीन नहीं है कि आप कितना जोखिम उठा सकते हैं, तो किसी रेगुलेटेड प्रोफेशनल से सलाह लेने पर विचार करें। US में SEC का फीस बुलेटिन सुझाव देता है कि किसी भी प्रोफेशनल से साफ़-साफ़ पूछें कि उन्हें पैसा कैसे मिलता है और हर फीस क्या है। UK में FCA कहता है कि किसी फर्म से लेन-देन करने से पहले जांच लें कि वह अधिकृत है, और FSCS कहता है कि पुष्टि कर लें कि सेवा रेगुलेटेड और सुरक्षित है।
निष्कर्ष
इंडेक्स फंड एक सीधा-सादा टूल है: पूरे बाज़ार का एक हिस्सा अपने पास रखें, उसके लिए जितना हो सके कम भुगतान करें, और उसमें नियमित रूप से पैसा जोड़ते रहें। असली काम ज़्यादातर सही क्रम में है: पहले कर्ज़ और इमरजेंसी बचत, फिर नियोक्ता का मैच, फिर सही टैक्स-लाभ वाला अकाउंट, फिर सबसे कम कुल खर्च। बचत और उधार पर और जानकारी के लिए हमारा Money सेक्शन देखें।
अक्सर पूछे जाने वाले सवाल
इंडेक्स फंड में निवेश शुरू करने के लिए कितने पैसे चाहिए?
कोई एक तय न्यूनतम रकम नहीं है। SEC बताता है कि कुछ म्यूचुअल फंड में न्यूनतम रकम अपेक्षाकृत कम होती है और ETF शेयर अक्सर छोटी रकम में खरीदे जा सकते हैं। कुछ ब्रोकर फ्रैक्शनल शेयर भी बेचते हैं, हालांकि यह सुविधा हर फर्म में अलग होती है और इन्हें दूसरे ब्रोकर के पास ट्रांसफर नहीं किया जा सकता।
क्या इंडेक्स फंड सुरक्षित हैं?
इंडेक्स फंड जोखिम को कई कंपनियों में बांटते हैं, लेकिन बाज़ार के साथ वे भी गिर सकते हैं। SEC कहता है कि फंड FDIC या किसी अन्य सरकारी एजेंसी द्वारा गारंटीड या बीमित नहीं होते, और आप अपने निवेश का कुछ हिस्सा या पूरा पैसा गंवा सकते हैं।
क्या इंडेक्स ETF, इंडेक्स म्यूचुअल फंड से बेहतर है?
कोई भी सबके लिए बेहतर नहीं है। ETF पूरे दिन मार्केट प्राइस पर ट्रेड होते हैं और अक्सर कम टैक्सेबल डिस्ट्रिब्यूशन देते हैं, जबकि म्यूचुअल फंड की कीमत दिन में एक बार NAV पर तय होती है। SEC के मुताबिक, 401(k) या IRA के अंदर इन दोनों के बीच टैक्स का कोई फर्क नहीं है।
क्या मैं stocks and shares ISA में इंडेक्स फंड रख सकता/सकती हूं?
हां। Gov.uk उन चीज़ों में unit trusts और investment funds गिनाता है जो stocks and shares ISA में रखी जा सकती हैं। ISA के अंदर की आय और मुनाफा टैक्स-फ्री होता है, और 2026 से 2027 के टैक्स वर्ष में आप £20,000 तक जमा कर सकते हैं।
छोटा क्विज़
इंडेक्स फंड क्या करने की कोशिश करता है?
- हर साल बाज़ार को पीछे छोड़ना
- किसी मार्केट इंडेक्स के रिटर्न के बराबर चलना
- शेयर बाज़ार के सभी नुकसान से बचना
Investor.gov कहता है कि इंडेक्स फंड किसी मार्केट इंडेक्स के रिटर्न को ट्रैक करने की कोशिश करता है।
SEC के उदाहरण में, 1% फीस पर 20 साल बाद $100,000 की कीमत लगभग कितनी होती है?
- लगभग $179,000
- लगभग $198,000
- लगभग $208,000
SEC बुलेटिन दिखाता है कि 1% फीस पर लगभग $179,000 बनते हैं, जबकि 0.25% पर लगभग $208,000।
UK में 2026 का ISA allowance कितना है?
- £4,000
- £12,000
- £20,000
Gov.uk के मुताबिक, 2026 से 2027 के टैक्स वर्ष में आप अपने सभी ISA मिलाकर £20,000 तक बचा सकते हैं।
स्रोत
लिंक आखिरी बार 19 नवंबर 2026 को जांचे गए।
- Investor.gov (SEC): Index Funds
- Investor.gov (SEC): Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), Investor Bulletin
- Investor.gov (SEC): How Fees and Expenses Affect Your Investment Portfolio
- FINRA: Investing in Fractional Shares
- IRS: 401(k) limit increases to $24,500 for 2026, IRA limit increases to $7,500
- GOV.UK: Individual Savings Accounts, how ISAs work
- FSCS: Investments
- FCA InvestSmart: Should you invest?


प्रतिक्रिया लिखें